 Rechtstracker.at
BGBl. I Nr. 111/2010
Budgetbegleitgesetz 2011
Bundesgesetz, mit dem das Verfassungsgerichtshofgesetz 1953, das Verwaltungsgerichtshofgesetz 1985, das Rechnungshofgesetz 1948, das Parteiengesetz, das Publizistikförderungsgesetz 1984, das KommAustria-Gesetz, das Allgemeine Verwaltungsverfahrensgesetz 1991, das Verwaltungsstrafgesetz 1991, das Zustellgesetz, das E-Government-Gesetz, das Bundesstatistikgesetz 2000, das Konsulargebührengesetz 1992, das Aktiengesetz, das Arbeits- und Sozialgerichtsgesetz, das Außerstreitgesetz, das Baurechtsgesetz, das Eisenbahn-Enteignungsentschädigungsgesetz, die Exekutionsordnung, das Firmenbuchgesetz, das Fortpflanzungsmedizingesetz, das Gebührenanspruchsgesetz, das Gerichtliche Einbringungsgesetz, das Gerichtsgebührengesetz, das GmbH-Gesetz, die Insolvenzordnung, die Jurisdiktionsnorm, die Notariatsordnung, das Privatstiftungsgesetz, die Rechtsanwaltsordnung, das Rechtsanwaltsprüfungsgesetz, das Rechtspflegergesetz, das Gesetz über das Statut der Europäischen Gesellschaft, das Strafrechtliche Entschädigungsgesetz 2005, das Unternehmensgesetzbuch, das Urkundenhinterlegungsgesetz, das Wohnungseigentumsgesetz 2002, die Zivilprozessordnung, das Strafgesetzbuch, das Suchtmittelgesetz, die Strafprozessordnung 1975, das Jugendgerichtsgesetz, das Strafvollzugsgesetz, das Strafregistergesetz, das Gerichtsorganisationsgesetz, das Rechtspraktikantengesetz, das Staatsanwaltschaftsgesetz, das Garantiegesetz 1977, das Unternehmensserviceportalgesetz, das Finanzprokuraturgesetz, das Erdölbevorratungs-Förderungsgesetz, das Einkommensteuergesetz 1988, das EU-Quellensteuergesetz, das Körperschaftsteuergesetz 1988, das Umgründungssteuergesetz, das Umsatzsteuergesetz 1994, das Bewertungsgesetz 1955, das Gebührengesetz 1957, das Grunderwerbsteuergesetz 1987, das Kapitalverkehrsteuergesetz, das Versicherungssteuergesetz 1953, das Feuerschutzsteuergesetz 1952, das Kraftfahrzeugsteuergesetz 1992, das Wohnhaus-Wiederaufbaugesetz, das Bundesgesetz betreffend die Gewährung von Gebührenbefreiungen für Anleihen von Gebietskörperschaften, das Energieabgabenvergütungsgesetz, das Investmentfondsgesetz, das Immobilien-Investmentfondsgesetz, das Normverbrauchsabgabegesetz 1991, das Kommunalsteuergesetz 1993, die Bundesabgabenordnung, das Abgabenverwaltungsorganisationsgesetz 2010, die Abgabenexekutionsordnung, das Glücksspielgesetz, das Tabaksteuergesetz 1995, das Tabakmonopolgesetz 1996, das Mineralölsteuergesetz 1995, das Finanzausgleichsgesetz 2008, das Zivildienstgesetz 1986, das Vereinsgesetz 2002, das Bundes-Stiftungs- und Fondsgesetz, das Niederlassungs- und Aufenthaltsgesetz, das Wehrgesetz 2001, das Heeresdisziplinargesetz 2002, das Heeresgebührengesetz 2001, das Auslandseinsatzgesetz 2001, das Wettbewerbsgesetz, das Mineralrohstoffgesetz, das KMU-Förderungsgesetz, die Gewerbeordnung 1994, das Bundespflegegeldgesetz, das Kriegsgefangenenentschädigungsgesetz, das Bundesbahngesetz, das Behinderteneinstellungsgesetz, das Bundesbehindertengesetz, das Bundes-Behindertengleichstellungsgesetz, das Bundessozialamtsgesetz, das Hausbesorgergesetz, das Arbeitsverfassungsgesetz, das Arbeitslosenversicherungsgesetz 1977, das Arbeitsmarktservicegesetz, das Arbeitsmarktpolitik-Finanzierungsgesetz, das Insolvenz-Entgeltsicherungsgesetz, das Sonderunterstützungsgesetz, das Allgemeine Sozialversicherungsgesetz, das Gewerbliche Sozialversicherungsgesetz, das Bauern-Sozialversicherungsgesetz, das Allgemeine Pensionsgesetz, das Beamten-Kranken – und Unfallversicherungsgesetz, das Bundesgesetz über einen Kassenstrukturfonds für die Gebietskrankenkassen, das Beamten-Dienstrechtsgesetz 1979, das Gehaltsgesetz 1956, das Vertragsbedienstetengesetz 1948, das Richter- und Staatsanwaltschaftsdienstgesetz, die Reisegebührenvorschrift, das Pensionsgesetz 1965, das Bundes-Personalvertretungsgesetz, das Landeslehrer-Dienstrechtsgesetz, das Land- und forstwirtschaftliche Landeslehrer-Dienstrechtsgesetz, das Land- und Forstarbeiter-Dienstrechtsgesetz, das Poststrukturgesetz, das Asylgerichtshofgesetz, das Bundestheaterpensionsgesetz, das Bundesbahn-Pensionsgesetz, das Familienlastenausgleichsgesetz 1967, das Universitätsgesetz 2002, das Bundesmuseen-Gesetz 2002, das Bundestheaterorganisationsgesetz, das Gesundheits- und Ernährungssicherheitsgesetz, das Altlastensanierungsgesetz, das Emissionszertifikategesetz, das Vermarktungsnormengesetz, das Umweltförderungsgesetz, das Bundesgesetz über das Bundesamt für Wasserwirtschaft und Änderung des Wasserbautenförderungsgesetzes, das Weingesetz 2009, das Patentamtsgebührengesetz, das Fernmeldegebührengesetz, das Fernsprechentgeltzuschussgesetz, das Postmarktgesetz, das Straßentunnel-Sicherheitsgesetz, das Luftfahrtgesetz, das Schieneninfrastrukturfinanzierungsgesetz, das Schifffahrtsgesetz und das Wasserstraßengesetz geändert sowie ein Verwahrungs- und Einziehungsgesetz, ein Bundesgesetz zur Rückführung der Kühlgeräteentsorgungsbeiträge der Konsumenten, ein Bundesgesetz betreffend die vergleichsweise Bereinigung des Vollzuges des Bundespflegegeldgesetzes für die Jahre 1993 bis 2009, ein Stabilitätsabgabegesetz, ein Flugabgabegesetz, ein Luftfahrtsicherheitsgesetz 2011, ein Bundesgesetz, mit dem das Personal der Heeresforstverwaltung Allentsteig einem anderen Rechtsträger überlassen wird, ein Arbeit-und-Gesundheit-Gesetz, ein Agrarkontrollgesetz und ein Bundesgesetz, mit dem die Begründung weiterer Vorbelastungen durch die Bundesministerin für Verkehr, Innovation und Technologie genehmigt wird, erlassen werden und das Stempelmarkengesetz aufgehoben wird (Budgetbegleitgesetz 2011)
Änderungen durch diese Kundmachung
§ 33geändertAbs 1 Tabelle; Abs 4 Z 1, Schlussteil; Abs 6, Z 1 (neu), Z 2 (neu), Schlussteil (neu); Abs 8; Abs 9
… 4 unveränderte Absätze
3. TEIL
TARIF
Steuersätze und Steuerabsetzbeträge
§ 33.
(1) Die Einkommensteuer beträgt jährlich bis zu einem Einkommen von 11 000 Euro 0 Euro. Für Einkommensteile über 60 000 Euro beträgt der Steuersatz 50%.
Bei einem Einkommen von mehr als 11 000 Euro ist die Einkommensteuer wie folgt zu berechnen:
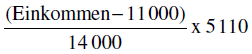 | ||||
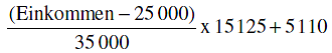 | ||||
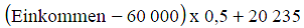 | ||||
(2) Von dem sich nach Abs. 1 ergebenden Betrag sind die Absetzbeträge nach den Abs. 4 bis 6 abzuziehen. Absetzbeträge im Sinne des Abs. 5 oder Abs. 6 sind insoweit nicht abzuziehen, als sie jene Steuer übersteigen, die auf die zum laufenden Tarif zu versteuernden nichtselbständigen Einkünfte entfällt. Abs. 8 bleibt davon unberührt.
(3) Steuerpflichtigen, denen auf Grund des Familienlastenausgleichsgesetzes 1967 Familienbeihilfe gewährt wird, steht im Wege der gemeinsamen Auszahlung mit der Familienbeihilfe ein Kinderabsetzbetrag von monatlich 58,40 Euro für jedes Kind zu. Für Kinder, die sich ständig im Ausland aufhalten, steht kein Kinderabsetzbetrag zu. Wurden Kinderabsetzbeträge zu Unrecht bezogen, ist § 26 des Familienlastenausgleichsgesetzes 1967 anzuwenden.
(4) Darüber hinaus stehen folgende Absetzbeträge zu:
1. Alleinverdienenden steht ein Alleinverdienerabsetzbetrag zu. Dieser beträgt jährlich
- ohne bei einem Kind 364 (§ 106 Abs. 1) 494 Euro,
- bei einem Kind zwei Kindern (§ 106 Abs. 1) 494 669 Euro,.
2. Alleinerziehenden steht ein Alleinerzieherabsetzbetrag zu. Dieser beträgt jährlich
… 7 unveränderte Absätze
- bei einem Kind (§ 106 Abs. 1) 494 Euro,
- bei zwei Kindern (§ 106 Abs. 1) 669 Euro.
Dieser Betrag erhöht sich für das dritte und jedes weitere Kind (§ 106 Abs. 1) um jeweils 220 Euro jährlich. Alleinerziehende sind Steuerpflichtige, die mit mindestens einem Kind (§ 106 Abs. 1) mehr als sechs Monate im Kalenderjahr nicht in einer Gemeinschaft mit einem (Ehe)Partner leben.
3. Steuerpflichtigen, die für ein Kind, das nicht ihrem Haushalt zugehört (§ 2 Abs. 5 Familienlastenausgleichsgesetz 1967) und für das weder ihnen noch ihrem jeweils von ihnen nicht dauernd getrennt lebenden (Ehe)Partner Familienbeihilfe gewährt wird, den gesetzlichen Unterhalt leisten, steht ein Unterhaltsabsetzbetrag von 29,20 Euro monatlich zu. Leisten sie für mehr als ein nicht haushaltszugehöriges Kind den gesetzlichen Unterhalt, so steht für das zweite Kind ein Absetzbetrag von 43,80 Euro und für jedes weitere Kind ein Absetzbetrag von jeweils 58,40 Euro monatlich zu. Erfüllen mehrere Personen in Bezug auf ein Kind die Voraussetzungen für den Unterhaltsabsetzbetrag, so steht der Absetzbetrag nur einmal zu.
(5) Bei Einkünften aus einem bestehenden Dienstverhältnis stehen folgende Absetzbeträge zu:
1. Ein Verkehrsabsetzbetrag von 291 Euro jährlich.
2. Ein Arbeitnehmerabsetzbetrag von 54 Euro jährlich, wenn die Einkünfte dem Lohnsteuerabzug unterliegen.
3. Ein Grenzgängerabsetzbetrag von 54 Euro jährlich, wenn der Arbeitnehmer Grenzgänger (§ 16 Abs. 1 Z 4) ist. Dieser Absetzbetrag vermindert sich um den im Kalenderjahr zu berücksichtigenden Arbeitnehmerabsetzbetrag.
(6) Stehen einem Steuerpflichtigen die Absetzbeträge nach Abs. 5 nicht zu, hat er Anspruch auf einen Pensionistenabsetzbetrag bis zu 400 Euro jährlich, wenn und erhält er Bezüge oder Vorteile im Sinne des § 25 Abs. 1 Z 1 oder 2 für frühere Dienstverhältnisse, Pensionen und gleichartige Bezüge im Sinne des § 25 Abs. 1 Z 3 oder Abs. 1 Z 4 bis 5 bezieht. Bei Einkünften, die den Anspruch auf den Pensionistenabsetzbetrag begründen, steht der Werbungskostenpauschbetrag nach § 16 Abs. 3 nicht zu. Der ein Pensionistenabsetzbetrag vermindert sich gleichmäßig einschleifend zwischen wie folgt zu versteuernden Pensionsbezügen von 17.000 Euro und 25.000 Euro auf Null.:
1. Der Pensionistenabsetzbetrag beträgt 764 Euro jährlich (erhöhter Pensionistenabsetzbetrag), wenn
- der Steuerpflichtige mehr als sechs Monate im Kalenderjahr verheiratet oder eingetragener Partner ist und vom (Ehe-)Partner nicht dauernd getrennt lebt,
- die Pensionseinkünfte des Steuerpflichtigen 13 100 Euro im Kalenderjahr nicht übersteigen,
- der (Ehe-)Partner (§ 106 Abs. 3) Einkünfte im Sinne des Abs. 4 Z 1 von höchstens 2 200 Euro jährlich erzielt und
- der Steuerpflichtige keinen Anspruch auf den Alleinverdienerabsetzbetrag hat.
2. Liegen die Voraussetzungen der Z 1 nicht vor, beträgt der Pensionistenabsetzbetrag 400 Euro.
Bei Einkünften, die den Anspruch auf den Pensionistenabsetzbetrag begründen, steht der Werbungskostenpauschbetrag nach § 16 Abs. 3 nicht zu. Der Pensionistenabsetzbetrag nach Z 2 vermindert sich gleichmäßig einschleifend zwischen zu versteuernden Pensionsbezügen von 17 000 Euro und 25 000 Euro auf Null.
(7) (Anm.: aufgehoben durch BGBl. I Nr. 106/1999)
(8) Ist die nach Abs. 1 und 2 berechnete Einkommensteuer negativ, so ist bei mindestens einem Kind (§ 106 Abs. 1) insoweit der Alleinverdienerabsetzbetrag oder der Alleinerzieherabsetzbetrag gutzuschreiben. Ergibt sich bei Steuerpflichtigen, die Anspruch auf den Arbeitnehmerabsetzbetrag oder Grenzgängerabsetzbetrag haben, nach Abs. 1 und 2 keine Einkommensteuer, so sind 10% der Werbungskosten im Sinne des § 16 Abs. 1 Z 3 lit. a (ausgenommen Betriebsratsumlagen) und der Werbungskosten im Sinne des § 16 Abs. 1 Z 4 und 5, höchstens aber 110 Euro jährlich, gutzuschreiben. Auf Grund zwischenstaatlicher oder anderer völkerrechtlicher Vereinbarungen steuerfreie Einkünfte sind für Zwecke der Berechnung der negativen Einkommensteuer wie steuerpflichtige Einkünfte zu behandeln. Der Kinderabsetzbetrag gemäß Abs. 3 bleibt bei der Berechnung außer Ansatz. Die Gutschrift hat im Wege der Veranlagung zu erfolgen.
(9) Steht ein Pendlerpauschale gemäß § 16 Abs. 1 Z 6 lit. b oder c zu, erhöht sich der Prozentsatz von 10% gemäß Abs. 8 auf 15% und der Betrag von höchstens 110 Euro gemäß Abs. 8 auf höchstens 240 251 Euro jährlich (Pendlerzuschlag).
(10) Ein im Rahmen einer Veranlagung bei der Berechnung der Steuer anzuwendender Durchschnittssteuersatz ist vorbehaltlich des Abs. 11 nach Berücksichtigung der Abzüge nach den Abs. 4 bis 6 (ausgenommen Kinderabsetzbeträge nach Abs. 3) zu ermitteln. Diese Abzüge sind nach Anwendung des Durchschnittssteuersatzes nicht nochmals abzuziehen.
… 3 unveränderte Absätze
(11) Ist bei der Berechnung der Steuer ein Progressionsvorbehalt aus der Anwendung eines Doppelbesteuerungsabkommens zu berücksichtigen, gilt für die Steuerberechung Folgendes: Der Durchschnittssteuersatz ist zunächst ohne Berücksichtigung der Abzüge nach den Abs. 4 bis 6 zu ermitteln. Von der unter Anwendung dieses Durchschnittssteuersatzes ermittelten Steuer sind die Abzüge nach den Abs. 4 bis 6 (ausgenommen Kinderabsetzbeträge nach Abs. 3) abzuziehen.
Schlagworte