 Rechtstracker.at
Änderungen zwischen den Fassungen
§ 3geändertAbs 1 Z 10 lit a, lit b, lit c (neu), lit d (neu), lit e (neu), lit f (neu), Z 15
… 26 unveränderte Absätze
2. ABSCHNITT
Steuerbefreiungen
§ 3.
(1) Von der Einkommensteuer sind befreit:
1. Versorgungsleistungen an Kriegsbeschädigte und Hinterbliebene oder diesen gleichgestellte Personen auf Grund der versorgungsrechtlichen Bestimmungen sowie auf Grund des Heeresversorgungsgesetzes, BGBl. Nr. 27/1964.
2. Renten und Entschädigungen an Opfer des Kampfes für ein freies demokratisches Österreich auf Grund besonderer gesetzlicher Vorschriften.
3. Bezüge oder Beihilfen
a) aus öffentlichen Mitteln oder aus Mitteln einer öffentlichen Stiftung oder einer unter § 5 Z 6 des Körperschaftsteuergesetzes 1988 fallenden Privatstiftung wegen Hilfsbedürftigkeit
b) aus öffentlichen Mitteln oder aus Mitteln einer öffentlichen Stiftung oder einer Privatstiftung zur unmittelbaren Förderung der Kunst (Abgeltung von Aufwendungen oder Ausgaben)
c) aus öffentlichen Mitteln, aus Mitteln einer öffentlichen Stiftung oder einer Privatstiftung oder aus Mitteln einer in § 4a Z 1 genannten Institution zur unmittelbaren Förderung von Wissenschaft und Forschung (Abgeltung von Aufwendungen oder Ausgaben)
d) aus öffentlichen Mitteln oder aus Mitteln eines Fonds im Sinne des § 4a Z 1 lit. b für eine Tätigkeit im Ausland, die der Kunst, der Wissenschaft oder Forschung dient
e) nach dem Studienförderungsgesetz 1992 und dem Schülerbeihilfengesetz 1983.
4.
a) das Wochengeld und vergleichbare Bezüge aus der gesetzlichen Sozialversicherung sowie dem Grunde und der Höhe nach gleichartige Zuwendungen aus Versorgungs- und Unterstützungseinrichtungen der Kammern der selbständig Erwerbstätigen
b) Erstattungsbeträge aus einer gesetzlichen Sozialversicherung für Kosten der Krankenheilbehandlung und für Maßnahmen der Rehabilitation sowie dem Grunde und der Höhe nach gleichartige Beträge aus Versorgungs- und Unterstützungseinrichtungen der Kammern der selbständig Erwerbstätigen
c) Erstattungsbeträge für Kosten im Zusammenhang mit der Unfallheilbehandlung oder mit Rehabilitationsmaßnahmen, weiters Geldleistungen aus einer gesetzlichen Unfallversorgung sowie dem Grunde und der Höhe nach gleichartige Beträge aus einer ausländischen gesetzlichen Unfallversorgung, die einer inländischen gesetzlichen Unfallversorgung entspricht, oder aus Versorgungs- und Unterstützungseinrichtungen der Kammern der selbstständig Erwerbstätigen.
d) Sachleistungen aus der gesetzlichen Sozialversicherung oder aus einer ausländischen gesetzlichen Sozialversicherung, die der inländischen gesetzlichen Sozialversicherung entspricht
e) Übergangsgelder aus der gesetzlichen Sozialversicherung.
5.
a) das versicherungsmäßige Arbeitslosengeld und die Notstandshilfe oder an deren Stelle tretende Ersatzleistungen
b) das Karenzurlaubsgeld, an dessen Stelle tretende Ersatzleistungen und die Karenzurlaubshilfe auf Grund der besonderen gesetzlichen Regelungen, weiters das Kinderbetreuungsgeld.
c) die Überbrückungshilfe für Bundesbedienstete nach den besonderen gesetzlichen Regelungen sowie gleichartige Bezüge, die auf Grund besonderer landesgesetzlicher Regelungen gewährt werden
d) Beihilfen nach dem Arbeitsmarktförderungsgesetz, BGBl. Nr. 31/1969, Beihilfen nach dem Arbeitsmarktservicegesetz, BGBl. Nr. 313/1994, Beihilfen nach dem Berufsausbildungsgesetz, BGBl. Nr. 142/1969, sowie das Altersteilzeitgeld gemäß § 27 des Arbeitslosenversicherungsgesetzes, BGBl. Nr. 609/1977,
e) Leistungen nach dem Behinderteneinstellungsgesetz 1988.
6. Zuwendungen aus öffentlichen Mitteln (einschließlich Zinsenzuschüsse) zur Anschaffung oder Herstellung von Wirtschaftsgütern des Anlagevermögens oder zu ihrer Instandsetzung (§ 4 Abs. 7). Dies gilt auch für entsprechende Zuwendungen der in § 4a Z 1 genannten Institutionen.
7. Leistungen auf Grund des Familienlastenausgleichsgesetzes 1967 und gleichartige ausländische Leistungen, die den Anspruch auf Familienbeihilfe gemäß § 4 des Familienlastenausgleichsgesetzes 1967 ausschließen.
8. Bei Auslandsbeamten (§ 92) die Zulagen und Zuschüsse gemäß § 21 des Gehaltsgesetzes 1956 in der Fassung der 53. Gehaltsgesetz-Novelle, BGBl. Nr. 314/1992, sowie Kostenersätze und Entschädigungen für den Heimaturlaub oder dem Grunde und der Höhe nach gleichartige Bezüge, Kostenersätze und Entschädigungen auf Grund von Dienst(Besoldungs)ordnungen von Körperschaften des öffentlichen Rechts.
9. Jene Einkünfte von Auslandsbeamten (§ 92), die in dem Staat der Besteuerung unterliegen, in dessen Gebiet sie ihren Dienstort haben; dies gilt nicht für Einkünfte gemäß § 98.
10. Einkünfte, die Arbeitnehmer inländischer Betriebe (lit. a) für eine begünstigte Auslandstätigkeit (lit. b) von ihren Arbeitgebern beziehen, wenn die Auslandstätigkeit jeweils ununterbrochen über den Zeitraum von einem Monat hinausgeht. In den Kalenderjahren 2011 und 2012 Bezüge, die Arbeitnehmer der in lit. c genannten Betriebe für eine begünstigte Tätigkeit im Sinne der lit. d nach Maßgabe folgender Bestimmungen beziehen:
a) Inländische Betriebe sind Betriebe von inländischen Arbeitgebern oder inländische Betriebsstätten von Als Bezüge gelten im Ausland ansässigen Arbeitgebern Kalenderjahr 2011 66% der Einkünfte aus der begünstigten Tätigkeit.
b) Begünstigte Auslandstätigkeiten sind die Bauausführung, Montage, Montageüberwachung, Inbetriebnahme, Instandsetzung und Wartung von Anlagen, die Personalgestellung anlässlich der Errichtung von Anlagen durch andere inländische Betriebe sowie die Planung, Beratung und Schulung, soweit sich alle diese Tätigkeiten auf die Errichtung von Anlagen im Ausland beziehen, weiters das Aufsuchen und die Gewinnung von Bodenschätzen Als Bezüge gelten im Ausland Kalenderjahr 2012 33% der Einkünfte aus der begünstigten Tätigkeit.
c) Betriebe im Sinne dieser Bestimmung sind
- Betriebe und Betriebsstätten eines in der Europäischen Union, einem EWR-Staat oder der Schweiz ansässigen Arbeitgebers, oder
- in der Europäischen Union, in einem EWR-Staat oder der Schweiz gelegene Betriebsstätten eines in einem Drittstaat ansässigen Arbeitgebers.
d) Begünstigte Tätigkeiten sind die Bauausführung, Montage, Montageüberwachung, Inbetriebnahme, Instandsetzung und Wartung von Anlagen, die Personalgestellung anlässlich der Errichtung von Anlagen durch andere Betriebe im Sinne der lit. c sowie die Planung, Beratung und Schulung, soweit sich alle diese Tätigkeiten auf die Errichtung von Anlagen im Ausland beziehen, weiters das Aufsuchen und die Gewinnung von Bodenschätzen im Ausland. Als Ausland im Sinne dieser Bestimmung gilt jeder Staat außer Österreich.
e) Die begünstigte Tätigkeit muss jeweils ununterbrochen über den Zeitraum von einem Monat hinausgehen.
f) Beim Steuerabzug vom Arbeitslohn ist Abs. 3 anzuwenden.
11. Einkünfte, die Fachkräfte der Entwicklungshilfe (Entwicklungshelfer oder Experten) als Arbeitnehmer von Entwicklungsorganisationen im Sinne des § 3 Abs. 2 des Entwicklungszusammenarbeitsgesetzes, BGBl. I Nr. 49/2002, für ihre Tätigkeit in Entwicklungsländern bei Vorhaben beziehen, die dem Dreijahresprogramm der österreichischen Entwicklungspolitik (§ 9 des Entwicklungszusammenarbeitsgesetzes) entsprechen.
… 12 unveränderte Absätze
12. Bezüge von ausländischen Studenten (Ferialpraktikanten), die bei einer inländischen Unternehmung nicht länger als sechs Monate beschäftigt sind, soweit vom Ausland Gegenseitigkeit gewährt wird.
13.
a) Der geldwerte Vorteil aus der Benützung von Einrichtungen und Anlagen, die der Arbeitgeber allen Arbeitnehmern oder bestimmten Gruppen seiner Arbeitnehmer zur Verfügung stellt (zB Erholungs- und Kurheime, Kindergärten, Betriebsbibliotheken, Sportanlagen).
b) Zuschüsse des Arbeitgebers für die Betreuung von Kindern bis höchstens 500 Euro pro Kind und Kalenderjahr, die der Arbeitgeber allen Arbeitnehmern oder bestimmten Gruppen seiner Arbeitnehmer gewährt, wenn folgende Voraussetzungen vorliegen:
- Die Betreuung betrifft ein Kind im Sinne des § 106 Abs. 1, für das dem Arbeitnehmer selbst der Kinderabsetzbetrag (§ 33 Abs. 3) für mehr als sechs Monate im Kalenderjahr zusteht.
- Das Kind hat zu Beginn des Kalenderjahres das zehnte Lebensjahr noch nicht vollendet.
- Die Betreuung erfolgt in einer öffentlichen institutionellen Kinderbetreuungseinrichtung oder in einer privaten institutionellen Kinderbetreuungseinrichtung, die den landesgesetzlichen Vorschriften über Kinderbetreuungseinrichtungen entspricht, oder durch eine pädagogisch qualifizierte Person, ausgenommen haushaltszugehörige Angehörige.
- Der Zuschuss wird direkt an die Betreuungsperson, direkt an die Kinderbetreuungseinrichtung oder in Form von Gutscheinen geleistet, die nur bei institutionellen Kinderbetreuungseinrichtungen eingelöst werden können.
- Der Arbeitnehmer erklärt dem Arbeitgeber unter Anführung der Versicherungsnummer (§ 31 ASVG) oder der Kennnummer der Europäischen Krankenversicherungskarte (§ 31a ASVG) des Kindes, dass die Voraussetzungen für einen Zuschuss vorliegen und er selbst von keinem anderen Arbeitgeber einen Zuschuss für dieses Kind erhält. Der Arbeitgeber hat die Erklärung des Arbeitnehmers zum Lohnkonto (§ 76) zu nehmen. Änderungen der Verhältnisse muss der Arbeitnehmer dem Arbeitgeber innerhalb eines Monats melden. Ab dem Zeitpunkt dieser Meldung hat der Arbeitgeber die geänderten Verhältnisse zu berücksichtigen.
14. Der geldwerte Vorteil aus der Teilnahme an Betriebsveranstaltungen (zB Betriebsausflüge, kulturelle Veranstaltungen, Betriebsfeiern) bis zu einer Höhe von 365 Euro jährlich und dabei empfangene Sachzuwendungen bis zu einer Höhe von 186 Euro jährlich.
15.
a) Zuwendungen des Arbeitgebers für die Zukunftssicherung seiner Arbeitnehmer, soweit diese Zuwendungen an alle Arbeitnehmer oder bestimmte Gruppen seiner Arbeitnehmer geleistet werden oder dem Betriebsratsfonds zufließen und für den einzelnen Arbeitnehmer 300 Euro jährlich nicht übersteigen.
Werden die Zuwendungen des Arbeitgebers für die Zukunftssicherung seiner Arbeitnehmer in Form von Beiträgen für eine Er- und Ablebensversicherung oder eine Erlebensversicherung geleistet, gilt Folgendes:
- Beiträge zu Er- und Ablebensversicherungen sind nur dann steuerfrei, wenn für den Fall des Ablebens des Versicherten mindestens die für den Erlebensfall vereinbarte Versicherungssumme zur Auszahlung gelangt und die Laufzeit der Versicherung nicht vor dem Beginn des Bezuges einer gesetzlichen Alterspension oder vor Ablauf von zehn fünfzehn Jahren endet.
- Beiträge zu Er- und Ablebensversicherungen, bei denen für den Fall des Ablebens des Versicherten nicht mindestens die für den Erlebensfall vereinbarte Versicherungssumme zur Auszahlung gelangt, und Beiträge zu Erlebensversicherungen sind nur dann steuerfrei, wenn die Laufzeit der Versicherung nicht vor dem Beginn des Bezuges einer gesetzlichen Alterspension endet.
… 52 unveränderte Absätze
- Die Versicherungspolizze ist beim Arbeitgeber oder einem vom Arbeitgeber und der Arbeitnehmervertretung bestimmten Rechtsträger zu hinterlegen.
- Werden Versicherungsprämien zu einem früheren Zeitpunkt rückgekauft oder sonst rückvergütet, hat der Arbeitgeber die steuerfrei belassenen Beiträge als sonstigen Bezug gemäß § 67 Abs. 10 zu versteuern, es sei denn, der Rückkauf oder die Rückvergütung erfolgt bei oder nach Beendigung des Dienstverhältnisses.
b) der Vorteil aus der unentgeltlichen oder verbilligten Abgabe von Kapitalanteilen (Beteiligungen) am Unternehmen des Arbeitgebers oder an mit diesem verbundenen Konzernunternehmen oder an Unternehmen, die im Rahmen eines Sektors gesellschaftsrechtlich mit dem Unternehmen des Arbeitgebers verbunden sind oder sich mit dem Unternehmen des Arbeitgebers in einem Haftungsverbund gemäß § 30 Abs. 2a Bankwesengesetz befinden bis zu einem Betrag von 1 460 Euro jährlich nach Maßgabe der folgenden Bestimmungen:
- Der Arbeitgeber muss den Vorteil allen Arbeitnehmern oder bestimmten Gruppen seiner Arbeitnehmer gewähren.
- Besteht die Beteiligung in Form von Wertpapieren, müssen diese vom Arbeitnehmer bei einem inländischen Kreditinstitut hinterlegt werden. Anstelle der Hinterlegung bei einem inländischen Kreditinstitut können die vom Arbeitnehmer erworbenen Beteiligungen einem von Arbeitgeber und Arbeitnehmervertretung bestimmten Rechtsträger zur (treuhändigen) Verwaltung übertragen werden.
Überträgt der Arbeitnehmer die Beteiligung vor Ablauf des fünften auf das Kalenderjahr der Anschaffung (Erwerb) folgenden Jahres unter Lebenden, hat der Arbeitgeber den steuerfrei belassenen Betrag zu jenem Zeitpunkt, in dem er davon Kenntnis erlangt, als sonstigen Bezug zu versteuern. Der Arbeitnehmer hat bis 31. März jeden Jahres die Einhaltung der Behaltefrist dem Arbeitgeber nachzuweisen. Der Nachweis ist zum Lohnkonto zu nehmen. Erfolgt eine Übertragung der Beteiligung vor Ablauf der Behaltefrist, ist dies dem Arbeitgeber unverzüglich zu melden. Die Meldeverpflichtung und die Besteuerung entfallen, wenn die Übertragung bei oder nach Beendigung des Dienstverhältnisses erfolgt.
c) der Vorteil aus der Ausübung von nicht übertragbaren Optionen auf den verbilligten Erwerb von Kapitalanteilen (Beteiligungen) am Unternehmen des Arbeitgebers oder an mit diesem verbundenen Konzernunternehmen oder an Unternehmen, die im Rahmen eines Sektors gesellschaftsrechtlich mit dem Unternehmen des Arbeitgebers verbunden sind oder sich mit dem Unternehmen des Arbeitgebers in einem Haftungsverbund gemäß § 30 Abs. 2a Bankwesengesetz befinden nach Maßgabe der folgenden Bestimmungen:
- Der Arbeitgeber muss den Vorteil allen Arbeitnehmern oder bestimmten Gruppen seiner Arbeitnehmer gewähren.
- Es muss ein bestimmter Zeitraum zur Ausübung der Option vorgegeben sein.
- Der Vorteil ist nur insoweit steuerbegünstigt, als der Wert der Beteiligung im Zeitpunkt der Einräumung der Option den Betrag von 36 400 Euro nicht übersteigt.
- Der Vorteil ist höchstens im Ausmaß des Unterschiedsbetrages zwischen dem Wert der Beteiligung im Zeitpunkt der Einräumung der Option und dem Wert der Beteiligung im Zeitpunkt der Ausübung der Option steuerbegünstigt.
- Der steuerbegünstigte Vorteil ist im Zeitpunkt der Ausübung der Option im Ausmaß von 10% für jedes abgelaufene Jahr nach dem Zeitpunkt der Einräumung der Option, höchstens jedoch im Ausmaß 50% steuerfrei.
Der Arbeitgeber hat den nicht steuerbefreiten Teil des steuerbegünstigten Vorteiles im Zeitpunkt
- der Veräußerung der Beteiligung,
- der Beendigung des Dienstverhältnisses,
- spätestens jedoch am 31. Dezember des siebenten auf die Einräumung der Option folgenden Kalenderjahres
als sonstigen Bezug gemäß § 67 Abs. 10 zu versteuern. Voraussetzung ist, dass die erworbene Beteiligung bei einem inländischen Kreditinstitut hinterlegt wird. Anstelle der Hinterlegung bei einem inländischen Kreditinstitut können die vom Arbeitnehmer erworbenen Beteiligungen einem von Arbeitgeber und Arbeitnehmervertretung bestimmten Rechtsträger zur (treuhändigen) Verwaltung übertragen werden. Der Arbeitnehmer hat bis 31. März jeden Jahres die Hinterlegung dem Arbeitgeber nachzuweisen. Der Nachweis ist zum Lohnkonto zu nehmen. Erfolgt eine Übertragung der Beteiligung, ist dies dem Arbeitgeber unverzüglich zu melden.
16. Freiwillige soziale Zuwendungen des Arbeitgebers an den Betriebsratsfonds, weiters freiwillige Zuwendungen zur Beseitigung von Katastrophenschäden, insbesondere Hochwasser-, Erdrutsch-, Vermurungs- und Lawinenschäden.
16a. Ortsübliche Trinkgelder, die anlässlich einer Arbeitsleistung dem Arbeitnehmer von dritter Seite freiwillig und ohne dass ein Rechtsanspruch auf sie besteht, zusätzlich zu dem Betrag gegeben werden, der für diese Arbeitsleistung zu zahlen ist. Dies gilt nicht, wenn auf Grund gesetzlicher oder kollektivvertraglicher Bestimmungen Arbeitnehmern die direkte Annahme von Trinkgeldern untersagt ist.
16b. Vom Arbeitgeber als Reiseaufwandsentschädigungen gezahlte Tagesgelder und Nächtigungsgelder, soweit sie nicht gemäß § 26 Z 4 zu berücksichtigen sind, die für eine
- Außendiensttätigkeit (zB Kundenbesuche, Patrouillendienste, Servicedienste),
- Fahrtätigkeit (zB Zustelldienste, Taxifahrten, Linienverkehr, Transportfahrten außerhalb des Werksgeländes des Arbeitgebers),
- Baustellen- und Montagetätigkeit außerhalb des Werksgeländes des Arbeitgebers,
- Arbeitskräfteüberlassung nach dem Arbeitskräfteüberlassungsgesetz, BGBl. Nr. 196/1988, oder eine
- vorübergehende Tätigkeit an einem Einsatzort in einer anderen politischen Gemeinde
gewährt werden, soweit der Arbeitgeber aufgrund einer lohngestaltenden Vorschrift gemäß § 68 Abs. 5 Z 1 bis 6 zur Zahlung verpflichtet ist. Die Tagesgelder dürfen die sich aus § 26 Z 4 ergebenden Beträge nicht übersteigen. Kann im Falle des § 68 Abs. 5 Z 6 keine Betriebsvereinbarung abgeschlossen werden, weil ein Betriebsrat nicht gebildet werden kann, ist von einer Verpflichtung des Arbeitgebers auszugehen, wenn eine vertragliche Vereinbarung für alle Arbeitnehmer oder bestimmte Gruppen von Arbeitnehmern vorliegt.
Reiseaufwandsentschädigungen sind nicht steuerfrei, soweit sie anstelle des bisher gezahlten Arbeitslohns oder üblicher Lohnerhöhungen geleistet werden.
Vom Arbeitgeber können für Fahrten zu einer Baustelle oder zu einem Einsatzort für Montage- oder Servicetätigkeit, die unmittelbar von der Wohnung angetreten werden, Fahrtkostenvergütungen nach dieser Bestimmung behandelt werden oder das Pendlerpauschale im Sinne des § 16 Abs. 1 Z 6 beim Steuerabzug vom Arbeitslohn berücksichtigt werden. Wird vom Arbeitgeber für diese Fahrten ein Pendlerpauschale im Sinne des § 16 Abs. 1 Z 6 berücksichtigt, stellen Fahrtkostenersätze bis zur Höhe des Pendlerpauschales steuerpflichtigen Arbeitslohn dar.
16c. Pauschale Reiseaufwandsentschädigungen, die von begünstigten Rechtsträgern im Sinne der §§ 34 ff BAO, deren satzungsgemäßer Zweck die Ausübung oder Förderung des Körpersportes ist, an Sportler, Schiedsrichter und Sportbetreuer (zB Trainer, Masseure) gewährt werden, in Höhe von bis zu 60 Euro pro Einsatztag, höchstens aber 540 Euro pro Kalendermonat der Tätigkeit. Die Steuerfreiheit steht nur zu, wenn beim Steuerabzug vom Arbeitslohn neben den pauschalen Aufwandsentschädigungen keine Reisevergütungen, Tages- oder Nächtigungsgelder gemäß § 26 Z 4 oder Reiseaufwandsentschädigungen gemäß § 3 Abs. 1 Z 16b steuerfrei ausgezahlt werden.
17. Freie oder verbilligte Mahlzeiten, die der Arbeitgeber an nicht in seinen Haushalt aufgenommene Arbeitnehmer zur Verköstigung am Arbeitsplatz freiwillig gewährt. Gutscheine für Mahlzeiten bleiben bis zu einem Wert von 4,40 Euro pro Arbeitstag steuerfrei, wenn die Gutscheine nur am Arbeitsplatz oder in einer nahe gelegenen Gaststätte zur dortigen Konsumation eingelöst werden. Können die Gutscheine auch zur Bezahlung von Lebensmitteln verwendet werden, die nicht sofort konsumiert werden müssen, sind sie bis zu einem Betrag von 1,10 Euro pro Arbeitstag steuerfrei.
18. Getränke, die der Arbeitgeber zum Verbrauch im Betrieb unentgeltlich oder verbilligt abgibt.
19. Der Haustrunk im Brauereigewerbe. Darunter ist jenes Bier zu verstehen, das zum Genuß außerhalb des Betriebes unentgeltlich verabreicht wird. Voraussetzung für die Steuerbefreiung ist, daß der Haustrunk vom Arbeitnehmer nicht verkauft werden darf und daß er nur in einer solchen Menge gewährt wird, die einen Verkauf tatsächlich ausschließt.
20. (Anm.: aufgehoben durch BGBl. I Nr. 34/2010)
21. Der geldwerte Vorteil aus der unentgeltlichen oder verbilligten Beförderung der eigenen Arbeitnehmer und ihrer Angehörigen bei Beförderungsunternehmen.
22.
a) Bezüge der Soldaten nach dem 2., 3., 5. und 7. Hauptstück des Heeresgebührengesetzes 2001, BGBl. I Nr. 31, ausgenommen Leistungen eines Härteausgleiches, der sich auf das 6. Hauptstück bezieht.
b) Geldleistungen gemäß § 4 Abs. 2 des Auslandseinsatzgesetzes 2001, BGBl. I Nr. 55.
23. Bezüge der Zivildiener nach dem Zivildienstgesetz 1986, ausgenommen die Entschädigung in der Höhe des Verdienstentganges im Sinne des § 34b des Zivildienstgesetzes 1986.
24. Die Auslandszulage im Sinne des § 1 Abs. 1 des Auslandszulagengesetzes, BGBl. I Nr. 66/1999.
25. Geldleistungen nach dem Bundesgesetz über die Gewährung von Hilfeleistungen an Opfer von Verbrechen, BGBl. Nr. 288/1972.
26. Entschädigungen gemäß § 12 Abs. 4 des Bewährungshilfegesetzes, BGBl. Nr. 146/1969.
27. Ersatzleistungen nach dem Strafrechtlichen Entschädigungsgesetz 2005, BGBl. I Nr. 125/2004.
28. In Geld bestehende Versorgungsleistungen nach dem Impfschadengesetz, BGBl. Nr. 371/1973.
29. Der Erwerb von Anteilsrechten auf Grund einer Kapitalerhöhung aus Gesellschaftsmitteln.
30. Einkünfte von Ortskräften (§ 10 Abs. 2 des Bundesgesetzes über Aufgaben und Organisation des auswärtigen Dienstes - Statut, BGBl. I Nr. 129/1999) aus ihrer Verwendung an einem bestimmten Dienstort im Ausland.
31. Arbeitsvergütungen und Geldbelohnungen gemäß §§ 51 bis 55 des Strafvollzugsgesetzes, BGBl. Nr. 144/1969.
32. Die einem unbeschränkt steuerpflichtigen österreichischen Abgeordneten zum Europäischen Parlament oder seinem Hinterbliebenen gebührenden Bezüge nach Artikel 9 des Abgeordnetenstatuts des Europäischen Parlaments.
(2) Erhält der Steuerpflichtige steuerfreie Bezüge im Sinne des Abs. 1 Z 5 lit. a oder c, Z 22 lit. a (5. Hauptstück des Heeresgebührengesetzes 2001), lit. b oder Z 23 (Bezüge gemäß § 25 Abs. 1 Z 4 und 5 des Zivildienstgesetzes 1986) nur für einen Teil des Kalenderjahres, so sind die für das restliche Kalenderjahr bezogenen laufenden Einkünfte im Sinne des § 2 Abs. 3 Z 1 bis 3 und die zum laufenden Tarif zu versteuernden Einkünfte aus nichtselbständiger Arbeit (§ 41 Abs. 4) für Zwecke der Ermittlung des Steuersatzes (§ 33 Abs. 10) auf einen Jahresbetrag umzurechnen. Dabei ist das Werbungskostenpauschale noch nicht zu berücksichtigen. Das Einkommen ist mit jenem Steuersatz zu besteuern, der sich unter Berücksichtigung der umgerechneten Einkünfte ergibt; die festzusetzende Steuer darf jedoch nicht höher sein als jene, die sich bei Besteuerung sämtlicher Bezüge ergeben würde. Die diese Bezüge auszahlende Stelle hat bis 31. Jänner des Folgejahres dem Wohnsitzfinanzamt des Bezugsempfängers eine Mitteilung zu übersenden, die neben Namen und Anschrift des Bezugsempfängers seine Versicherungsnummer (§ 31 ASVG), die Höhe der Bezüge und die Anzahl der Tage, für die solche Bezüge ausgezahlt wurden, enthalten muß. Diese Mitteilung kann entfallen, wenn die entsprechenden Daten durch Datenträgeraustausch übermittelt werden. Der Bundesminister für Finanzen wird ermächtigt, das Verfahren des Datenträgeraustausches mit Verordnung festzulegen.
(3) Einkünfte im Sinne des Abs. 1 Z 10, 11 und 32 sind bei der Festsetzung der Steuer für das übrige Einkommen des Steuerpflichtigen zu berücksichtigen.
(4) Öffentliche Mittel im Sinne dieses Bundesgesetzes sind:
1. Mittel, die von inländischen Körperschaften des öffentlichen Rechts oder diesen entsprechenden ausländischen Körperschaften eines Mitgliedstaates der Europäischen Union oder eines Staates des Europäischen Wirtschaftsraumes stammen.
2. Mittel, die von Einrichtungen der Europäischen Union stammen.
3. Mittel die von gesetzlich eingerichteten in- oder ausländischen juristischen Personen des privaten Rechts stammen, an denen ausschließlich die in Z 1 und 2 genannten Institutionen beteiligt sind, wenn die Finanzierung der Förderungsmittel überwiegend durch die in Z 1 und 2 genannten Institutionen erfolgt. Ist die Vergabe von Förderungsmitteln nicht ausschließlicher Geschäftsgegenstand der Körperschaft, muss die Aufbringung und Vergabe von Förderungsmitteln in einem gesonderten Rechnungskreis geführt werden. Die Körperschaft hat gegenüber dem Empfänger der Fördermittel zu bestätigen, dass öffentliche Mittel zugewendet werden.
Schlagworte
§ 4geändertAbs 4 Z 4 (aufgehoben), Z 4a (aufgehoben), Z 4a lit a (entfallen), lit b (entfallen), Schlussteil (entfallen), Schlussteil (entfallen), Z 4b (aufgehoben)
… 20 unveränderte Absätze
3. ABSCHNITT
Gewinn
§ 4.
(1) Gewinn ist der durch doppelte Buchführung zu ermittelnde Unterschiedsbetrag zwischen dem Betriebsvermögen am Schluß des Wirtschaftsjahres und dem Betriebsvermögen am Schluß des vorangegangenen Wirtschaftsjahres. Der Gewinn wird durch Entnahmen nicht gekürzt und durch Einlagen nicht erhöht. Entnahmen sind alle nicht betrieblich veranlaßten Abgänge von Werten (zB von Bargeld, Waren, Erzeugnissen und anderen Wirtschaftsgütern des Umlaufvermögens, von Leistungen, von Wirtschaftsgütern des Anlagevermögens oder von Nutzungen solcher Wirtschaftsgüter). Einlagen sind alle Zuführungen von Wirtschaftsgütern aus dem außerbetrieblichen Bereich. Für unkörperliche Wirtschaftsgüter des Anlagevermögens darf ein Aktivposten nur angesetzt werden, wenn sie entgeltlich erworben worden sind. Gewinne oder Verluste aus der Veräußerung oder Entnahme und sonstige Wertänderungen von Grund und Boden, der zum Anlagevermögen gehört, sind nicht zu berücksichtigen.
(2) Der Steuerpflichtige muß die Vermögensübersicht (Jahresabschluß, Bilanz) nach den allgemeinen Grundsätzen ordnungsmäßiger Buchführung erstellen. Ist die Vermögensübersicht nicht nach diesen Grundsätzen erstellt oder verstößt sie gegen zwingende Vorschriften dieses Bundesgesetzes, so muß er sie auch nach dem Einreichen beim Finanzamt berichtigen. Andere nachträgliche Änderungen der Bilanz sind nur zulässig, wenn sie wirtschaftlich begründet sind und das Finanzamt zustimmt. Das Finanzamt muß zustimmen, wenn die Bilanzänderung wirtschaftlich begründet ist.
(3) Der Überschuß der Betriebseinnahmen über die Betriebsausgaben darf dann als Gewinn angesetzt werden, wenn keine gesetzliche Verpflichtung zur Buchführung besteht und Bücher auch nicht freiwillig geführt werden. Durchlaufende Posten, das sind Beträge, die im Namen und für Rechnung eines anderen vereinnahmt und verausgabt werden, scheiden dabei aus. Der Steuerpflichtige darf selbst entscheiden, ob er die für Lieferungen und sonstige Leistungen geschuldeten Umsatzsteuerbeträge und die abziehbaren Vorsteuerbeträge als durchlaufende Posten behandelt. Hinsichtlich des Grund und Bodens gilt Abs. 1 letzter Satz.
(4) Betriebsausgaben sind die Aufwendungen oder Ausgaben, die durch den Betrieb veranlaßt sind. Betriebsausgaben sind jedenfalls:
1.
a) Beiträge des Versicherten zur Pflichtversicherung in der gesetzlichen Kranken-, Unfall- und Pensionsversicherung, Beiträge zur gesetzlichen Arbeitslosenversicherung sowie
b) Pflichtbeiträge zu Versorgungs- und Unterstützungseinrichtungen der Kammern der selbständig Erwerbstätigen, soweit diese Einrichtungen der Kranken-, Unfall-, Alters-, Invaliditäts- und Hinterbliebenenversorgung dienen, weiters Beiträge zu einer inländischen gesetzlichen Krankenversicherung. Beiträge zu Einrichtungen, die der Krankenversorgung dienen, sowie Beiträge zu inländischen gesetzlichen Krankenversicherungen sind nur insoweit abzugsfähig, als sie der Höhe nach insgesamt Pflichtbeiträgen in der gesetzlichen Sozialversicherung entsprechen.
c) An eine Betriebliche Vorsorgekasse (BV-Kasse) geleistete Pflichtbeiträge im Sinne der §§ 6 und 7 BMSVG für freie Dienstnehmer, des § 52 Abs. 1 und des § 64 Abs. 1 BMSVG im Ausmaß von höchstens 1,53% der Beitragsgrundlagen gemäß § 6 Abs. 5, § 52 Abs. 3 und § 64 Abs. 3 BMSVG.
2.
a) Vertraglich festgelegte Pensionskassenbeiträge im Sinne des Pensionskassengesetzes, Prämien zu betrieblichen Kollektivversicherungen im Sinne des § 18f des Versicherungsaufsichtsgesetzes sowie Beiträge zu ausländischen Einrichtungen im Sinne des § 5 Z 4 des Pensionskassengesetzes unter folgenden Voraussetzungen:
aa) Der Pensionskassenvertrag und der betriebliche Kollektivversicherungsvertrag müssen dem Betriebspensionsgesetz entsprechen.
bb) Die Zusagen dürfen 80% des letzten laufenden Aktivbezuges nicht übersteigen. Das Überschreiten der Grenze ist unbeachtlich, wenn es auf eine Verminderung des Arbeitslohnes aus wirtschaftlich beachtlichen Gründen in den letzten Aktivitätsjahren zurückzuführen ist.
cc) Bei beitragsorientierten Zusagen dürfen die Beiträge 10% der Lohn- und Gehaltsumme der Anwartschaftsberechtigten nicht übersteigen.
dd) Lit. cc gilt auch für leistungsorientierte Zusagen, wenn sie nicht in einem ausschließlich betraglich oder im Verhältnis zu sonstigen Bestimmungsgrößen zugesagten Ausmaß zum Erbringen von Pensionsleistungen dienen. Bei Zusagen mit im Pensionskassenvertrag oder betrieblichen Kollektivversicherungsvertrag vereinbarter Beitragsanpassung darf der in sublit. cc genannte Grenzwert überschritten werden, solange der Arbeitgeber vorübergehend höhere Beiträge zum Schließen einer unvorhergesehenen Deckungslücke leisten muß.
ee) Beiträge des Arbeitgebers für sich sind nicht abzugsfähig. Als Arbeitgeber gelten in diesem Zusammenhang Unternehmer und Gesellschafter von Gesellschaften, bei denen die Gesellschafter als Mitunternehmer anzusehen sind.
b) Zuwendungen an betriebliche Unterstützungskassen und sonstige Hilfskassen, die keinen Rechtsanspruch auf Leistungen gewähren, soweit sie zusammen mit unmittelbaren Zuwendungen an die Leistungsberechtigten der Kasse 10% der Lohn- und Gehaltssumme der Leistungsberechtigten der Kasse nicht übersteigen. Die 10%-Grenze darf nicht ausgenützt werden, falls die Leistungen zu einem unangemessen hohen Kassenvermögen führen. Als angemessenes Kassenvermögen gilt:
– Bei Kassen, die im Falle des Alters oder der Invalidität laufende Unterstützungen gewähren, das Deckungskapital für die bereits laufenden Unterstützungen und für die Anwartschaften auf Witwen- und Waisenunterstützungen. Das Deckungskapital ist nach der Anlage zu diesem Bundesgesetz zu berechnen.
– Bei Kassen, die keine laufenden Unterstützungen gewähren, der durchschnittliche Jahresbedarf der Kasse. Dieser ist nach dem Durchschnitt der Leistungen zu bemessen, die die Kasse in den letzten drei Jahren vor dem Zeitpunkt der Zuwendung an die Leistungsempfänger gewährt hat.
3. Zuwendungen an den Betriebsratsfonds bis zu 3% der Lohn- und Gehaltssumme.
4. (Anm.: aufgehoben durch BGBl. I Nr. 111/2010)
4a. (Anm.: aufgehoben durch BGBl. I Nr. 111/2010)
4b. (Anm.: aufgehoben durch BGBl. I Nr. 111/2010)
5. (Anm.: aufgehoben durch BGBl. I Nr. 26/2009)
… 52 unveränderte Absätze
6. (Anm.: aufgehoben durch BGBl. I Nr. 26/2009)
7. Aufwendungen für Aus- und Fortbildungsmaßnahmen im Zusammenhang mit der vom Steuerpflichtigen ausgeübten oder einer damit verwandten beruflichen Tätigkeit und Aufwendungen für umfassende Umschulungsmaßnahmen, die auf eine tatsächliche Ausübung eines anderen Berufes abzielen. Aufwendungen für Nächtigungen sind jedoch höchstens im Ausmaß des den Bundesbediensteten zustehenden Nächtigungsgeldes der Höchststufe bei Anwendung des § 13 Abs. 7 der Reisegebührenvorschrift zu berücksichtigen.
8. Ein Bildungsfreibetrag von höchstens 20% der Aufwendungen, die dem Arbeitgeber von einer von ihm verschiedenen Aus- und Fortbildungseinrichtung (lit. a oder b) in Rechnung gestellt werden. Der Freibetrag steht insoweit zu, als die Aufwendungen unmittelbar Aus- oder Fortbildungsmaßnahmen betreffen, die im betrieblichen Interesse für Arbeitnehmer (§ 47) getätigt werden. Aus- und Fortbildungseinrichtungen sind:
a) Bildungseinrichtungen von Körperschaften des öffentlichen Rechts,
b) Einrichtungen, deren Geschäftsgegenstand in einem wesentlichen Umfang in der Erbringung von Dienstleistungen auf dem Gebiet der beruflichen Aus- oder Fortbildung besteht. Diese Dienstleistungen müssen nach ihrer tatsächlichen Geschäftsführung einem unbestimmten Personenkreis angeboten werden.
Der Bildungsfreibetrag kann – auch außerbilanzmäßig – geltend gemacht werden. Werden Aufwendungen, für die ein Bildungsfreibetrag geltend gemacht worden ist, vergütet, erhöht sich der als Betriebseinnahme anzusetzende Betrag um den für den Bildungsfreibetrag geltend gemachten Prozentsatz.
Z 4 vorletzter und letzter Satz sind anzuwenden.
9. Geld- oder Sachaufwendungen im Zusammenhang mit der Hilfestellung in Katastrophenfällen (insbesondere Hochwasser-, Erdrutsch-, Vermurungs- und Lawinenschäden), wenn sie der Werbung dienen.
10. Ein Bildungsfreibetrag von höchstens 20% der Aufwendungen des Steuerpflichtigen in innerbetriebliche Aus- und Fortbildungseinrichtungen. Der Freibetrag steht insoweit zu, als die Aufwendungen unmittelbar Aus- und Fortbildungsmaßnahmen betreffen, die im betrieblichen Interesse für Arbeitnehmer (§ 47) getätigt werden. Innerbetriebliche Aus- und Fortbildungseinrichtungen sind Einrichtungen, die einem Teilbetrieb vergleichbar sind, ihre Aus- und Fortbildungsmaßnahmen Dritten gegenüber nicht anbieten (ausgenommen Konzernunternehmen) und deren Tätigkeit in der Erbringung solcher Leistungen für die eigenen Arbeitnehmer des Steuerpflichtigen besteht. In den Richtlinien für die innerbetriebliche Aus- und Fortbildung muss vorgesehen sein, dass an den Aus- und Fortbildungsmaßnahmen Personen teilnehmen können, die unmittelbar vor Bezug eines Kinderbetreuungsgeldes (§§ 2 ff KBGG) Arbeitnehmer des Steuerpflichtigen waren. Der Bildungsfreibetrag kann nur insoweit geltend gemacht werden, als die Aufwendungen je Aus- und Fortbildungsmaßnahme 2 000 Euro pro Kalendertag nicht übersteigen. Der Bildungsfreibetrag kann – auch außerbilanzmäßig – geltend gemacht werden. Werden Aufwendungen, für die ein Bildungsfreibetrag geltend gemacht worden ist, vergütet, erhöht sich der als Betriebseinnahme anzusetzende Betrag um den für den Bildungsfreibetrag geltend gemachten Prozentsatz.
Z 4 vorletzter und letzter Satz sind anzuwenden.
(5) Mehraufwendungen des Steuerpflichtigen für Verpflegung und Unterkunft bei ausschließlich betrieblich veranlassten Reisen sind ohne Nachweis ihrer Höhe als Betriebsausgaben anzuerkennen, soweit sie die sich aus § 26 Z 4 ergebenden Beträge nicht übersteigen. Dabei steht das volle Tagesgeld für 24 Stunden zu. Höhere Aufwendungen für Verpflegung sind nicht zu berücksichtigen.
(6) Nicht aktivierungspflichtige Vorauszahlungen von Beratungs-, Bürgschafts-, Fremdmittel-, Garantie-, Miet-, Treuhand-, Vermittlungs-, Vertriebs- und Verwaltungskosten müssen gleichmäßig auf den Zeitraum der Vorauszahlung verteilt werden, außer sie betreffen lediglich das laufende und das folgende Jahr.
(7) Bei Gebäuden, die zum Anlagevermögen gehören und Personen, die nicht betriebszugehörige Arbeitnehmer sind, für Wohnzwecke entgeltlich überlassen werden, gilt hinsichtlich der Instandsetzungsaufwendungen folgendes:
– Instandsetzungsaufwendungen, die unter Verwendung von entsprechend gewidmeten steuerfreien Subventionen aus öffentlichen Mitteln (§ 3 Abs. 1 Z 3, § 3 Abs. 1 Z 5 lit. d und e, § 3 Abs. 1 Z 6) aufgewendet werden, scheiden insoweit aus der Gewinnermittlung aus.
– Soweit Instandsetzungsaufwendungen nicht durch steuerfreie Subventionen gedeckt sind, sind sie gleichmäßig auf zehn Jahre verteilt abzusetzen.
Instandsetzungsaufwendungen sind jene Aufwendungen, die nicht zu den Anschaffungs- oder Herstellungskosten gehören und allein oder zusammen mit Herstellungsaufwand den Nutzungswert des Gebäudes wesentlich erhöhen oder seine Nutzungsdauer wesentlich verlängern.
(8) Wird bei land- und forstwirtschaftlichen Betrieben für das stehende Holz der höhere Teilwert (§ 6 Z 2 lit. b) nicht angesetzt, dann sind Aufwendungen für die Pflege des stehenden Holzes und Wiederaufforstungskosten als Betriebsausgaben abzusetzen.
(9) Die Beiträge für die freiwillige Mitgliedschaft bei Berufs- und Wirtschaftsverbänden sind nur unter folgenden Voraussetzungen abzugsfähig:
– Die Berufs- und Wirtschaftsverbände müssen sich nach ihrer Satzung und tatsächlichen Geschäftsführung ausschließlich oder überwiegend mit der Wahrnehmung der betrieblichen und beruflichen Interessen ihrer Mitglieder befassen.
– Die Beiträge können nur in angemessener, statutenmäßig festgesetzter Höhe abgesetzt werden.
(10) Beim Wechsel der Gewinnermittlungsart gilt folgendes:
1. Es ist durch Zu- und Abschläge auszuschließen, daß Veränderungen des Betriebsvermögens (Betriebseinnahmen, Betriebsausgaben) nicht oder doppelt berücksichtigt werden. Ergeben die Zu- und Abschläge einen Überschuß (Übergangsgewinn), so ist dieser beim Gewinn des ersten Gewinnermittlungszeitraumes nach dem Wechsel zu berücksichtigen. Ergeben die Zu- und Abschläge einen Verlust (Übergangsverlust), so ist dieser, beginnend mit dem ersten Gewinnermittlungszeitraum nach dem Wechsel, zu je einem Siebentel in den nächsten sieben Gewinnermittlungszeiträumen zu berücksichtigen. Bei Veräußerung oder Aufgabe des ganzen Betriebes, eines Teilbetriebes oder eines Mitunternehmeranteiles sind Übergangsgewinne oder (restliche) Übergangsverluste beim Gewinn des letzten Gewinnermittlungszeitraumes vor Veräußerung oder Aufgabe zu berücksichtigen.
2. Darüber hinaus ist durch Zu- oder Abschläge und durch entsprechende Bilanzansätze sicherzustellen, daß sonstige Änderungen der Gewinnermittlungsgrundsätze (zB hinsichtlich der unternehmensrechtlichen Grundsätze ordnungsmäßiger Buchführung beim Übergang von der Gewinnermittlung gemäß § 4 Abs. 1 oder 3 auf § 5 oder hinsichtlich der Berücksichtigung von Wertminderungen des Betriebsvermögens beim Übergang auf Buchführung) mit dem Wechsel der Gewinnermittlungsart berücksichtigt werden.
3.
a) Beim Übergang auf die Gewinnermittlung gemäß § 5 ist der Grund und Boden steuerneutral auf den Teilwert im Zeitpunkt des Wechsels auf- oder abzuwerten.
b) Beim Übergang von der Gewinnermittlungsart gemäß § 5 auf eine andere Gewinnermittlungsart sind die stillen Reserven des Grund und Bodens und des gewillkürten Betriebsvermögens aufzudecken und zu versteuern. Auf Grund eines in der Steuererklärung (Feststellungserklärung) gestellten Antrages sind die stillen Reserven des zum notwendigen Betriebsvermögen gehörenden Grund und Bodens aber einer Rücklage (bei Gewinnermittlung gemäß § 4 Abs. 3 einem steuerfreien Betrag) zuzuführen, die (der) erst im Zeitpunkt des Ausscheidens des Grund und Bodens aus dem Betriebsvermögen oder im Zeitpunkt der Veräußerung oder Aufgabe des Betriebes insoweit zu versteuern ist, als die stillen Reserven in diesem Zeitpunkt noch vorhanden sind.
(11) Für Zuwendungen an und von Privatstiftungen gilt folgendes:
1. Zuwendungen an Privatstiftungen sind nach Maßgabe der folgenden Bestimmungen Betriebsausgaben:
a) Die Privatstiftung dient nach der Stiftungsurkunde und der tatsächlichen Geschäftsführung ausschließlich und unmittelbar dem Betriebszweck des stiftenden Unternehmers oder auch mit diesem verbundener Konzernunternehmen. Verteilt die Privatstiftung die Zuwendungen gemäß § 13 Abs. 1 Z 1 vorletzter Satz des Körperschaftsteuergesetzes 1988, sind die Zuwendungen gemäß dieser Verteilung abzugsfähig.
b) Die Privatstiftung dient nach der Stiftungsurkunde und der tatsächlichen Geschäftsführung der Unterstützung betriebszugehöriger Arbeitnehmer. Die Zuwendungen des stiftenden Arbeitgebers sind dabei nur in dem in Abs. 4 Z 2 lit. b genannten Ausmaß und nur unter folgenden Voraussetzungen als Betriebsausgabe abzugsfähig:
– Der Kreis der Begünstigten der Privatstiftung beschränkt sich auf Arbeitnehmer oder frühere Arbeitnehmer der Betriebe eines Arbeitgebers oder mit diesem verbundener Konzernunternehmen (Trägerunternehmen). Als Arbeitnehmer gelten auch der (Ehe-)Partner des (früheren) Arbeitnehmers und Kinder (§ 106) und Personen, deren Gehälter und sonstige Vergütungen jeder Art für ihre Tätigkeit im Betrieb unter die Einkünfte aus sonstiger selbständiger Arbeit im Sinne des § 22 Z 2 fallen.
– Der Kreis der Begünstigten ist in der Stiftungsurkunde oder Zusatzurkunde genau bezeichnet.
– Die ausschließliche und unmittelbare Verwendung des Vermögens und der Einkünfte der Privatstiftung ist durch die Stiftungsurkunde und tatsächlich dauernd für Zwecke der Unterstützung der Arbeitnehmer gesichert.
– Die dem Kreis der Begünstigten angehörenden Personen sind nicht zu laufenden Beiträgen oder zu sonstigen Zuschüssen verpflichtet.
– Die Stiftungsurkunde sieht vor, dass das Vermögen bei Auflösung der Privatstiftung nur den Begünstigten zufällt und bei Fehlen von Begünstigten nur für gemeinnützige, mildtätige oder kirchliche Zwecke im Sinne der Bundesabgabenordnung verwendet werden darf.
c) Die Privatstiftung dient nach der Stiftungsurkunde und der tatsächlichen Geschäftsführung ausschließlich und unmittelbar der Weitergabe von Beteiligungserträgen im Sinne des § 10 Abs. 1 des Körperschaftsteuergesetzes 1988 aus Beteiligungen am Unternehmen des Arbeitgebers oder an mit diesem verbundenen Konzernunternehmen. Verteilt die Privatstiftung die Zuwendungen gemäß § 13 Abs. 1 Z 1 vorletzter Satz des Körperschaftsteuergesetzes 1988, sind die Zuwendungen gemäß dieser Verteilung abzugsfähig. Stifter laut der Stiftungsurkunde können nur der Arbeitgeber, die mit diesem verbundenen Konzernunternehmen und die innerbetrieblich bestehende gesetzliche Arbeitnehmervertretung sein. Die Zuwendungen des Stifters sind dabei nur insoweit abzugsfähig, als es sich um Beteiligungen am Unternehmen des Arbeitgebers oder an mit diesem verbundenen Konzernunternehmen oder um den für die Anschaffung solcher Beteiligungen notwendigen Geldbetrag, weiters um Aufwendungen für die Gründung und die laufende Betriebsführung der Stiftung handelt und folgende Voraussetzungen erfüllt sind:
– Der Kreis der Begünstigten und Letztbegünstigten der Privatstiftung umfasst ausschließlich alle Arbeitnehmer oder bestimmte Gruppen von Arbeitnehmern oder frühere Arbeitnehmer des (jeweiligen) Stifters. Als Arbeitnehmer gelten auch der (Ehe-)Partner des (früheren) Arbeitnehmers und Kinder (§ 106). Abweichend davon kann die Stiftungsurkunde vorsehen, dass nach Ablauf von 99 Jahren ab Errichtung der Stiftung der Stifter Letztbegünstigter sein kann.
– Der Kreis der Begünstigten ist in der Stiftungs(zusatz)urkunde genau bezeichnet.
– Die Weiterleitung der Beteiligungserträge der Privatstiftung im Wirtschaftsjahr des Zuflusses ist in der Stiftungs(zusatz)urkunde ausdrücklich festgehalten.
– Die Stiftungsurkunde sieht vor, dass das Vermögen bei Auflösung der Privatstiftung und bei Fehlen von Letztbegünstigten nur für gemeinnützige, mildtätige oder kirchliche Zwecke im Sinne der Bundesabgabenordnung verwendet werden darf.
2.
a) Zuwendungen von Privatstiftungen sind mit dem Betrag anzusetzen, der für das einzelne Wirtschaftsgut, für sonstiges Vermögen oder sonstige geldwerte Vorteile im Zeitpunkt der Zuwendung hätte aufgewendet werden müssen (insbesondere fiktive Anschaffungskosten). Die fiktiven Anschaffungskosten sind um negative Anschaffungskosten des zugewendeten Wirtschaftsgutes bzw. negative Buchwerte des zugewendeten sonstigen Vermögens zu vermindern. Die sich ergebenden Anschaffungskosten sind evident zu halten.
b) Die Zuwendung von Betrieben, Teilbetrieben oder Mitunternehmeranteilen ist hinsichtlich der steuerfreien Rücklagen und steuerfreien Beträge gemäß §§ 10, 12 und 116 Abs. 2 so zu behandeln, als ob eine Gesamtrechtsnachfolge vorläge.
(12) Die Einlagenrückzahlung von Körperschaften gilt, auch wenn sie im Wege einer Einkommensverwendung erfolgt, als Veräußerung einer Beteiligung und führt beim Anteilsinhaber (Beteiligten) sowohl bei einem Betriebsvermögensvergleich (§ 4 Abs. 1, § 5) als auch bei einer Einnahmen – Ausgabenrechnung (§ 4 Abs. 3) nach Maßgabe der folgenden Bestimmungen zu einer Minderung und Erhöhung von Aktivposten des Betriebsvermögens:
1. Einlagen im Sinne dieser Vorschrift sind das aufgebrachte Grund-, Stamm- oder Genossenschaftskapital und sonstige Einlagen und Zuwendungen, die als Kapitalrücklage auszuweisen sind oder bei Erwerbs- und Wirtschaftsgenossenschaften auszuweisen waren einschließlich eines Partizipations- und Genußrechtskapitals im Sinne des § 8 Abs. 3 Z 1 des Körperschaftsteuergesetzes 1988, sowie jene Verbindlichkeiten denen abgabenrechtlich die Eigenschaft eines verdeckten Grund-, Stamm- oder Genossenschaftskapitals zukommt.
2. Nicht zu den Einlagen gehören Beträge, die unter § 32 Z 3 fallen oder die infolge einer Umgründung im Sinne des Umgründungssteuergesetzes die Eigenschaft einer Gewinnrücklage oder eines Bilanzgewinnes verloren haben.
3. Die Körperschaft hat den Stand der Einlagen im Sinne dieser Vorschrift im Wege eines Evidenzkontos zu erfassen und seine Erhöhungen durch weitere Einlagen und Zuwendungen und Verminderungen durch Ausschüttungen oder sonstige Verwendungen laufend fortzuschreiben. Das Evidenzkonto ist in geeigneter Form der jährlichen Steuererklärung anzuschließen.
Anmerkung
Schlagworte
§ 10geändertAbs 1 Z 3; Abs 4; Abs 5; Abs 7 Z 1
… 4 unveränderte Absätze
Gewinnfreibetrag
§ 10.
(1) Bei natürlichen Personen kann bei der Gewinnermittlung eines Betriebes ein Gewinnfreibetrag bis zu 13% des Gewinnes, insgesamt jedoch höchstens 100 000 Euro im Veranlagungsjahr, nach Maßgabe der folgenden Bestimmungen gewinnmindernd geltend gemacht werden:
1. Bemessungsgrundlage ist der Gewinn, ausgenommen Veräußerungsgewinne (§ 24).
2. Der Gewinnfreibetrag steht dem Steuerpflichtigen für jedes Kalenderjahr einmal bis zu einer Bemessungsgrundlage von 30 000 Euro zu (Grundfreibetrag). Erzielt der Steuerpflichtige Einkünfte aus mehreren Betrieben, ist der Grundfreibetrag nach Wahl des Steuerpflichtigen zuzuordnen. Wird vom Wahlrecht nicht Gebrauch gemacht, ist der Grundfreibetrag im Verhältnis der Gewinne zuzuordnen.
3. Übersteigt die Bemessungsgrundlage den Betrag von 30 000 Euro, kann ein investitionsbedingter Gewinnfreibetrag geltend gemacht werden, soweit
Der investitionsbedingte Gewinnfreibetrag kann für das Wirtschaftsjahr der Anschaffung oder Herstellung begünstigter Wirtschaftsgüter (Abs. 3) geltend gemacht werden. Er ist mit den Anschaffungs- oder Herstellungskosten begrenzt. Die Absetzung für Abnutzung wird dadurch nicht berührt.
… 5 unveränderte Absätze
4. Wird der Gewinn nach § 17 oder einer darauf gestützten Pauschalierungsverordnung ermittelt, steht nur der Grundfreibetrag nach Z 2 zu. Ein investitionsbedingter Gewinnfreibetrag kann nicht geltend gemacht werden.
(2) Bei Gesellschaften, bei denen die Gesellschafter als Mitunternehmer anzusehen sind, können nur die Gesellschafter den Gewinnfreibetrag im Sinne des Abs. 1 in Anspruch nehmen. Sowohl der Grundfreibetrag als auch der investitionsbedingte Gewinnfreibetrag, höchstens jedoch 100 000 Euro (Abs. 1), sind bei den Mitunternehmern mit einem der Gewinnbeteiligung entsprechenden Teilbetrag anzusetzen. Hält der Mitunternehmer die Beteiligung im Betriebsvermögen eines Betriebes, kann der Gewinnfreibetrag nur bei Ermittlung des Gewinnes dieses Betriebes berücksichtigt werden.
(3) Begünstigte Wirtschaftsgüter im Sinne des Abs. 1 Z 3 sind:
1. Nicht unter Abs. 4 fallende abnutzbare körperliche Wirtschaftsgüter des Anlagevermögens mit einer betriebsgewöhnlichen Nutzungsdauer von mindestens vier Jahren, die inländischen Betrieben oder inländischen Betriebsstätten zuzurechnen sind, wenn der Betrieb oder die Betriebsstätte der Erzielung von Einkünften im Sinne des § 2 Abs. 3 Z 1 bis 3 dient. Dabei gelten Wirtschaftsgüter, die auf Grund einer entgeltlichen Überlassung überwiegend außerhalb eines Mitgliedstaates der Europäischen Union oder eines Staates des Europäischen Wirtschaftsraumes eingesetzt werden, nicht einem inländischen Betrieb oder einer inländischen Betriebsstätte als zugerechnet.
2. Wertpapiere gemäß § 14 Abs. 7 Z 4, die dem Anlagevermögen eines inländischen Betriebes oder einer inländischen Betriebsstätte ab dem Anschaffungszeitpunkt mindestens vier Jahre gewidmet werden, vorbehaltlich Abs. 5 Z 2 und Z 3.
(4) Für folgende Wirtschaftsgüter kann ein investitionsbedingter Gewinnfreibetrag nicht gewinnmindernd geltend gemacht werden:
– Wirtschaftsgüter, für die der Forschungsfreibetrag gemäß § 4 Abs. 4 Z 4 oder Z 4b oder die eine Forschungsprämie gemäß § 108c in Anspruch genommen wurde wird.
(5) Scheiden Wirtschaftsgüter, für die der investitionsbedingte Gewinnfreibetrag geltend gemacht worden ist, vor Ablauf der Frist von vier Jahren aus dem Betriebsvermögen aus oder werden sie ins Ausland – - ausgenommen im Falle der entgeltlichen Überlassung in einen Mitgliedstaat der Europäischen Union oder in einen Staat des Europäischen Wirtschaftsraumes – - verbracht, gilt Folgendes:
1. Der investitionsbedingte Gewinnfreibetrag ist insoweit gewinnerhöhend anzusetzen. Der gewinnerhöhende Ansatz hat im Jahr des Ausscheidens oder des Verbringens zu erfolgen.
… 5 unveränderte Absätze
2. Im Fall des Ausscheidens von Wertpapieren gemäß § 14 Abs. 7 Z 4 unterbleibt insoweit der gewinnerhöhende Ansatz, als im Jahr des Ausscheidens begünstigte Wirtschaftsgüter im Sinne des Abs. 3 Z 1, die die Voraussetzungen für den Freibetrag erfüllen, angeschafft oder hergestellt werden (Ersatzbeschaffung). Auf den Fristenlauf des angeschafften oder hergestellten Wirtschaftsgutes wird die Behaltedauer des ausgeschiedenen Wertpapiers angerechnet. Die Frist kann jedoch nicht vor jenem Zeitpunkt enden, zu dem die Frist für das ausgeschiedene Wertpapier geendet hätte. Soweit Wirtschaftsgüter der Ersatzbeschaffung dienen, kann ein Freibetrag nicht in Anspruch genommen werden. Wirtschaftsgüter, die der Ersatzbeschaffung dienen, sind als solche im Verzeichnis gemäß Abs. 7 Z 2 auszuweisen.
3. Werden Wertpapiere, für die ein investitionsbedingter Gewinnfreibetrag in Anspruch genommen wurde, vorzeitig getilgt, können zur Vermeidung einer Nachversteuerung anstelle begünstigter körperlicher Wirtschaftsgüter innerhalb von zwei Monaten nach der vorzeitigen Tilgung auch Wertpapiere gemäß § 14 Abs. 7 Z 4 angeschafft werden (Wertpapierersatzbeschaffung). In den ersatzbeschafften Wertpapieren setzt sich der Lauf der Frist gemäß Abs. 3 hinsichtlich der vorzeitig getilgten Wertpapiere unverändert fort. Soweit Wertpapiere der Ersatzbeschaffung dienen, kann ein investitionsbedingter Gewinnfreibetrag nicht in Anspruch genommen werden. Wertpapiere, die der Ersatzbeschaffung dienen, sind im Verzeichnis gemäß Abs. 7 Z 2 als solche auszuweisen.
Im Falle des Ausscheidens eines Wirtschaftsgutes infolge höherer Gewalt oder behördlichen Eingriffs unterbleibt der gewinnerhöhende Ansatz.
(6) Im Falle der Übertragung eines Betriebes ist der gewinnerhöhende Ansatz (Abs. 5) beim Rechtsnachfolger vorzunehmen. Im Falle der Übertragung eines Betriebes ist der gewinnerhöhende Ansatz nur dann vorzunehmen, wenn die Wirtschaftsgüter, für die der investitionsbedingte Gewinnfreibetrag geltend gemacht worden ist, vor Ablauf der Frist ausscheiden oder verbracht (Abs. 5) werden.
(7) Voraussetzungen für die Geltendmachung des investitionsbedingten Gewinnfreibetrages (Abs. 1 Z 3) sind:
1. Der investitionsbedingte Gewinnfreibetrag wird in der Einkommensteuererklärung oder Feststellungserklärung an der dafür vorgesehenen Stelle ausgewiesen. Der Ausweis hat getrennt zu erfolgen für
2. Wirtschaftsgüter, die der Deckung eines investitionsbedingten Gewinnfreibetrages dienen, sind in einem Verzeichnis auszuweisen. In diesem Verzeichnis ist für jeden Betrieb jeweils getrennt für körperliche Anlagegüter gemäß Abs. 3 Z 1 und Wertpapiere gemäß Abs. 3 Z 2 auszuweisen, in welchem Umfang die Anschaffungs- oder Herstellungskosten zur Deckung des investitionsbedingten Gewinnfreibetrages beitragen. Das Verzeichnis ist der Abgabenbehörde auf Verlangen vorzulegen. Die Antragstellung oder eine Berichtigung des Verzeichnisses ist bis zur Rechtskraft des betreffenden Einkommensteuerbescheides oder Feststellungsbescheides möglich.
§ 16geändertAbs 1 Tabelle
… 22 unveränderte Absätze
Werbungskosten
§ 16.
(1) Werbungskosten sind die Aufwendungen oder Ausgaben zur Erwerbung, Sicherung oder Erhaltung der Einnahmen. Aufwendungen und Ausgaben für den Erwerb oder Wertminderungen von Wirtschaftsgütern sind nur insoweit als Werbungskosten abzugsfähig, als dies im folgenden ausdrücklich zugelassen ist. Hinsichtlich der durchlaufenden Posten ist § 4 Abs. 3 anzuwenden. Werbungskosten sind bei der Einkunftsart abzuziehen, bei der sie erwachsen sind. Werbungskosten sind auch:
1. Schuldzinsen und auf besonderen Verpflichtungsgründen beruhende Renten und dauernde Lasten, soweit sie mit einer Einkunftsart in wirtschaftlichem Zusammenhang stehen. Abzuziehen sind auch Renten und dauernde Lasten sowie Abfindungen derselben, wenn die Renten und dauernden Lasten zum Erwerb einer Einkunftsquelle gedient haben. Ein Abzug ist jedoch nur insoweit zulässig, als die Summe der verausgabten Beträge (Renten, dauernde Lasten, gänzliche oder teilweise Abfindungen derselben sowie allfällige Einmalzahlungen) den Wert der Gegenleistung (§ 29 Z 1) übersteigt.
2. Abgaben und Versicherungsbeiträge, soweit sie sich auf Wirtschaftsgüter beziehen, die dem Steuerpflichtigen zur Einnahmenerzielung dienen.
3.
a) Pflichtbeiträge zu gesetzlichen Interessenvertretungen auf öffentlich-rechtlicher Grundlage sowie Betriebsratsumlagen.
b) Beiträge für die freiwillige Mitgliedschaft bei Berufsverbänden und Interessenvertretungen. Die Beiträge sind nur unter folgenden Voraussetzungen abzugsfähig:
– Die Berufsverbände und Interessenvertretungen müssen sich nach ihrer Satzung und tatsächlichen Geschäftsführung ausschließlich oder überwiegend mit der Wahrnehmung der beruflichen Interessen ihrer Mitglieder befassen.
– Die Beiträge können nur in angemessener, statutenmäßig festgesetzter Höhe abgezogen werden.
4.
a) Beiträge des Versicherten zur Pflichtversicherung in der gesetzlichen Sozialversicherung.
b) Beiträge zu den zusätzlichen Pensionsversicherungen, die vom Pensionsinstitut der Linzer Elektrizitäts-, Fernwärme- und Verkehrsbetriebe AG, vom Pensionsinstitut für Verkehr und öffentliche Einrichtungen und nach der Bundesforste-Dienstordnung durchgeführt werden.
c) Pensions(Provisions)pflichtbeiträge der Bediensteten der Gebietskörperschaften und Pflichtbeiträge der Bediensteten öffentlich-rechtlicher Körperschaften zu Versorgungseinrichtungen, soweit auf Grund öffentlich-rechtlicher Vorschriften eine Verpflichtung zur Teilnahme an einer solchen Versorgungseinrichtung besteht.
d) Beiträge auf Grund gesetzlicher Verpflichtungen der von § 25 Abs. 1 Z 4 und § 29 Z 4 erfaßten Personen.
e) Pflichtbeiträge zu Versorgungs- und Unterstützungseinrichtungen der Kammern der selbständig Erwerbstätigen, soweit diese Einrichtungen der Kranken-, Unfall-, Alters-, Invaliditäts- und Hinterbliebenenversorgung dienen; weiters Beiträge zu einer inländischen gesetzlichen Krankenversicherung sowie Beiträge zu einer Krankenversicherung auf Grund einer in- oder ausländischen gesetzlichen Versicherungspflicht. Beiträge zu Einrichtungen, die der Krankenversorgung dienen, Beiträge zu inländischen gesetzlichen Krankenversicherungen sowie Beiträge zu einer Krankenversicherung auf Grund einer in- oder ausländischen gesetzlichen Versicherungspflicht sind nur insoweit abzugsfähig, als sie der Höhe nach insgesamt Pflichtbeiträgen in der gesetzlichen Sozialversicherung entsprechen.
f) Beiträge von Arbeitnehmern zu einer ausländischen Pflichtversicherung, die einer inländischen gesetzlichen Sozialversicherung entspricht.
g) Beiträge von Grenzgängern zu einer inländischen oder ausländischen gesetzlichen Krankenversicherung. Grenzgänger sind im Inland ansässige Arbeitnehmer, die im Ausland ihren Arbeitsort haben und sich in der Regel an jedem Arbeitstag von ihrem Wohnort dorthin begeben.
h) Beiträge von Arbeitnehmern zu ausländischen Pensionskassen, die auf Grund einer ausländischen gesetzlichen Verpflichtung zu leisten sind.
5. Von Arbeitnehmern beim Steuerabzug vom Arbeitslohn entrichtete Wohnbauförderungsbeiträge im Sinne des Bundesgesetzes über die Einführung eines Wohnbauförderungsbeitrages, BGBl. Nr. 13/1952.
6. Ausgaben des Steuerpflichtigen für Fahrten zwischen Wohnung und Arbeitsstätte. Für die Berücksichtigung dieser Aufwendungen gilt:
a) Diese Ausgaben sind bei einer einfachen Fahrtstrecke zwischen Wohnung und Arbeitsstätte bis 20 km grundsätzlich durch den Verkehrsabsetzbetrag (§ 33 Abs. 5) abgegolten.
b) Beträgt die einfache Fahrtstrecke zwischen Wohnung und Arbeitsstätte, die der Arbeitnehmer im Lohnzahlungszeitraum überwiegend zurücklegt, mehr als 20 km und ist die Benützung eines Massenbeförderungsmittels zumutbar, dann werden zusätzlich als Pauschbeträge berücksichtigt:
Bei einer Fahrtstrecke von
20 km bis 40 km | |
40 km bis 60 km | |
über 60 km | |
c) Ist dem Arbeitnehmer im Lohnzahlungszeitraum überwiegend die Benützung eines Massenbeförderungsmittels zwischen Wohnung und Arbeitsstätte zumindest hinsichtlich der halben Fahrtstrecke nicht zumutbar, dann werden anstelle der Pauschbeträge nach lit. b folgende Pauschbeträge berücksichtigt:
Bei einer einfachen Fahrtstrecke von
2 km bis 20 km | |
20 km bis 40 km | |
40 km bis 60 km | |
über 60 km | |
Mit dem Verkehrsabsetzbetrag und den Pauschbeträgen nach lit. b und c sind alle Ausgaben für Fahrten zwischen Wohnung und Arbeitsstätte abgegolten. Für die Inanspruchnahme der Pauschbeträge hat der Arbeitnehmer dem Arbeitgeber auf einem amtlichen Vordruck eine Erklärung über das Vorliegen der Voraussetzungen der lit. b und c abzugeben. Der Arbeitgeber hat die Erklärung des Arbeitnehmers zum Lohnkonto (§ 76) zu nehmen. Änderungen der Verhältnisse für die Berücksichtigung dieser Pauschbeträge muß der Arbeitnehmer dem Arbeitgeber innerhalb eines Monates melden. Die Pauschbeträge sind auch für Feiertage sowie für Lohnzahlungszeiträume zu berücksichtigen, in denen sich der Arbeitnehmer im Krankenstand oder auf Urlaub (Karenzurlaub) befindet. Wird der Arbeitnehmer im Lohnzahlungszeitraum überwiegend im Werkverkehr (§ 26 Z 5) befördert, dann stehen ihm die Pauschbeträge nach lit. b und c nicht zu. Erwachsen ihm für die Beförderung im Werkverkehr Kosten, dann sind diese bis zur Höhe der sich aus lit. b und c ergebenden Beträge als Werbungskosten zu berücksichtigen.
… 16 unveränderte Absätze
7. Ausgaben für Arbeitsmittel (zB Werkzeug und Berufskleidung). Ist die Nutzungsdauer der Arbeitsmittel länger als ein Jahr, ist Z 8anzuwenden.
8. Absetzungen für Abnutzung und für Substanzverringerung (§§ 7 und 8). Gehört ein Gebäude oder ein sonstiges Wirtschaftsgut nicht zu einem Betriebsvermögen, so gilt für die Bemessung der Absetzung für Abnutzung oder Substanzverringerung folgendes:
a) Grundsätzlich sind die tatsächlichen Anschaffungs- oder Herstellungskosten zugrunde zu legen. Bei der Ermittlung der Anschaffungs- oder Herstellungskosten ist § 6 Z 11 und 12 zu berücksichtigen. § 13 ist anzuwenden.
b) Wird ein Gebäude unentgeltlich erworben, ist die Absetzung für Abnutzung des Rechtsvorgängers fortzusetzen.
c) Wird ein sonstiges Wirtschaftsgut unentgeltlich erworben, sind die fiktiven Anschaffungskosten im Zeitpunkt des unentgeltlichen Erwerbes (§ 6 Z 9) anzusetzen.
d) Wird ein vom Steuerpflichtigen früher angeschafftes oder hergestelltes Wirtschaftsgut erstmalig zur Erzielung von Einkünften verwendet, sind der Bemessung der Absetzung für Abnutzung die fiktiven Anschaffungskosten zum Zeitpunkt der erstmaligen Nutzung zur Einkünfteerzielung zugrunde zu legen.
e) Bei Gebäuden, die der Erzielung von Einkünften aus Vermietung und Verpachtung dienen, können ohne Nachweis der Nutzungsdauer jährlich 1,5% der Bemessungsgrundlage (lit. a bis d) als Absetzung für Abnutzung geltend gemacht werden.
9. Mehraufwendungen des Steuerpflichtigen für Verpflegung und Unterkunft bei ausschließlich beruflich veranlassten Reisen. Diese Aufwendungen sind ohne Nachweis ihrer Höhe als Werbungskosten anzuerkennen, soweit sie die sich aus § 26 Z 4 ergebenden Beträge nicht übersteigen. Dabei steht das volle Tagesgeld für 24 Stunden zu. Höhere Aufwendungen für Verpflegung sind nicht zu berücksichtigen.
10. Aufwendungen für Aus- und Fortbildungsmaßnahmen im Zusammenhang mit der vom Steuerpflichtigen ausgeübten oder einer damit verwandten beruflichen Tätigkeit und Aufwendungen für umfassende Umschulungsmaßnahmen, die auf eine tatsächliche Ausübung eines anderen Berufes abzielen. Aufwendungen für Nächtigungen sind jedoch höchstens im Ausmaß des den Bundesbediensteten zustehenden Nächtigungsgeldes der Höchststufe bei Anwendung des § 13 Abs. 7 der Reisegebührenvorschrift zu berücksichtigen.
(2) Zu den Werbungskosten zählt auch die Erstattung (Rückzahlung) von Einnahmen, sofern weder der Zeitpunkt des Zufließens der Einnahmen noch der Zeitpunkt der Erstattung willkürlich festgesetzt wurde. Steht ein Arbeitnehmer in einem aufrechten Dienstverhältnis zu jenem Arbeitgeber, dem er Arbeitslohn zu erstatten (rückzuzahlen) hat, so hat der Arbeitgeber die Erstattung (Rückzahlung) beim laufenden Arbeitslohn als Werbungskosten zu berücksichtigen.
(3) Für Werbungskosten, die bei nichtselbständigen Einkünften erwachsen, ist ohne besonderen Nachweis ein Pauschbetrag von 132 Euro jährlich abzusetzen. Dies gilt nicht, wenn diese Einkünfte den Anspruch auf den Pensionistenabsetzbetrag (§ 33 Abs. 6 und § 57 Abs. 4) begründen. Der Abzug des Pauschbetrages darf nicht zu einem Verlust aus nichtselbständiger Arbeit führen. Ohne Anrechnung auf den Pauschbetrag sind abzusetzen:
– Werbungskosten im Sinne des Abs. 1 Z 3 mit Ausnahme der Betriebsratsumlagen
– Werbungskosten im Sinne des Abs. 1 Z 4 und 5
– der Pauschbetrag gemäß Abs. 1 Z 6
– dem Arbeitnehmer für den Werkverkehr erwachsende Kosten (Abs. 1 Z 6 letzter Satz) und
– Werbungskosten im Sinne des Abs. 2.
Anmerkung
Schlagworte
§ 18geändertAbs 1 Z 3 lit b, Z 4, Z 5
… 23 unveränderte Absätze
6. ABSCHNITT
Sonderausgaben
§ 18.
(1) Folgende Ausgaben sind bei der Ermittlung des Einkommens als Sonderausgaben abzuziehen, soweit sie nicht Betriebsausgaben oder Werbungskosten sind:
1. Renten und dauernde Lasten, die auf besonderen Verpflichtungsgründen beruhen. Werden Renten oder dauernde Lasten als angemessene Gegenleistung für die Übertragung von Wirtschaftsgütern geleistet, gilt folgendes: Die Renten und dauernden Lasten sowie Abfindungen derselben sind nur insoweit abzugsfähig, als die Summe der verausgabten Beträge (Renten, dauernde Lasten, gänzliche oder teilweise Abfindungen derselben sowie allfällige Einmalzahlungen) den Wert der Gegenleistung (§ 29 Z 1) übersteigt. Stellt eine aus Anlaß der Übertragung eines Betriebes, Teilbetriebes oder Mitunternehmeranteils vereinbarte Rente oder dauernde Last keine angemessene Gegenleistung für die Übertragung dar, so sind die Renten oder dauernden Lasten nur dann abzugsfähig, wenn
– keine Betriebsausgaben vorliegen und
– keine derart unangemessen hohen Renten oder dauernden Lasten vorliegen, daß der Zusammenhang zwischen Übertragung und Vereinbarung einer Rente oder dauernden Last wirtschaftlich bedeutungslos und damit ein Abzug nach § 20 Abs. 1 Z 4 erster Satz ausgeschlossen ist.
2. Beiträge und Versicherungsprämien ausgenommen solche im Bereich des BMSVG und solche im Bereich der prämienbegünstigten Zukunftsvorsorge (§ 108g) zu einer
– freiwilligen Kranken-, Unfall- oder Pensionsversicherung, ausgenommen Beiträge für die freiwillige Höherversicherung in der gesetzlichen Pensionsversicherung (einschließlich der zusätzlichen Pensionsversicherung im Sinne des § 479 des Allgemeinen Sozialversicherungsgesetzes), soweit dafür eine Prämie nach § 108a in Anspruch genommen wird, sowie ausgenommen Beiträge zu einer Pensionszusatzversicherung (§ 108b),
– Lebensversicherung (Kapital- oder Rentenversicherung), ausgenommen Beiträge zu einer Pensionszusatzversicherung (§ 108b),
– freiwillige Witwen-, Waisen-, Versorgungs- und Sterbekasse,
– Pensionskasse, soweit für die Beiträge nicht eine Prämie nach § 108a in Anspruch genommen wird,
– betrieblichen Kollektivversicherung im Sinne des § 18f des Versicherungsaufsichtsgesetzes, soweit für die Beiträge nicht eine Prämie nach § 108a in Anspruch genommen wird,
– ausländischen Einrichtungen im Sinne des § 5 Z 4 des Pensionskassengesetzes.
Versicherungsprämien sind nur dann abzugsfähig, wenn das Versicherungsunternehmen Sitz oder Geschäftsleitung im Inland hat oder ihm die Erlaubnis zum Geschäftsbetrieb im Inland erteilt wurde.
Beiträge zu Versicherungsverträgen auf den Erlebensfall (Kapitalversicherungen) sind nur abzugsfähig, wenn der Versicherungsvertrag vor dem 1. Juni 1996 abgeschlossen worden ist, für den Fall des Ablebens des Versicherten mindestens die für den Erlebensfall vereinbarte Versicherungssumme zur Auszahlung kommt und überdies zwischen dem Zeitpunkt des Vertragsabschlusses und dem Zeitpunkt des Anfallens der Versicherungssumme im Erlebensfall ein Zeitraum von mindestens zwanzig Jahren liegt. Hat der Versicherte im Zeitpunkt des Vertragsabschlusses das 41. Lebensjahr vollendet, dann verkürzt sich dieser Zeitraum auf den Zeitraum bis zur Vollendung des 60. Lebensjahres, er darf jedoch nicht weniger als zehn Jahre betragen.
Beiträge zu Rentenversicherungsverträgen sind nur abzugsfähig, wenn eine mindestens auf die Lebensdauer zahlbare Rente vereinbart ist.
Besteht der Beitrag (die Versicherungsprämie) in einer einmaligen Leistung, so kann der Erbringer dieser Leistung auf Antrag ein Zehntel des als Einmalprämie geleisteten Betrages durch zehn aufeinanderfolgende Jahre als Sonderausgaben in Anspruch nehmen.
Werden als Sonderausgaben abgesetzte Versicherungsprämien ohne Nachversteuerung (Abs. 4 Z 1) vorausgezahlt, rückgekauft oder sonst rückvergütet, dann vermindern die rückvergüteten Beträge beginnend ab dem Kalenderjahr der Rückvergütung die aus diesem Vertrag als Sonderausgaben absetzbaren Versicherungsprämien.
3. Ausgaben zur Wohnraumschaffung oder zur Wohnraumsanierung:
a) Mindestens achtjährig gebundene Beträge, die vom Wohnungswerber zur Schaffung von Wohnraum an Bauträger geleistet werden. Bauträger sind
– gemeinnützige Bau-, Wohnungs- und Siedlungsvereinigungen
– Unternehmen, deren Betriebsgegenstand nach Satzung und tatsächlicher Geschäftsführung die Schaffung von Wohnungseigentum ist
– Gebietskörperschaften.
Dabei ist es gleichgültig, ob der Wohnraum dem Wohnungswerber in Nutzung (Bestand) gegeben oder ob ihm eine Kaufanwartschaft eingeräumt wird. Ebenso ist es nicht maßgeblich, ob der Wohnungswerber bis zum Ablauf der achtjährigen Bindungszeit im Falle seines Rücktrittes einen Anspruch auf volle Erstattung des Betrages hat oder nicht.
b) Beträge, die zur Errichtung von Eigenheimen oder Eigentumswohnungen verausgabt werden. Eigenheim ist ein Wohnhaus im Inland mit nicht mehr als zwei Wohnungen, wenn mindestens zwei Drittel der Gesamtnutzfläche des Gebäudes Wohnzwecken dienen. Das Eigenheim kann auch im Eigentum zweier oder mehrerer Personen stehen. Das Eigenheim kann auch ein Gebäude auf fremdem Grund und Boden sein. Eine Eigentumswohnung ist eine Wohnung im Sinne des Wohnungseigentumsgesetzes 2002, die muss mindestens zu zwei Dritteln der Gesamtnutzfläche Wohnzwecken dient dienen. Das Eigenheim oder die Eigentumswohnung muss unmittelbar nach Fertigstellung dem Steuerpflichtigen für einen Zeitraum von zumindest zwei Jahren als Hauptwohnsitz dienen. Auch die Aufwendungen für den Erwerb von Grundstücken zur Schaffung von Eigenheimen oder Eigentumswohnungen durch den Steuerpflichtigen bzw. oder durch einen von ihm Beauftragten sind abzugsfähig.
c) Ausgaben zur Sanierung von Wohnraum, wenn die Sanierung über unmittelbaren Auftrag des Steuerpflichtigen durch einen befugten Unternehmer durchgeführt worden ist, und zwar
– Instandsetzungsaufwendungen einschließlich Aufwendungen für energiesparende Maßnahmen, wenn diese Aufwendungen den Nutzungswert des Wohnraumes wesentlich erhöhen oder den Zeitraum seiner Nutzung wesentlich verlängern oder
– Herstellungsaufwendungen.
d) Rückzahlungen von Darlehen, die für die Schaffung von begünstigtem Wohnraum oder für die Sanierung von Wohnraum im Sinne der lit. a bis lit. c aufgenommen wurden, sowie Zinsen für derartige Darlehen. Diesen Darlehen sind Eigenmittel der in lit. a genannten Bauträger gleichzuhalten.
4. Vor dem 1. Jänner 2011 getätigte Ausgaben natürlicher Personen für die Anschaffung von Genußscheinen im Sinne des § 6 des Beteiligungsfondsgesetzes und für die Erstanschaffung junger Aktien (Abs. 3 Z 4 lit. a) von Aktiengesellschaften im Sinne des Abs. 3 Z 4 lit. b, die den Ausgabebetrag (Nennbetrag und ein Aufgeld) betreffen. Die Genußscheine oder jungen Aktien müssen bei einem inländischen Kreditinstitut
– gegen sofortige volle Zahlung der Anschaffungskosten der Genußscheine oder des Ausgabebetrages der jungen Aktien erworben und
– durch mindestens zehn Jahre ab der Anschaffung hinterlegt werden.
Das Kreditinstitut hat dem Steuerpflichtigen die Anschaffung der Genußscheine oder jungen Aktien, die bezahlten Beträge und die Tatsache der Hinterlegung auf einem amtlichen Vordruck zu bescheinigen. Eine Gleichschrift dieser Bescheinigung ist von dem Kreditinstitut dem Wohnsitzfinanzamt zu übersenden.
5. Verpflichtende Beiträge an gesetzlich anerkannte Kirchen und Religionsgesellschaften, die in Österreich gesetzlich anerkannt sind und ihren Sitz in einem Mitgliedstaat der Europäischen Union oder einem Staat des Europäischen Wirtschaftsraumes haben, höchstens jedoch 200 Euro jährlich.
6. Steuerberatungskosten, die an berufsrechtlich befugte Personen geleistet werden.
… 64 unveränderte Absätze
7. Ausgaben zur Leistung von Zuwendungen im Sinne des § 4a Z 1 und 2, soweit diese nicht aus dem Betriebsvermögen erfolgen. Diese Zuwendungen sind jedoch nur insoweit als Sonderausgaben abzugsfähig, als sie zusammen mit Zuwendungen aus dem Betriebsvermögen im Sinne des § 4a Z 1 und 2 insgesamt 10% des sich nach Verlustausgleich ergebenden Gesamtbetrages der Einkünfte des unmittelbar vorangegangenen Kalenderjahres nicht übersteigen.
8. Geldzuwendungen an begünstigte Körperschaften im Sinne des § 4a Z 3 und 4 nach Maßgabe folgender Bestimmungen:
a) Voraussetzung für die Abzugsfähigkeit ist:
– Der Steuerpflichtige gibt der begünstigten Körperschaft seine Versicherungsnummer (§ 31 ASVG) oder seine persönliche Kennnummer der Europäischen Krankenversicherungskarte (§ 31a ASVG) bekannt.
– Die empfangende Körperschaft ist zum Zeitpunkt der Zuwendung in einer Spendenliste im Sinne des § 4a Z 4 eingetragen.
– Die Körperschaft übermittelt der Abgabenbehörde bis Ende Februar des folgenden Kalenderjahres die Höhe der im Kalenderjahr geleisteten Zuwendung unter Zuordnung der ihr bekannt gegebenen Versicherungsnummer (§ 31 ASVG) oder persönlichen Kennnummer der Europäischen Krankenversicherungskarte (§ 31a ASVG) des Spenders elektronisch. Die übermittelten Daten sind im Falle von Änderungen innerhalb von zwei Wochen ab Bekanntwerden des Änderungsgrundes zu berichtigen. Der Bundesminister für Finanzen kann durch Verordnung die Art der elektronischen Übermittlung näher regeln. In der Verordnung kann vorgesehen werden, dass sich die Körperschaft einer bestimmten geeigneten öffentlich-rechtlichen oder privatrechtlichen Übermittlungsstelle zu bedienen hat. Die Körperschaft darf die Sozialversicherungsnummer ausschließlich zur Übermittlung an die Abgabenbehörde verwenden.
b) Nicht abzugsfähig sind Zuwendungen, denen eine Gegenleistung gegenüber steht, auch wenn der Wert der Gegenleistung den Wert der Zuwendung nicht erreicht. Ebenso sind Mitgliedsbeiträge in Höhe der satzungsgemäß von ordentlichen Mitgliedern zu entrichtenden Beiträge, die an eine der begünstigten Körperschaften bezahlt werden, nicht abzugsfähig.
c) Diese Zuwendungen sind nur insoweit als Sonderausgaben abzugsfähig, als sie insgesamt 10% des sich nach Verlustausgleich ergebenden Gesamtbetrages der Einkünfte des unmittelbar vorangegangenen Kalenderjahres nicht übersteigen.
(2) Für Sonderausgaben im Sinne des Abs. 1 Z 2 bis 4 mit Ausnahme der Beiträge für eine freiwillige Weiterversicherung einschließlich des Nachkaufs von Versicherungszeiten in der gesetzlichen Pensionsversicherung und vergleichbarer Beiträge an Versorgungs- und Unterstützungseinrichtungen der Kammern der selbständig Erwerbstätigen ist ohne besonderen Nachweis ein Pauschbetrag von 60 Euro jährlich abzusetzen.
(3) In Ergänzung des Abs. 1 wird bestimmt:
1. Ausgaben im Sinne des Abs. 1 Z 2, 3 und 5 kann der Steuerpflichtige auch dann absetzen, wenn er sie für seinen nicht dauernd getrennt lebenden (Ehe)Partner (§ 106 Abs. 3) und für seine Kinder (§ 106) leistet.
2. Für Ausgaben im Sinne des Abs. 1 Z 2 bis 4 mit Ausnahme der Beiträge für eine freiwillige Weiterversicherung einschließlich des Nachkaufs von Versicherungszeiten in der gesetzlichen Pensionsversicherung und vergleichbarer Beiträge an Versorgungs- und Unterstützungseinrichtungen der Kammern der selbständig Erwerbstätigen besteht ein einheitlicher Höchstbetrag von 2 920 Euro jährlich. Dieser Betrag erhöht sich
– um 2 920 Euro, wenn dem Steuerpflichtigen der Alleinverdiener- oder der Alleinerzieherabsetzbetrag zusteht und/oder
– um 1 460 Euro bei mindestens drei Kindern (§ 106 Abs. 1 und 2). Ein Kind kann nur bei der Anzahl der Kinder eines Steuerpflichtigen berücksichtigt werden. Kinder, die selbst unter das Sonderausgabenviertel fallende Sonderausgaben geltend machen, zählen nicht zur Anzahl der den Erhöhungsbetrag vermittelnden Kinder.
Sind diese Ausgaben insgesamt
– niedriger als der jeweils maßgebende Höchstbetrag, so ist ein Viertel der Ausgaben, mindestens aber der Pauschbetrag nach Abs. 2, als Sonderausgaben abzusetzen,
– gleich hoch oder höher als der jeweils maßgebende Höchstbetrag, so ist ein Viertel des Höchstbetrags als Sonderausgaben abzusetzen (Sonderausgabenviertel).
Beträgt der Gesamtbetrag der Einkünfte mehr als 36 400 Euro, vermindert sich das Sonderausgabenviertel gleichmäßig in einem solchen Ausmaß, dass sich bei einem Gesamtbetrag der Einkünfte von 60 000 Euro ein absetzbarer Betrag in Höhe des Pauschbetrages nach Abs. 2 ergibt.
3.
a) Soweit Beträge nach Abs. 1 Z 3 als Sonderausgaben anerkannt worden sind, können sie aus einem anderen Rechtstitel nicht nochmals als Sonderausgaben berücksichtigt werden. In gleicher Weise dürfen Beträge, bei denen gemäß § 108 Abs. 7 Z 2 die Rückforderung erstatteter Einkommensteuer (Lohnsteuer) unterbleibt, nicht als Sonderausgaben nach Abs. 1 Z 3 berücksichtigt werden.
b) Abs. 1 Z 3 ist auch dann anzuwenden, wenn innerhalb des in Z 1 genannten Personenkreises Geldgeber oder Darlehensschuldner einerseits und Errichter (Eigentümer) bzw. Wohnungswerber (Nutzungsberechtigter, Bestandnehmer) andererseits nicht identisch sind.
4.
a) Junge Aktien im Sinne des Abs. 1 Z 4 sind Aktien,
aa) die im Rahmen der Gründung gegen Bareinzahlung mit sofortiger voller Leistung des Ausgabebetrages (Nennbetrag und Aufgeld) bis zum Ablauf von drei Monaten ab der Eintragung der Gesellschaft in das Firmenbuch angeschafft werden,
bb) die im Rahmen einer Kapitalerhöhung gegen Bareinzahlung mit sofortiger voller Leistung des Ausgabebetrages (Nennbetrag und Aufgeld) neu ausgegeben werden und die im Rahmen einer ordentlichen oder genehmigten Kapitalerhöhung bis zum Ablauf von drei Monaten ab der Eintragung der Durchführung der Erhöhung des Grundkapitals in das Firmenbuch angeschafft werden oder bei denen im Rahmen einer bedingten Kapitalerhöhung die Ausübung des unentziehbaren Bezugsrechtes erklärt wird. Nicht begünstigt sind Aktien, die auf Grund einer Kapitalerhöhung ausgegeben werden, wenn der Beschluß auf Erhöhung des Grundkapitals (§ 149 Abs. 1 des Aktiengesetzes 1965) innerhalb von zwei Jahren nach der Eintragung des Beschlusses über die Herabsetzung des Grundkapitals zum Zwecke der Rückzahlung von Teilen des Grundkapitals (§ 177 des Aktiengesetzes 1965) gefaßt wurde; dies gilt auch für Kapitalherabsetzungen durch eine Aktiengesellschaft oder eine Gesellschaft mit beschränkter Haftung als Rechtsvorgänger der Aktiengesellschaft (§§ 219 und 245 des Aktiengesetzes 1965, § 2 des Bundesgesetzes über die Umwandlung von Handelsgesellschaften, BGBl. Nr. 187/1954).
Die jungen Aktien müssen zur Gänze von einem oder mehreren Kreditinstituten gemeinsam übernommen werden. Die für die Zeichnung der Aktien aufgewendeten Geldmittel müssen der Aktiengesellschaft zusätzlich zugeflossen sein. Nicht begünstigt sind Aktien, für die Garantien hinsichtlich des Wertes oder der Dividendenansprüche abgegeben werden.
b) Aktiengesellschaften im Sinne des Abs. 1 Z 4 sind Aktiengesellschaften mit Sitz und Geschäftsleitung im Inland,
aa) die den Sektionen „Gewerbe“ oder „Industrie“ einer Kammer der gewerblichen Wirtschaft angehören und deren Unternehmensschwerpunkt nach der Satzung sowie den Vorbereitungshandlungen oder der tatsächlichen Geschäftsführung nachweislich die industrielle Herstellung körperlicher Wirtschaftsgüter im Inland, ausgenommen die Herstellung elektrischer Energie, Gas, Wärme oder Wohnbauten, ist und
bb) für die keine allgemeinen Ausfallshaftungen für den Fall der Insolvenz übernommen worden sind.
c) Als Aktiengesellschaft mit dem Unternehmensschwerpunkt im Sinne der lit. b gilt bei Vorliegen der übrigen Voraussetzungen auch eine Aktiengesellschaft, deren Unternehmensschwerpunkt die geschäftsleitende Verwaltung von Beteiligungen ist, wenn auf Grund der finanziellen und organisatorischen Verflechtung nach dem Gesamtbild der tatsächlichen Verhältnisse der Schwerpunkt des Unternehmensverbundes nachweislich die industrielle Herstellung körperlicher Wirtschaftsgüter in Aktiengesellschaften im Inland ist. Voraussetzung ist, daß die Mittel aus der Kapitalerhöhung nachweislich zur Übernahme des Grundkapitals oder einer ordentlichen Kapitalerhöhung bei einer Aktiengesellschaft im Sinne der lit. b verwendet werden.
d) Der Steuerpflichtige hat der Abgabenbehörde das Vorliegen der in lit. a bis c genannten Voraussetzungen nachzuweisen. Die Nachweispflicht entfällt insoweit, als das Finanzamt auf Antrag der ausgebenden Aktiengesellschaft das Vorliegen dieser Voraussetzungen bescheinigt.
(4) In folgenden Fällen sind die als Sonderausgaben abgesetzten Beträge nachzuversteuern:
1. Eine Nachversteuerung von Versicherungsprämien (Abs. 1 Z 2) hat zu erfolgen, wenn
– die Ansprüche aus dem Versicherungsvertrag auf den Erlebensfall innerhalb von zwanzig Jahren seit Vertragsabschluß ganz oder zum Teil abgetreten oder rückgekauft werden. Dieser Zeitraum verkürzt sich, wenn der Versicherte im Zeitpunkt des Vertragsabschlusses das 41. Lebensjahr vollendet hat, entsprechend Abs. 1 Z 2
– innerhalb von zehn Jahren seit Vertragsabschluß eine Vorauszahlung oder Verpfändung der Ansprüche aus dem Versicherungsvertrag erfolgt
– die Ansprüche aus einem Rentenversicherungsvertrag ganz oder zum Teil abgetreten oder rückgekauft oder vor oder nach Beginn der Rentenzahlungen ganz oder zum Teil durch eine Kapitalzahlung abgegolten werden.
Eine Nachversteuerung erfolgt nicht, wenn
– die Ansprüche aus einer kurzen Ablebensversicherung abgetreten oder verpfändet wurden
– die Nachversteuerung bei den Erben vorzunehmen wäre oder
– der Steuerpflichtige nachweist, daß die angeführten Tatsachen durch wirtschaftliche Notlage verursacht sind.
Die Umstände, die zu einer Nachversteuerung oder Verminderung der absetzbaren Versicherungsprämien (Abs. 1 Z 2 letzter Satz) führen, müssen dem Wohnsitzfinanzamt ohne amtliche Aufforderung innerhalb eines Monats mitgeteilt werden
– vom Versicherungsunternehmen im Falle des Rückkaufs, der Abgeltung der Ansprüche aus einem Rentenversicherungsvertrag sowie einer Vorauszahlung, einer Verpfändung oder einer sonstigen Rückvergütung,
– vom Steuerpflichtigen in allen übrigen Fällen.
Im Falle der Verminderung der absetzbaren Versicherungsprämien (Abs. 1 Z 2 letzter Satz) entfällt die Meldepflicht dann, wenn die rückvergüteten Beträge mit künftigen Versicherungsprämien aufgerechnet werden.
2.
a) Eine Nachversteuerung von achtjährig gebundenen Beträgen (Abs. 1 Z 3 lit. a) hat insoweit zu erfolgen, als vor Ablauf von acht Jahren seit Vertragsabschluß die geleisteten Beträge ganz oder zum Teil rückgezahlt werden. Eine Nachversteuerung erfolgt nicht,
– wenn die Wohnung dem Wohnungswerber ins Eigentum (Eigentumswohnung, Eigenheim) übertragen wird
– wenn der Vertrag durch den Tod des Wohnungswerbers aufgelöst wird oder
– soweit die rückgezahlten Beträge wieder für Zwecke der Wohnraumschaffung oder der Wohnraumsanierung verwendet werden.
Die im Abs. 1 Z 3 lit. a genannten Bauträger sind verpflichtet, die Umstände, die zu einer Nachversteuerung führen, dem Wohnsitzfinanzamt des Wohnungswerbers innerhalb eines Monats ohne amtliche Aufforderung mitzuteilen.
b) Eine Nachversteuerung von Ausgaben zur Errichtung von Eigenheimen oder Eigentumswohnungen hat zu erfolgen, wenn die Voraussetzungen des Abs. 1 Z 3 lit. b nicht gegeben sind. Ausgaben zum Erwerb von Grundstücken sind nachzuversteuern, wenn nicht innerhalb von fünf Jahren Maßnahmen gesetzt werden, aus denen die Verwendung des Grundstücks zur Errichtung eines Eigenheimes oder einer Eigentumswohnung erkennbar ist. Eine Nachversteuerung erfolgt nicht, wenn der Steuerpflichtige inzwischen verstorben ist.
c) Eine Nachversteuerung von Darlehensrückzahlungen (Abs. 1 Z 3 lit. d) hat zu erfolgen, wenn festgestellt wird, daß die gesetzlichen Voraussetzungen für die Anerkennung als Sonderausgaben nicht erfüllt sind. Eine Nachversteuerung erfolgt nicht, wenn der Steuerpflichtige inzwischen verstorben ist.
3. Eine Nachversteuerung von Ausgaben zur Anschaffung von Genußscheinen und jungen Aktien (Abs. 1 Z 4) hat zu erfolgen, wenn die Genußscheine oder Aktien vor Ablauf von zehn Jahren seit ihrer Hinterlegung aus dem Depot ausscheiden oder entnommen, entgeltlich oder unentgeltlich übertragen oder einem Betriebsvermögen zugeführt werden. Der Umtausch von Aktien gemäß den §§ 67, 179, 226 Abs. 7 und 233 des Aktiengesetzes und gemäß § 1 Abs. 2 des Gesetzes über die Spaltung von Kapitalgesellschaften gilt insoweit nicht als Entnahme aus dem Depot, als nicht bare Zuzahlungen geleistet werden. Eine Kapitalherabsetzung mit Rückzahlung der Einlagen gilt insoweit als Ausscheiden aus dem Depot. Im Falle eines Depotwechsels oder der Drittverwahrung unterbleibt eine Nachversteuerung, wenn das übernehmende Kreditinstitut die Verpflichtungen im Sinne dieser Ziffer übernimmt und das übertragende Kreditinstitut hievon verständigt. Die Verständigung ist von dem übertragenden Kreditinstitut zehn Jahre ab der Anschaffung aufzubewahren. Die Nachversteuerung erfolgt im Falle der Auflösung eines Beteiligungsfonds höchstens in Höhe des ausgeschütteten Liquidationserlöses, im Falle der Kapitalherabsetzung oder der Abwicklung einer Aktiengesellschaft höchstens in Höhe der rückgezahlten Beträge. Die Tatsachen, die zur Nachversteuerung führen, sind im Falle des Ausscheidens oder der Entnahme von Genußscheinen oder Aktien aus dem Depot von dem depotführenden Kreditinstitut, in allen anderen Fällen vom Steuerpflichtigen dem Wohnsitzfinanzamt innerhalb eines Monats ohne amtliche Aufforderung mitzuteilen. Die Nachversteuerung erfolgt nicht, soweit
a) in den Fällen des Übergangs von Todes wegen, der Abgeltung eines Pflichtteilsanspruches, der Abgeltung von Ansprüchen aus Vermächtnissen, der Übertragung auf Miterben zur Teilung des Nachlasses, der Übertragung auf einen Ehegatten bei Aufteilung ehelichen Gebrauchsvermögens und ehelicher Ersparnisse anlässlich der Scheidung, Aufhebung oder Nichtigerklärung der Ehe oder der Übertragung auf einen eingetragenen Partner bei Aufteilung des partnerschaftlichen Gebrauchsvermögens und der partnerschaftlichen Ersparnisse anlässlich der Auflösung oder Nichtigerklärung der eingetragenen Partnerschaft die Genussscheine oder jungen Aktien weiter bei dem Kreditinstitut hinterlegt bleiben. In diesen Fällen treffen den Rechtsnachfolger die dem Steuerpflichtigen obliegenden Verpflichtungen im Sinne der vorstehenden Bestimmungen.
b) innerhalb eines Jahres nach Eintritt der Tatsachen, die zur Nachversteuerung führen, nach Wahl des Steuerpflichtigen
– in Höhe der dem Sonderausgabenabzug zugrunde gelegten Ausgaben bzw.
– in den Fällen der Auflösung eines Beteiligungsfonds bzw. der Kapitalherabsetzung oder Abwicklung einer Aktiengesellschaft in Höhe der rückgezahlten Beträge
Genußscheine oder im Wege der Erstanschaffung junge Aktien bei dem depotführenden Kreditinstitut erworben und hinterlegt werden (Ersatzbeschaffung). Das Kreditinstitut hat Anschaffungen, durch die eine Nachversteuerung vermieden werden kann, unter Anwendung des Abs. 1 Z 4 zu bescheinigen. Ausgaben für die Anschaffung solcher Genußscheine oder Aktien können nicht nach Abs. 1 Z 4 abgesetzt werden; in diesen Fällen läuft die Zehnjahresfrist für die Nachversteuerung ab dem Zeitpunkt der Hinterlegung jener Genußscheine oder Aktien, deren Anschaffungskosten als Sonderausgaben abgesetzt wurden.
(5) Die Nachversteuerung der als Sonderausgaben abgesetzten Beträge hat mit einem Steuersatz von 30% für jenes Jahr zu erfolgen, in dem die Voraussetzungen für eine Nachversteuerung eingetreten sind.
(6) Als Sonderausgaben sind auch Verluste abzuziehen, die in einem vorangegangenen Jahr entstanden sind (Verlustabzug). Dies gilt nur,
– wenn die Verluste durch ordnungsmäßige Buchführung ermittelt worden sind und
– soweit die Verluste nicht bereits bei der Veranlagung für die vorangegangenen Kalenderjahre berücksichtigt wurden.
Die Höhe des Verlustes ist nach den §§ 4 bis 14 zu ermitteln.
(7) Bei einem Steuerpflichtigen, der den Gewinn nach § 4 Abs. 3 ermittelt, können Verluste nach Abs. 6 berücksichtigt werden, wenn diese in den vorangegangenen drei Jahren entstanden sind.
Anmerkung
Schlagworte
§ 26geändertZ 2, Z 4, Z 5, Z 5 lit a (neu), lit b (neu), Schlussteil (neu)
… 3 unveränderte Absätze
Leistungen des Arbeitgebers, die nicht unter die Einkünfte aus nichtselbständiger Arbeit fallen
§ 26.
Zu den Einkünften aus nichtselbständiger Arbeit gehören nicht:
1. Der Wert der unentgeltlich überlassenen Arbeitskleidung und der Reinigung der Arbeitskleidung, wenn es sich um typische Berufskleidung handelt (zB Uniformen).
2. Beträge,
3. Beträge, die vom Arbeitgeber im betrieblichen Interesse für die Ausbildung oder Fortbildung des Arbeitnehmers aufgewendet werden. Unter den Begriff Ausbildungskosten fallen nicht Vergütungen für die Lehr- und Anlernausbildung.
4. Beträge, die aus Anlass einer Dienstreise als Reisevergütungen (Fahrtkostenvergütungen, Kilometergelder) und als Tagesgelder und Nächtigungsgelder gezahlt werden. Eine Dienstreise liegt vor, wenn ein Arbeitnehmer über Auftrag des Arbeitgebers
Bei Arbeitnehmern, die ihre Dienstreise vom Wohnort aus antreten, tritt an die Stelle des Dienstortes der Wohnort (Wohnung, gewöhnlicher Aufenthalt, Familienwohnsitz).
… 6 unveränderte Absätze
a) Als Kilometergelder sind höchstens die den Bundesbediensteten zustehenden Sätze zu berücksichtigen. Fahrtkostenvergütungen (Kilometergelder) sind auch Kosten, die vom Arbeitgeber höchstens für eine Fahrt pro Woche zum ständigen Wohnort (Familienwohnsitz) für arbeitsfreie Tage gezahlt werden, wenn eine tägliche Rückkehr nicht zugemutet werden kann und für die arbeitsfreien Tage kein steuerfreies Tagesgeld gezahlt wird.
Werden Fahrten zu einem Einsatzort in einem Kalendermonat überwiegend unmittelbar vom Wohnort aus angetreten, liegen hinsichtlich dieses Einsatzortes ab dem Folgemonat Fahrten zwischen Wohnung und Arbeitsstätte vor.
b) Das Tagesgeld für Inlandsdienstreisen darf bis zu 26,40 Euro pro Tag betragen. Dauert eine Dienstreise länger als drei Stunden, so kann für jede angefangene Stunde ein Zwölftel gerechnet werden. Das volle Tagesgeld steht für 24 Stunden zu. Erfolgt eine Abrechnung des Tagesgeldes nach Kalendertagen, steht das Tagesgeld für den Kalendertag zu.
c) Wenn bei einer Inlandsdienstreise keine höheren Kosten für Nächtigung nachgewiesen werden, kann als Nächtigungsgeld einschließlich der Kosten des Frühstücks ein Betrag bis zu 15 Euro berücksichtigt werden.
d) Das Tagesgeld für Auslandsdienstreisen darf bis zum täglichen Höchstsatz der Auslandsreisesätze der Bundesbediensteten betragen. Dauert eine Dienstreise länger als drei Stunden, so kann für jede angefangene Stunde ein Zwölftel gerechnet werden. Das volle Tagesgeld steht für 24 Stunden zu. Erfolgt eine Abrechnung des Tagesgeldes nach Kalendertagen, steht das Tagesgeld für den Kalendertag zu.
e) Wenn bei einer Auslandsdienstreise keine höheren Kosten für Nächtigung einschließlich der Kosten des Frühstücks nachgewiesen werden, kann das den Bundesbediensteten zustehende Nächtigungsgeld der Höchststufe berücksichtigt werden.
Zahlt der Arbeitgeber höhere Beträge, so sind die die genannten Grenzen übersteigenden Beträge steuerpflichtiger Arbeitslohn.
5. Die Beförderung des Arbeitnehmers im Werkverkehr. Werkverkehr liegt vor, wenn der Arbeitgeber seine Arbeitnehmer zwischen Wohnung und Arbeitsstätte mit Fahrzeugen in der Art eines Massenbeförderungsmittels befördert oder befördern läßt. lässt
a) mit Fahrzeugen in der Art eines Massenbeförderungsmittels oder
b) mit Massenbeförderungsmitteln, wenn der Arbeitnehmer dem Grunde nach die Voraussetzungen für die Gewährung des Pendlerpauschales nach § 16 Abs. 1 Z 6 lit. b oder c erfüllt.
Die Beförderung stellt steuerpflichtigen Arbeitslohn dar, wenn diese anstelle des bisher gezahlten Arbeitslohns oder einer üblichen Lohnerhöhung geleistet wird.
6. Umzugskostenvergütungen, die Dienstnehmer anläßlich einer Versetzung aus betrieblichen Gründen an einen anderen Dienstort oder wegen der dienstlichen Verpflichtung, eine Dienstwohnung ohne Wechsel des Dienstortes zu beziehen, erhalten; dies gilt auch für Versetzungen innerhalb von Konzernen. Zu den Umzugskostenvergütungen gehören der Ersatz
… 21 unveränderte Absätze
a) der tatsächlichen Reisekosten für den Arbeitnehmer und seinen (Ehe)Partner (§ 106 Abs. 3) sowie seine Kinder (§ 106) unter Zugrundelegung der Kosten eines Massenbeförderungsmittels (Bahn, Autobus) für die Strecke vom bisherigen Wohnort zum neuen Wohnort
b) der tatsächlichen Frachtkosten für das Übersiedlungsgut (Wohnungseinrichtung usw.) des Arbeitnehmers und seines (Ehe-)Partners und seiner Kinder
c) sonstiger mit der Übersiedlung verbundener Aufwendungen (Umzugsvergütungen). Die Umzugsvergütung darf höchstens 1/15 des Bruttojahresarbeitslohnes betragen.
d) des Mietzinses (einschließlich sonstiger von Mietern zu entrichtender Beträge), den der Arbeitnehmer von der Aufgabe seiner bisherigen Wohnung an bis zum nächstmöglichen Kündigungstermin noch zahlen muß.
7.
a) Beitragsleistungen des Arbeitgebers für seine Arbeitnehmer an
– Pensionskassen im Sinne des Pensionskassengesetzes,
– ausländische Pensionskassen auf Grund einer ausländischen gesetzlichen Verpflichtung oder an ausländische Einrichtungen im Sinne des § 5 Z 4 des Pensionskassengesetzes,
– Unterstützungskassen, die keinen Rechtsanspruch auf Leistungen gewähren,
– betriebliche Kollektivversicherungen im Sinne des § 18f des Versicherungsaufsichtsgesetzes,
– Arbeitnehmerförderstiftungen (§ 4 Abs. 11 Z 1 lit. b),
– Belegschaftsbeteiligungsstiftung (§ 4 Abs. 11 Z 1 lit. c).
Keine Beiträge des Arbeitgebers, sondern solche des Arbeitnehmers liegen vor, wenn sie ganz oder teilweise anstelle des bisher gezahlten Arbeitslohns oder der Lohnerhöhungen, auf die jeweils ein Anspruch besteht, geleistet werden, ausgenommen eine lohngestaltende Vorschrift im Sinne des § 68 Abs. 5 Z 1 bis 6 sieht dies vor.
b) Beträge, die der Arbeitgeber als Kostenersatz für Pensionsverpflichtungen eines früheren Arbeitgebers oder als Vergütung gemäß § 14 Abs. 9 leistet.
c) Beträge, die auf Grund des Betriebspensionsgesetzes oder vergleichbarer gesetzlicher Regelungen durch das Übertragen von Anwartschaften oder Leistungsverpflichtungen an einen die Verpflichtung übernehmenden inländischen Rechtsnachfolger oder an ausländische Einrichtungen im Sinne des § 5 Z 4 des Pensionskassengesetzes geleistet werden, wenn der Rückkauf ausgeschlossen ist und die Leistungen auf Grund des Betriebspensionsgesetzes oder vergleichbarer Regelungen Bezüge und Vorteile gemäß § 25 darstellen.
d) Beiträge, die der Arbeitgeber für seine Arbeitnehmer an eine BV-Kasse leistet, im Ausmaß von höchstens 1,53% des monatlichen Entgeltes im Sinne arbeitsrechtlicher Bestimmungen (§ 6 BMSVG oder gleichartige österreichische Rechtsvorschriften) bzw. von höchstens 1,53% der Bemessungsgrundlage für entgeltfreie Zeiträume (§ 7 BMSVG oder gleichartige österreichische Rechtsvorschriften), darauf entfallende zusätzliche Beiträge gemäß § 6 Abs. 2a BMSVG oder gleichartigen österreichischen Rechtsvorschriften, weiters Beiträge, die nach § 124b Z 66 geleistet werden, sowie Beträge, die auf Grund des BMSVG oder gleichartiger österreichischer Rechtsvorschriften durch das Übertragen von Anwartschaften an eine andere BV-Kasse oder als Überweisung der Abfertigung an ein Versicherungsunternehmen als Einmalprämie für eine Pensionszusatzversicherung gemäß § 108b oder als Überweisung der Abfertigung an ein Kreditinstitut zum ausschließlichen Erwerb von Anteilen an einem prämienbegünstigten Pensionsinvestmentfonds gemäß § 108b oder als Überweisung der Abfertigung an eine Pensionskasse geleistet werden.
8. Zuwendungen einer Privatstiftung im Sinne des § 4 Abs. 11 Z 1 lit. c bis zu einem Betrag von 1 460 Euro jährlich.
Anmerkung
Schlagworte
§ 28geändertAbs 2
… 7 unveränderte Absätze
Vermietung und Verpachtung
§ 28.
(1) Folgende Einkünfte sind, soweit sie nicht zu den Einkünften im Sinne des § 2 Abs. 3 Z 1 bis 5 gehören, Einkünfte aus Vermietung und Verpachtung:
1. Einkünfte aus der Vermietung und Verpachtung von unbeweglichem Vermögen und von Rechten, die den Vorschriften des bürgerlichen Rechts über Grundstücke unterliegen.
2. Einkünfte aus der Vermietung und Verpachtung von Sachinbegriffen, insbesondere von beweglichem Betriebsvermögen.
3. Einkünfte aus der Überlassung von Rechten auf bestimmte oder unbestimmte Zeit oder aus der Gestattung der Verwertung von Rechten, insbesondere aus
– der Einräumung der Werknutzung (Werknutzungsbewilligung, Werknutzungsrecht) im Sinne des Urheberrechtsgesetzes
– der Überlassung von gewerblichen Schutzrechten, von gewerblichen Erfahrungen und von Berechtigungen.
4. Einkünfte aus der Veräußerung von Miet- und Pachtzinsforderungen, und zwar auch dann, wenn diese Forderungen im Veräußerungserlös des Grundstückes mit abgegolten werden.
(2) Aufwendungen für nicht regelmäßig jährlich anfallende Instandhaltungsarbeiten sind über Antrag gleichmäßig auf zehn Jahre zu verteilen. Bei Gebäuden, die Wohnzwecken dienen, gilt hinsichtlich der Instandsetzungsaufwendungen folgendes:
– nicht regelmäßig jährlich anfallende Instandhaltungsarbeiten,
– Absetzungen für außergewöhnliche technische oder wirtschaftliche Abnutzung und damit zusammenhängende Aufwendungen sowie
– außergewöhnliche Aufwendungen, die keine Instandhaltungs-, Instandsetzungs- oder Herstellungsaufwendungen sind,
sind über Antrag gleichmäßig auf zehn Jahre zu verteilen. Bei Gebäuden, die Wohnzwecken dienen, gilt hinsichtlich der Instandsetzungsaufwendungen folgendes:
– Instandsetzungsaufwendungen, die unter Verwendung von entsprechend gewidmeten steuerfreien Subventionen aus öffentlichen Mitteln getätigt werden, scheiden insoweit aus der Ermittlung der Einkünfte aus.
… 19 unveränderte Absätze
– Soweit Instandsetzungsaufwendungen nicht durch steuerfreie Subventionen gedeckt sind, sind sie gleichmäßig auf zehn Jahre verteilt abzusetzen.
Instandsetzungsaufwendungen sind jene Aufwendungen, die nicht zu den Anschaffungs- oder Herstellungskosten gehören und allein oder zusammen mit Herstellungsaufwand den Nutzungswert des Gebäudes wesentlich erhöhen oder seine Nutzungsdauer wesentlich verlängern. Bei Übertragung des Gebäudes auf eine andere Person gilt Folgendes:
– Bei entgeltlicher Übertragung können ab dem der Übertragung folgenden Kalenderjahr restliche Zehntelbeträge nicht mehr abgezogen werden.
– Bei unentgeltlicher Übertragung können ab dem der Übertragung folgenden Kalenderjahr restliche Zehntelbeträge vom Rechtsnachfolger fortgesetzt werden.
(3) Folgende Aufwendungen, soweit sie Herstellungsaufwand darstellen, sind über Antrag gleichmäßig auf fünfzehn Jahre verteilt abzusetzen:
1. Aufwendungen im Sinne der §§ 3 bis 5 des Mietrechtsgesetzes in Gebäuden, die den Bestimmungen des Mietrechtsgesetzes über die Verwendung der Hauptmietzinse unterliegen.
2. Aufwendungen für Sanierungsmaßnahmen, wenn die Zusage für eine Förderung nach dem Wohnhaussanierungsgesetz, dem Startwohnungsgesetz oder den landesgesetzlichen Vorschriften über die Förderung der Wohnhaussanierung vorliegt.
3. Aufwendungen auf Grund des Denkmalschutzgesetzes. § 8 Abs. 2 zweiter und dritter Satz gilt entsprechend.
Werden zur Finanzierung dieses Herstellungsaufwandes erhöhte Zwangsmieten oder erhöhte Mieten, die auf ausdrücklich gesetzlich vorgesehenen Vereinbarungen beruhen, eingehoben, dann kann der Herstellungsaufwand gleichmäßig auch auf die Laufzeit der erhöhten Mieten, mindestens aber gleichmäßig auf zehn Jahre verteilt werden. Bei Übertragung des Gebäudes auf eine andere Person können restliche Teilbeträge ab dem der Übertragung folgenden Kalenderjahr vom Rechtsnachfolger nur fortgesetzt werden, wenn das Gebäude unentgeltlich erworben wurde.
(4) Der Ersatz von Aufwendungen gemäß § 10 des Mietrechtsgesetzes kann über Antrag gleichmäßig auf zehn Jahre verteilt werden. Die beiden letzten Sätze des Abs. 2 gelten auch für diese Zehntelabsetzungen.
(Anm.: Abs. 5 aufgehoben durch BGBl. Nr. 201/1996)
(6) Nicht zu den Einnahmen aus Vermietung und Verpachtung zählen Zuwendungen aus öffentlichen Mitteln, die § 3 Abs. 1 Z 6 entsprechen. Diese Zuwendungen kürzen die damit in unmittelbarem wirtschaftlichen Zusammenhang stehenden Anschaffungs- oder Herstellungskosten sowie Instandhaltungs- oder Instandsetzungsaufwendungen.
(7) Wird ein Gebäude entgeltlich übertragen und wurden innerhalb von fünfzehn Jahren vor der Übertragung vom Steuerpflichtigen selbst oder im Fall der unentgeltlichen Übertragung von seinem Rechtsvorgänger Herstellungsaufwendungen in Teilbeträgen gemäß Abs. 3 abgesetzt, sind im Jahr der Übertragung zusätzlich besondere Einkünfte aus Vermietung und Verpachtung anzusetzen. Dies gilt auch dann, wenn das Gebäude im Zeitpunkt der Übertragung nicht mehr der Erzielung von Einkünften aus Vermietung und Verpachtung dient. Die besonderen Einkünfte sind wie folgt zu errechnen:
1. Zunächst ist zu ermitteln, welcher Betrag bei der Einkunftsermittlung im Falle der Verteilung dieser Kosten auf die Restnutzungsdauer als Absetzung für Abnutzung abzusetzen gewesen wäre (rechnerische Absetzung für Abnutzung).
2. Die tatsächlich abgesetzten Teilbeträge der Herstellungsaufwendungen abzüglich der rechnerischen Absetzung für Abnutzung (Z 1) werden als besondere Einkünfte erfaßt.
Anmerkung
Schlagworte
§ 29geändertZ 2
… 8 unveränderte Absätze
Sonstige Einkünfte (§ 2 Abs. 3 Z 7)
§ 29.
Sonstige Einkünfte sind nur:
1. Wiederkehrende Bezüge, soweit sie nicht zu den Einkünften im Sinne des § 2 Abs. 3 Z 1 bis 6 gehören. Bezüge, die
- freiwillig oder
- an eine gesetzlich unterhaltsberechtigte Person oder
- als Leistung aus einer Pensionszusatzversicherung (§ 108b) gewährt werden, soweit für die Beiträge eine Prämie nach § 108a oder - gegebenenfalls vor einer Verfügung im Sinne des § 108i Z 3 - eine Prämie nach § 108g in Anspruch genommen worden ist, oder es sich um Bezüge handelt, die auf Grund einer Überweisung einer BV-Kasse (§ 17 BMSVG oder gleichartige österreichische Rechtsvorschriften) geleistet werden,
sind nicht steuerpflichtig. Werden die wiederkehrenden Bezüge als angemessene Gegenleistung für die Übertragung von Wirtschaftsgütern geleistet, gilt folgendes: Die wiederkehrenden Bezüge sowie gänzliche oder teilweise Abfindungen derselben sind nur insoweit steuerpflichtig, als die Summe der vereinnahmten Beträge (Renten, dauernde Lasten, gänzliche oder teilweise Abfindungen derselben sowie allfällige Einmalzahlungen) den Wert der Gegenleistung übersteigt. Besteht die Gegenleistung nicht in Geld, ist als Gegenwert der kapitalisierte Wert der wiederkehrenden Bezüge (§§ 15 und 16 des Bewertungsgesetzes) zuzüglich allfälliger Einmalzahlungen anzusetzen. Stellt ein aus Anlaß der Übertragung eines Betriebes, Teilbetriebes oder Mitunternehmeranteils vereinbarter wiederkehrender Bezug keine angemessene Gegenleistung für die Übertragung dar, sind die Renten oder dauernden Lasten nur dann steuerpflichtig, wenn
- sie keine Betriebseinnahmen darstellen und
- sie keine derart unangemessen hohen wiederkehrenden Bezüge darstellen, daß der Zusammenhang zwischen Übertragung und Vereinbarung der wiederkehrenden Bezüge wirtschaftlich bedeutungslos ist und damit eine freiwillige Zuwendung (§ 20 Abs. 1 Z 4 erster Satz) vorliegt.
2. Einkünfte aus Veräußerungsgeschäften im Sinne der §§ des § 30 und 31.
3. Einkünfte aus Leistungen, wie insbesondere Einkünfte aus gelegentlichen Vermittlungen und aus der Vermietung beweglicher Gegenstände, soweit sie weder zu anderen Einkunftsarten (§ 2 Abs. 3 Z 1 bis 6) noch zu den Einkünften im Sinne der Z 1, 2 oder 4 gehören. Solche Einkünfte sind nicht steuerpflichtig, wenn sie im Kalenderjahr höchstens 220 Euro betragen. Übersteigen die Werbungskosten die Einnahmen, so darf der übersteigende Betrag bei der Ermittlung des Einkommens nicht ausgeglichen werden (§ 2 Abs. 2).
4. Funktionsgebühren der Funktionäre von öffentlich-rechtlichen Körperschaften, soweit sie nicht unter § 25 fallen.
§ 30geändertAbs 1 Z 1 lit b, Z 2 (entfallen), Schlussteil · umnummeriert: Abs 1 Z 2
… 3 unveränderte Absätze
Spekulationsgeschäfte
§ 30.
(1) Spekulationsgeschäfte sind:
1. Veräußerungsgeschäfte, bei denen der Zeitraum zwischen Anschaffung und Veräußerung beträgt:
a) Bei Grundstücken und anderen Rechten, die den Vorschriften des bürgerlichen Rechts über Grundstücke unterliegen, nicht mehr als zehn Jahre. Für Grundstücke, bei denen innerhalb von zehn Jahren nach ihrer Anschaffung Herstellungsaufwendungen in Teilbeträgen gemäß § 28 Abs. 3 abgesetzt wurden, verlängert sich die Frist auf 15 Jahre.
b) Bei anderen Wirtschaftsgütern, insbesondere bei Wertpapieren im Sinne des § 1 Abs. 1 des Depotgesetzes, bei sonstigen Beteiligungen und Forderungen, nicht mehr als ein Jahr.
Wurde das Wirtschaftsgut oder die rechtliche Stellung aus einem Geschäft im Sinne der Z 2 unentgeltlich erworben, so ist auf den Anschaffungszeitpunkt oder den Eröffnungszeitpunkt des Geschäftes beim Rechtsvorgänger abzustellen.
(2) Von der Besteuerung ausgenommen sind die Einkünfte aus der Veräußerung von:
… 12 unveränderte Absätze
1. Eigenheimen oder Eigentumswohnungen samt Grund und Boden (§ 18 Abs. 1 Z 3 lit. b), wenn sie dem Veräußerer seit der Anschaffung (im Falle des unentgeltlichen Erwerbes unter Lebenden seit dem unentgeltlichen Erwerb) und mindestens seit zwei Jahren durchgehend als Hauptwohnsitz gedient haben. Im Falle eines Erwerbes von Todes wegen sind für die Fristenberechnung die Besitzzeiten zusammenzurechnen. Im Falle eines unentgeltlichen Erwerbes unter Lebenden gilt dies nur dann, wenn der Erwerber und der Rechtsvorgänger gemeinsam seit der Anschaffung ununterbrochen die Voraussetzung des Hauptwohnsitzes erfüllen.
2. Selbst hergestellten Gebäuden; Grund und Boden ist jedoch abgesehen vom Fall der Z 1 nicht von der Besteuerung ausgenommen.
3. (Anm.: aufgehoben durch BGBl. I Nr. 106/1999)
4. (Anm.: aufgehoben durch BGBl. I Nr. 106/1999)
(3) Spekulationsgeschäfte liegen nicht vor:
1. Soweit die Einkünfte aus den Veräußerungsgeschäften zu den Einkünften im Sinne des § 2 Abs. 3 Z 1 bis 6 gehören.
2. Wenn Wirtschaftsgüter infolge eines behördlichen Eingriffs oder zur Vermeidung eines solchen nachweisbar unmittelbar drohenden Eingriffs veräußert werden.
(4) Als Einkünfte sind der Unterschiedsbetrag zwischen dem Veräußerungserlös einerseits und den Anschaffungskosten und den Werbungskosten andererseits anzusetzen. Im Falle der Veräußerung eines angeschafften Gebäudes sind die Anschaffungskosten um Instandsetzungsaufwendungen und Herstellungsaufwendungen insoweit zu erhöhen, als sie nicht bei der Ermittlung außerbetrieblicher Einkünfte zu berücksichtigen sind. Sie sind um Absetzungen für Abnutzungen, soweit sie bei der Ermittlung außerbetrieblicher Einkünfte abgezogen worden sind, sowie um die im § 28 Abs. 6 genannten steuerfreien Beträge zu vermindern. Wird unbebauter Grund und Boden veräußert, so vermindern sich die Einkünfte nach Ablauf von fünf Jahren seit seiner Anschaffung um jährlich 10%. Die Einkünfte aus Spekulationsgeschäften bleiben steuerfrei, wenn die gesamten aus Spekulationsgeschäften erzielten Einkünfte im Kalenderjahr höchstens 440 Euro betragen. Führen die Spekulationsgeschäfte in einem Kalenderjahr insgesamt zu einem Verlust, so ist dieser nicht ausgleichsfähig (§ 2 Abs. 2).
(5) Bei Tauschvorgängen im Sinne des § 6 Z 14 ist der gemeine Wert anzusetzen.
(6) Die Anschaffungskosten von Freianteilen sind nach § 6 Z 15 zu ermitteln. Als Anschaffungszeitpunkt von Freianteilen gilt der Zeitpunkt der Anschaffung der Altanteile.
(7) Die Einkommensteuer, die auf die Veräußerung der Wirtschaftsgüter entfällt, wird im Ausmaß der sonst entstehenden Doppelbelastung der Spekulationseinkünfte auf Antrag ermäßigt oder erlassen, wenn der Steuerpflichtige infolge des Erwerbes der Wirtschaftsgüter Erbschafts- oder Schenkungssteuer, Grunderwerbsteuer oder Stiftungseingangssteuer entrichtet hat.
(8) (Anm.: aufgehoben durch BGBl. I Nr. 2/2001)
§ 31aufgehoben
Veräußerung von Beteiligungen
§ 31.
(1) Zu den sonstigen Einkünften gehören die Einkünfte aus der Veräußerung eines Anteils an einer Körperschaft, wenn der Veräußerer innerhalb der letzten fünf Jahre zu mindestens einem Prozent beteiligt war. Eine solche Beteiligung liegt auch dann vor, wenn der Veräußerer mittelbar, zum Beispiel durch Treuhänder oder durch eine Körperschaft, beteiligt war. Hat der Veräußerer Anteile unentgeltlich erworben, tritt die Steuerpflicht auch dann ein, wenn der Veräußerer zwar nicht selbst, aber der Rechtsvorgänger innerhalb der letzten fünf Jahre zu mindestens einem Prozent beteiligt war.
(2) Als Veräußerung gelten auch
1. der Untergang von Anteilen auf Grund der Auflösung (Liquidation) oder Beendigung einer Körperschaft für sämtliche Beteiligte unabhängig vom Ausmaß ihrer Beteiligung und
2. Umstände, die zum Verlust des Besteuerungsrechtes der Republik Österreich im Verhältnis zu anderen Staaten hinsichtlich eines Anteiles im Sinne des Abs. 1 führen.
Bei Wegzug
– in einen Staat der Europäischen Union oder
– in einen Staat des Europäischen Wirtschaftsraumes, sofern eine umfassende Amts- und Vollstreckungshilfe mit der Republik Österreich besteht,
ist auf Grund eines in der Steuererklärung gestellten Antrages über die durch den Wegzug entstandene Steuerschuld im Abgabenbescheid nur abzusprechen, die Steuerschuld jedoch bis zur tatsächlichen Veräußerung der Beteiligung nicht festzusetzen. Als Wegzug gelten alle Umstände im Sinne des ersten Satzes. Ein späterer Wegzug
– in einen Staat, der nicht der Europäischen Union angehört oder
– in einen Staat des Europäischen Wirtschaftsraumes, mit dem eine umfassende Amts- und Vollstreckungshilfe mit der Republik Österreich nicht besteht,
gilt als Veräußerung. Die Veräußerung gilt als rückwirkendes Ereignis im Sinne des § 295a der Bundesabgabenordnung. Zwischen Wegzug und Veräußerung eingetretene Wertminderungen sind höchstens im Umfang der Bemessungsgrundlage bei Wegzug zu berücksichtigen, soweit diese nicht in einem anderen Staat berücksichtigt werden. § 205 der Bundesabgabenordnung ist nicht anzuwenden.
(3) Als Einkünfte sind der Unterschiedsbetrag zwischen
- dem Veräußerungserlös (Abs. 1) oder
- dem Abwicklungsguthaben (Abs. 2 Z 1) oder
- dem gemeinen Wert der Anteile (Abs. 2 Z 2)
einerseits und den Anschaffungskosten sowie den Werbungskosten andererseits anzusetzen. Im Falle des Eintritts in das Besteuerungsrecht der Republik Österreich im Verhältnis zu anderen Staaten gilt der gemeine Wert als Anschaffungskosten. Erfolgt in den Fällen nicht festgesetzter Steuerschuld im Sinne des Abs. 2 Z 2 oder auf Grund einer Umgründung im Sinne des Umgründungssteuergesetzes ein Wiedereintritt in das Besteuerungsrecht der Republik Österreich sind die Anschaffungskosten vor Wegzug maßgeblich. Die spätere Veräußerung gilt nicht als rückwirkendes Ereignis im Sinne des § 295a der Bundesabgabenordnung. Weist der Steuerpflichtige nach, dass Wertsteigerungen im EU/EWR-Raum eingetreten sind, sind diese vom Veräußerungserlös abzuziehen.
(4) Die Einkommensteuer, die auf die Veräußerung von Beteiligungen entfällt, wird im Ausmaß der sonst entstehenden Doppelbelastung dieser Einkünfte auf Antrag ermäßigt oder erlassen, wenn der Steuerpflichtige den veräußerten Anteil an der Körperschaft innerhalb der letzten drei Jahre vor der Veräußerung erworben und infolge des Erwerbes Erbschafts- oder Schenkungssteuer oder Stiftungseingangssteuer entrichtet hat.
(5) Verluste aus der Veräußerung von Beteiligungen sind nur mit Überschüssen aus anderen Beteiligungsveräußerungen ausgleichsfähig (§ 2 Abs. 2).
(6) Die Abs. 1 bis 5 nicht anzuwenden, soweit die veräußerte Beteiligung zu einem Betriebsvermögen gehört oder wenn es sich um ein Spekulationsgeschäft (§ 30) handelt.
(7) Bei Tauschvorgängen im Sinne des § 6 Z 14 ist der gemeine Wert der hingegebenen Anteile anzusetzen. Für Freianteile auf Grund einer Kapitalerhöhung aus Gesellschaftsmitteln gilt § 6 Z 15.
§ 33geändertAbs 1 Tabelle; Abs 4 Z 1, Schlussteil; Abs 6, Z 1 (neu), Z 2 (neu), Schlussteil (neu); Abs 8; Abs 9
… 4 unveränderte Absätze
3. TEIL
TARIF
Steuersätze und Steuerabsetzbeträge
§ 33.
(1) Die Einkommensteuer beträgt jährlich bis zu einem Einkommen von 11 000 Euro 0 Euro. Für Einkommensteile über 60 000 Euro beträgt der Steuersatz 50%.
Bei einem Einkommen von mehr als 11 000 Euro ist die Einkommensteuer wie folgt zu berechnen:
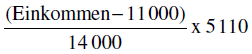 | ||||
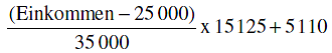 | ||||
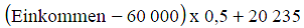 | ||||
(2) Von dem sich nach Abs. 1 ergebenden Betrag sind die Absetzbeträge nach den Abs. 4 bis 6 abzuziehen. Absetzbeträge im Sinne des Abs. 5 oder Abs. 6 sind insoweit nicht abzuziehen, als sie jene Steuer übersteigen, die auf die zum laufenden Tarif zu versteuernden nichtselbständigen Einkünfte entfällt. Abs. 8 bleibt davon unberührt.
(3) Steuerpflichtigen, denen auf Grund des Familienlastenausgleichsgesetzes 1967 Familienbeihilfe gewährt wird, steht im Wege der gemeinsamen Auszahlung mit der Familienbeihilfe ein Kinderabsetzbetrag von monatlich 58,40 Euro für jedes Kind zu. Für Kinder, die sich ständig im Ausland aufhalten, steht kein Kinderabsetzbetrag zu. Wurden Kinderabsetzbeträge zu Unrecht bezogen, ist § 26 des Familienlastenausgleichsgesetzes 1967 anzuwenden.
(4) Darüber hinaus stehen folgende Absetzbeträge zu:
1. Alleinverdienenden steht ein Alleinverdienerabsetzbetrag zu. Dieser beträgt jährlich
- ohne bei einem Kind 364 (§ 106 Abs. 1) 494 Euro,
- bei einem Kind zwei Kindern (§ 106 Abs. 1) 494 669 Euro,.
2. Alleinerziehenden steht ein Alleinerzieherabsetzbetrag zu. Dieser beträgt jährlich
… 7 unveränderte Absätze
- bei einem Kind (§ 106 Abs. 1) 494 Euro,
- bei zwei Kindern (§ 106 Abs. 1) 669 Euro.
Dieser Betrag erhöht sich für das dritte und jedes weitere Kind (§ 106 Abs. 1) um jeweils 220 Euro jährlich. Alleinerziehende sind Steuerpflichtige, die mit mindestens einem Kind (§ 106 Abs. 1) mehr als sechs Monate im Kalenderjahr nicht in einer Gemeinschaft mit einem (Ehe)Partner leben.
3. Steuerpflichtigen, die für ein Kind, das nicht ihrem Haushalt zugehört (§ 2 Abs. 5 Familienlastenausgleichsgesetz 1967) und für das weder ihnen noch ihrem jeweils von ihnen nicht dauernd getrennt lebenden (Ehe)Partner Familienbeihilfe gewährt wird, den gesetzlichen Unterhalt leisten, steht ein Unterhaltsabsetzbetrag von 29,20 Euro monatlich zu. Leisten sie für mehr als ein nicht haushaltszugehöriges Kind den gesetzlichen Unterhalt, so steht für das zweite Kind ein Absetzbetrag von 43,80 Euro und für jedes weitere Kind ein Absetzbetrag von jeweils 58,40 Euro monatlich zu. Erfüllen mehrere Personen in Bezug auf ein Kind die Voraussetzungen für den Unterhaltsabsetzbetrag, so steht der Absetzbetrag nur einmal zu.
(5) Bei Einkünften aus einem bestehenden Dienstverhältnis stehen folgende Absetzbeträge zu:
1. Ein Verkehrsabsetzbetrag von 291 Euro jährlich.
2. Ein Arbeitnehmerabsetzbetrag von 54 Euro jährlich, wenn die Einkünfte dem Lohnsteuerabzug unterliegen.
3. Ein Grenzgängerabsetzbetrag von 54 Euro jährlich, wenn der Arbeitnehmer Grenzgänger (§ 16 Abs. 1 Z 4) ist. Dieser Absetzbetrag vermindert sich um den im Kalenderjahr zu berücksichtigenden Arbeitnehmerabsetzbetrag.
(6) Stehen einem Steuerpflichtigen die Absetzbeträge nach Abs. 5 nicht zu, hat er Anspruch auf einen Pensionistenabsetzbetrag bis zu 400 Euro jährlich, wenn und erhält er Bezüge oder Vorteile im Sinne des § 25 Abs. 1 Z 1 oder 2 für frühere Dienstverhältnisse, Pensionen und gleichartige Bezüge im Sinne des § 25 Abs. 1 Z 3 oder Abs. 1 Z 4 bis 5 bezieht. Bei Einkünften, die den Anspruch auf den Pensionistenabsetzbetrag begründen, steht der Werbungskostenpauschbetrag nach § 16 Abs. 3 nicht zu. Der ein Pensionistenabsetzbetrag vermindert sich gleichmäßig einschleifend zwischen wie folgt zu versteuernden Pensionsbezügen von 17.000 Euro und 25.000 Euro auf Null.:
1. Der Pensionistenabsetzbetrag beträgt 764 Euro jährlich (erhöhter Pensionistenabsetzbetrag), wenn
- der Steuerpflichtige mehr als sechs Monate im Kalenderjahr verheiratet oder eingetragener Partner ist und vom (Ehe-)Partner nicht dauernd getrennt lebt,
- die Pensionseinkünfte des Steuerpflichtigen 13 100 Euro im Kalenderjahr nicht übersteigen,
- der (Ehe-)Partner (§ 106 Abs. 3) Einkünfte im Sinne des Abs. 4 Z 1 von höchstens 2 200 Euro jährlich erzielt und
- der Steuerpflichtige keinen Anspruch auf den Alleinverdienerabsetzbetrag hat.
2. Liegen die Voraussetzungen der Z 1 nicht vor, beträgt der Pensionistenabsetzbetrag 400 Euro.
Bei Einkünften, die den Anspruch auf den Pensionistenabsetzbetrag begründen, steht der Werbungskostenpauschbetrag nach § 16 Abs. 3 nicht zu. Der Pensionistenabsetzbetrag nach Z 2 vermindert sich gleichmäßig einschleifend zwischen zu versteuernden Pensionsbezügen von 17 000 Euro und 25 000 Euro auf Null.
(7) (Anm.: aufgehoben durch BGBl. I Nr. 106/1999)
(8) Ist die nach Abs. 1 und 2 berechnete Einkommensteuer negativ, so ist bei mindestens einem Kind (§ 106 Abs. 1) insoweit der Alleinverdienerabsetzbetrag oder der Alleinerzieherabsetzbetrag gutzuschreiben. Ergibt sich bei Steuerpflichtigen, die Anspruch auf den Arbeitnehmerabsetzbetrag oder Grenzgängerabsetzbetrag haben, nach Abs. 1 und 2 keine Einkommensteuer, so sind 10% der Werbungskosten im Sinne des § 16 Abs. 1 Z 3 lit. a (ausgenommen Betriebsratsumlagen) und der Werbungskosten im Sinne des § 16 Abs. 1 Z 4 und 5, höchstens aber 110 Euro jährlich, gutzuschreiben. Auf Grund zwischenstaatlicher oder anderer völkerrechtlicher Vereinbarungen steuerfreie Einkünfte sind für Zwecke der Berechnung der negativen Einkommensteuer wie steuerpflichtige Einkünfte zu behandeln. Der Kinderabsetzbetrag gemäß Abs. 3 bleibt bei der Berechnung außer Ansatz. Die Gutschrift hat im Wege der Veranlagung zu erfolgen.
(9) Steht ein Pendlerpauschale gemäß § 16 Abs. 1 Z 6 lit. b oder c zu, erhöht sich der Prozentsatz von 10% gemäß Abs. 8 auf 15% und der Betrag von höchstens 110 Euro gemäß Abs. 8 auf höchstens 240 251 Euro jährlich (Pendlerzuschlag).
(10) Ein im Rahmen einer Veranlagung bei der Berechnung der Steuer anzuwendender Durchschnittssteuersatz ist vorbehaltlich des Abs. 11 nach Berücksichtigung der Abzüge nach den Abs. 4 bis 6 (ausgenommen Kinderabsetzbeträge nach Abs. 3) zu ermitteln. Diese Abzüge sind nach Anwendung des Durchschnittssteuersatzes nicht nochmals abzuziehen.
… 3 unveränderte Absätze
(11) Ist bei der Berechnung der Steuer ein Progressionsvorbehalt aus der Anwendung eines Doppelbesteuerungsabkommens zu berücksichtigen, gilt für die Steuerberechung Folgendes: Der Durchschnittssteuersatz ist zunächst ohne Berücksichtigung der Abzüge nach den Abs. 4 bis 6 zu ermitteln. Von der unter Anwendung dieses Durchschnittssteuersatzes ermittelten Steuer sind die Abzüge nach den Abs. 4 bis 6 (ausgenommen Kinderabsetzbeträge nach Abs. 3) abzuziehen.
Schlagworte
§ 34geändertAbs 6; Abs 7 Z 3 (aufgehoben)
… 19 unveränderte Absätze
Außergewöhnliche Belastung
§ 34.
(1) Bei der Ermittlung des Einkommens (§ 2 Abs. 2) eines unbeschränkt Steuerpflichtigen sind nach Abzug der Sonderausgaben (§ 18) außergewöhnliche Belastungen abzuziehen. Die Belastung muß folgende Voraussetzungen erfüllen:
1. Sie muß außergewöhnlich sein (Abs. 2).
2. Sie muß zwangsläufig erwachsen (Abs. 3).
3. Sie muß die wirtschaftliche Leistungsfähigkeit wesentlich beeinträchtigen (Abs. 4).
Die Belastung darf weder Betriebsausgaben, Werbungskosten noch Sonderausgaben sein.
(2) Die Belastung ist außergewöhnlich, soweit sie höher ist als jene, die der Mehrzahl der Steuerpflichtigen gleicher Einkommensverhältnisse, gleicher Vermögensverhältnisse erwächst.
(3) Die Belastung erwächst dem Steuerpflichtigen zwangsläufig, wenn er sich ihr aus tatsächlichen, rechtlichen oder sittlichen Gründen nicht entziehen kann.
(4) Die Belastung beeinträchtigt wesentlich die wirtschaftliche Leistungsfähigkeit, soweit sie einen vom Steuerpflichtigen von seinem Einkommen (§ 2 Abs. 2 in Verbindung mit Abs. 5) vor Abzug der außergewöhnlichen Belastungen zu berechnenden Selbstbehalt übersteigt. Der Selbstbehalt beträgt bei einem Einkommen
– wenn dem Steuerpflichtigen der Alleinverdienerabsetzbetrag oder der Alleinerzieherabsetzbetrag zusteht,
– für jedes Kind (§ 106).
(5) Sind im Einkommen sonstige Bezüge im Sinne des § 67 enthalten, dann sind als Einkünfte aus nichtselbständiger Arbeit für Zwecke der Berechnung des Selbstbehaltes die zum laufenden Tarif zu versteuernden Einkünfte aus nichtselbständiger Arbeit, erhöht um die sonstigen Bezüge gemäß § 67 Abs. 1 und 2, anzusetzen.
(6) Folgende Aufwendungen können ohne Berücksichtigung des Selbstbehaltes abgezogen werden:
– Aufwendungen zur Beseitigung von Katastrophenschäden, insbesondere Hochwasser-, Erdrutsch-, Vermurungs- und Lawinenschäden im Ausmaß der erforderlichen Ersatzbeschaffungskosten.
– Kosten einer auswärtigen Berufsausbildung nach Abs. 8.
– Aufwendungen für die Kinderbetreuung im Sinne des Abs. 9.
– Mehraufwendungen des Steuerpflichtigen für Personen, für die gemäß § 8 Abs. 4 des Familienlastenausgleichsgesetzes 1967 erhöhte Familienbeihilfe gewährt wird, soweit sie die Summe der pflegebedingten Geldleistungen (Pflegegeld, Pflegezulage, Blindengeld oder Blindenzulage) übersteigen.
– Aufwendungen im Sinne des § 35, die an Stelle der Pauschbeträge geltend gemacht werden (§ 35 Abs. 5).
– Mehraufwendungen aus dem Titel der Behinderung, wenn der Steuerpflichtige selbst oder bei Anspruch auf den Alleinverdienerabsetzbetrag der (Ehe)Partner (§ 106 Abs. 3) oder bei Anspruch auf den Kinderabsetzbetrag oder den Unterhaltsabsetzbetrag das Kind (§ 106 Abs. 1 und 2) pflegebedingte Geldleistungen (Pflegegeld, wenn die Voraussetzungen des § 35 Abs. 1 vorliegen, soweit sie die Summe pflegebedingter Geldleistungen (Pflegegeld, Pflegezulage, Blindengeld oder Blindenzulage) erhält, soweit sie die Summe dieser pflegebedingten Geldleistungen übersteigen.
Der Bundesminister für Finanzen kann mit Verordnung festlegen, in welchen Fällen und in welcher Höhe Mehraufwendungen aus dem Titel der Behinderung ohne Anrechnung auf einen Freibetrag nach § 35 Abs. 3 und ohne Anrechnung auf eine pflegebedingte Geldleistung zu berücksichtigen sind.
… 6 unveränderte Absätze
(7) Für Unterhaltsleistungen gilt folgendes:
1. Unterhaltsleistungen für ein Kind sind durch die Familienbeihilfe sowie gegebenenfalls den Kinderabsetzbetrag gemäß § 33 Abs. 3 abgegolten, und zwar auch dann, wenn nicht der Steuerpflichtige selbst, sondern sein mit ihm im gemeinsamen Haushalt lebender (Ehe)Partner (§ 106 Abs. 3) Anspruch auf diese Beträge hat.
2. Leistungen des gesetzlichen Unterhalts für ein Kind,
– das nicht dem Haushalt des Steuerpflichtigen zugehört und
– für das weder der Steuerpflichtige noch der mit ihm im gemeinsamen Haushalt lebende (Ehe)Partner Anspruch auf Familienbeihilfe hat und
– das sich im Inland oder in einem Mitgliedstaat der Europäischen Union oder einem Staat des Europäischen Wirtschaftsraumes aufhält,
sind durch den Unterhaltsabsetzbetrag gemäß § 33 Abs. 4 Z 3 abgegolten.
(Anm.: Z 3 aufgehoben durch BGBl. I Nr. 111/2010)
4. Darüber hinaus sind Unterhaltsleistungen nur insoweit abzugsfähig, als sie zur Deckung von Aufwendungen gewährt werden, die beim Unterhaltsberechtigten selbst eine außergewöhnliche Belastung darstellen würden. Ein Selbstbehalt (Abs. 4) auf Grund eigener Einkünfte des Unterhaltsberechtigten ist nicht zu berücksichtigen.
… 12 unveränderte Absätze
5. (Verfassungsbestimmung) Unterhaltsleistungen an volljährige Kinder, für die keine Familienbeihilfe ausbezahlt wird, sind außer in den Fällen und im Ausmaß der Z 4 weder im Wege eines Kinder- oder Unterhaltsabsetzbetrages noch einer außergewöhnlichen Belastung zu berücksichtigen.
(8) Aufwendungen für eine Berufsausbildung eines Kindes außerhalb des Wohnortes gelten dann als außergewöhnliche Belastung, wenn im Einzugsbereich des Wohnortes keine entsprechende Ausbildungsmöglichkeit besteht. Diese außergewöhnliche Belastung wird durch Abzug eines Pauschbetrages von 110 Euro pro Monat der Berufsausbildung berücksichtigt.
(9) Aufwendungen für die Betreuung von Kindern bis höchstens 2 300 Euro pro Kind und Kalenderjahr gelten unter folgenden Voraussetzungen als außergewöhnliche Belastung:
1. Die Betreuung betrifft
– ein Kind im Sinne des § 106 Abs. 1 oder
– ein Kind im Sinne das § 106 Abs. 2, das sich nicht ständig im Ausland aufhält.
2. Das Kind hat zu Beginn des Kalenderjahres das zehnte Lebensjahr oder, im Falle des Bezuges erhöhter Familienbeihilfe gemäß § 8 Abs. 4 des Familienlastenausgleichsgesetzes 1967 für das Kind, das sechzehnte Lebensjahr noch nicht vollendet. Aufwendungen für die Betreuung können nur insoweit abgezogen werden, als sie die Summe der pflegebedingten Geldleistungen (Pflegegeld, Pflegezulage, Blindengeld oder Blindenzulage) übersteigen.
3. Die Betreuung erfolgt in einer öffentlichen institutionellen Kinderbetreuungseinrichtung oder in einer privaten institutionellen Kinderbetreuungseinrichtung, die den landesgesetzlichen Vorschriften über Kinderbetreuungseinrichtungen entspricht, oder durch eine pädagogisch qualifizierte Person, ausgenommen haushaltszugehörige Angehörige.
4. Der Steuerpflichtige gibt in der Einkommensteuererklärung die Betreuungskosten unter Zuordnung zu der Versicherungsnummer (§ 31 ASVG) oder der Kennnummer der Europäischen Krankenversicherungskarte (§ 31a ASVG) des Kindes an.
Steuerfreie Zuschüsse, die gemäß § 3 Abs. 1 Z 13 lit. b von Arbeitgebern geleistet werden, kürzen den Höchstbetrag von 2 300 Euro pro Kind und Kalenderjahr nicht. Soweit Betreuungskosten durch Zuschüsse gemäß § 3 Abs. 1 Z 13 lit. b abgedeckt sind, steht dem Steuerpflichtigen keine außergewöhnliche Belastung zu.
Schlagworte
§ 35geändertAbs 1
Behinderte
§ 35.
(1) Hat der Steuerpflichtige außergewöhnliche Belastungen
und erhält weder der Steuerpflichtige noch sein (Ehe-)Partner noch sein Kind eine pflegebedingte Geldleistung (Pflegegeld, Pflegezulage, Blindengeld oder Blindenzulage), so steht ihm jeweils ein Freibetrag (Abs. 3) zu.
(2) Die Höhe des Freibetrages bestimmt sich nach dem Ausmaß der Minderung der Erwerbsfähigkeit (Grad der Behinderung). Die Minderung der Erwerbsfähigkeit (Grad der Behinderung) richtet sich in Fällen,
… 15 unveränderte Absätze
1. in denen Leistungen wegen einer Behinderung erbracht werden, nach der hiefür maßgebenden Einschätzung,
2. in denen keine eigenen gesetzlichen Vorschriften für die Einschätzung bestehen, nach § 7 und § 9 Abs. 1 des Kriegsopferversorgungsgesetzes 1957 bzw. nach der Einschätzungsverordnung, BGBl. II Nr. 261/2010, für die von ihr umfassten Bereiche.
Die Tatsache der Behinderung und das Ausmaß der Minderung der Erwerbsfähigkeit (Grad der Behinderung) sind durch eine amtliche Bescheinigung der für diese Feststellung zuständigen Stelle nachzuweisen. Zuständige Stelle ist:
– Der Landeshauptmann bei Empfängern einer Opferrente (§ 11 Abs. 2 des Opferfürsorgegesetzes, BGBl. Nr. 183/1947).
– Die Sozialversicherungsträger bei Berufskrankheiten oder
Berufsunfällen von Arbeitnehmern.
– In allen übrigen Fällen sowie bei Zusammentreffen von
Behinderungen verschiedener Art das Bundesamt für Soziales und Behindertenwesen; dieses hat den Grad der Behinderung durch Ausstellung eines Behindertenpasses nach §§ 40 ff des Bundesbehindertengesetzes, im negativen Fall durch einen in Vollziehung dieser Bestimmungen ergehenden Bescheid zu bescheinigen.
(3) Es wird jährlich gewährt
bei einer Minderung der Erwerbsfähigkeit von | ein Freibetrag von Euro |
25% bis 34% ..................................... | 75 |
35% bis 44% ..................................... | 99 |
45% bis 54% ..................................... | 243 |
55% bis 64% ..................................... | 294 |
65% bis 74% ..................................... | 363 |
75% bis 84% ..................................... | 435 |
85% bis 94% ..................................... | 507 |
ab 95% ............................................. | 726. |
(4) Haben mehrere Steuerpflichtige Anspruch auf einen Freibetrag nach Abs. 3, dann ist dieser Freibetrag im Verhältnis der Kostentragung aufzuteilen. Weist einer der Steuerpflichtigen seine höheren Mehraufwendungen nach, dann ist beim anderen Steuerpflichtigen der Freibetrag um die nachgewiesenen Mehraufwendungen zu kürzen.
(5) Anstelle des Freibetrages können auch die tatsächlichen Kosten aus dem Titel der Behinderung geltend gemacht werden (§ 34 Abs. 6).
(6) Bezieht ein Arbeitnehmer Arbeitslohn von zwei oder mehreren Arbeitgebern, steht der Freibetrag nur einmal zu.
(7) Der Bundesminister für Finanzen kann nach den Erfahrungen der Praxis im Verordnungsweg Durchschnittssätze für die Kosten bestimmter Krankheiten sowie körperlicher und geistiger Gebrechen festsetzen, die zu Behinderungen im Sinne des Abs. 3 führen.
(8) Das Bundesamt für Soziales und Behindertenwesen hat mit ausdrücklicher Zustimmung des Betroffenen dem zuständigen Finanzamt und dem Arbeitgeber, der Bezüge aus einer gesetzlichen Sozialversicherung oder Ruhegenussbezüge einer Gebietskörperschaft im Sinne des § 25 Abs. 1 Z 1, 3 oder 4 auszahlt, die vom Bundesamt für Soziales und Behindertenwesen gespeicherten und für die Berücksichtigung von Freibeträgen im Sinne der Abs. 1 bis 3 und 7 erforderlichen Daten elektronisch zu übermitteln. Die Übermittlung der genannten Daten ist auch hinsichtlich jener Personen zulässig, die einen Freibetrag im Sinne der Abs. 1 bis 3 und 7 bereits beantragt haben. Die Datenübermittlung ersetzt für den betroffenen Steuerpflichtigen den Nachweis gemäß Abs. 2 und die Bescheinigung gemäß § 62 Z 10. Eine Verwendung dieser Daten darf nur zu diesem Zweck stattfinden. Daten, die nicht mehr benötigt werden, sind zu löschen.
§ 37geändertAbs 1; Abs 4, Z 1 (entfallen), Z 2 (entfallen), Schlussteil (entfallen); Abs 8, Z 1 bis Z 6 (entfallen), Schlussteil (entfallen)
Ermäßigung der Progression, Sondergewinne
§ 37.
(1) Der Steuersatz ermäßigt sich für
- außerordentliche Einkünfte (Abs. 5),
- Einkünfte aus besonderen Waldnutzungen (Abs. 6), soweit diese vorrangig den Verlust aus anderen Holznutzungen und sodann einen weiteren Verlust aus demselben forstwirtschaftlichen Betriebszweig, in dem die Einkünfte aus besonderer Waldnutzung angefallen sind, übersteigen,
- Einkünfte aus der Verwertung patentrechtlich geschützter Erfindungen (§ 38)
auf die Hälfte des auf das gesamte Einkommen entfallenden Durchschnittssteuersatzes. Dies gilt nicht für Einkünfte, die durch eine gemäß Abs. 8 erlassene Verordnung von der Besteuerung mit dem besonderen Steuersatz ausgenommen wurden.
(2) Über Antrag sind nachstehende Einkünfte, beginnend mit dem Veranlagungsjahr, dem der Vorgang zuzurechnen ist, gleichmäßig verteilt auf drei Jahre anzusetzen:
… 3 unveränderte Absätze
1. Veräußerungsgewinne im Sinne des § 24, wenn seit der Eröffnung oder dem letzten entgeltlichen Erwerbsvorgang sieben Jahre verstrichen sind.
2. Entschädigungen im Sinne des § 32 Z 1, wenn überdies im Falle der lit. a oder b der Zeitraum, für den die Entschädigungen gewährt werden, mindestens sieben Jahre beträgt.
3. Besondere Einkünfte im Sinne des § 28 Abs. 7, wenn seit dem ersten Jahr, für das Herstellungsaufwendungen gemäß § 28 Abs. 3 in Teilbeträgen abgesetzt wurden, mindestens weitere sechs Jahre verstrichen sind.
(3) Über Antrag sind stille Reserven, die deswegen aufgedeckt werden, weil Wirtschaftsgüter durch behördlichen Eingriff oder zur Vermeidung eines solchen nachweisbar unmittelbar drohenden Eingriffs aus dem Betriebsvermögen ausscheiden, beginnend mit dem Veranlagungsjahr, dem der Vorgang zuzurechnen ist, gleichmäßig verteilt auf fünf Jahre anzusetzen. Diese Bestimmung ist nicht anzuwenden, soweit stille Reserven nach § 12 übertragen oder einer Übertragungsrücklage zugeführt werden.
(4) Einkünfte auf Grund von Beteiligungen sind (Anm.: aufgehoben durch BGBl. I Nr. 111/2010)
(5) Außerordentliche Einkünfte sind Veräußerungs- und Übergangsgewinne, wenn die Betriebsveräußerung oder -aufgabe aus folgenden Gründen erfolgt:
… 5 unveränderte Absätze
1. Der Steuerpflichtige ist gestorben und es wird dadurch eine Betriebsveräußerung oder Betriebsaufgabe veranlasst.
2. Der Steuerpflichtige ist wegen körperlicher oder geistiger Behinderung in einem Ausmaß erwerbsunfähig, dass er nicht in der Lage ist, seinen Betrieb fortzuführen oder die mit seiner Stellung als Mitunternehmer verbundenen Aufgaben oder Verpflichtungen zu erfüllen. Das Vorliegen dieser Voraussetzung ist auf Grundlage eines vom Steuerpflichtigen beigebrachten medizinischen Gutachtens eines allgemein beeideten und gerichtlich zertifizierten Sachverständigen zu beurteilen, es sei denn, es liegt eine medizinische Beurteilung durch den für den Steuerpflichtigen zuständigen Sozialversicherungsträger vor.
3. Der Steuerpflichtige hat das 60. Lebensjahr vollendet und stellt seine Erwerbstätigkeit ein. Eine Erwerbstätigkeit liegt nicht vor, wenn der Gesamtumsatz aus den ausgeübten Tätigkeiten 22.000 Euro und die gesamten Einkünfte aus den ausgeübten Tätigkeiten 730 Euro im Kalenderjahr nicht übersteigen.
Für Veräußerungs- und Übergangsgewinne steht der ermäßigte Steuersatz nur über Antrag und nur dann zu, wenn seit der Eröffnung oder dem letzten entgeltlichen Erwerbsvorgang sieben Jahre verstrichen sind.
(6) Einkünfte aus besonderen Waldnutzungen liegen nur vor, wenn für das stehende Holz kein Bestandsvergleich vorgenommen wird und überdies außerordentliche Waldnutzungen oder Waldnutzungen infolge höherer Gewalt vorliegen. Einkünfte aus außerordentlichen Waldnutzungen sind solche, die aus wirtschaftlichen Gründen geboten sind und über die nach forstwirtschaftlichen Grundsätzen nachhaltig zu erzielenden jährlichen regelmäßigen Nutzungen hinausgehen. Die Betriebsart ist unmaßgeblich. Bei Einkünften aus Waldnutzungen infolge höherer Gewalt hindert die Behandlung eines Teiles der stillen Reserve nach § 12 Abs. 7 nicht die Versteuerung des restlichen Teiles der Einkünfte zum ermäßigten Steuersatz gemäß Abs. 1.
(7) Die Progressionsermäßigung nach Abs. 2, Abs. 3 oder Abs. 5 steht nicht zu, wenn Einkünfte nicht in einem Veranlagungszeitraum anfallen. Für Einkünfte, die zum Teil mit dem festen Steuersatz des § 67 versteuert werden, steht keine Progressionsermäßigung zu.
(8) Folgende Einkünfte oder Kapitalerträge sind bei der Berechnung der Einkommensteuer desselben Einkommensteuerpflichtigen weder beim Gesamtbetrag der Einkünfte noch beim Einkommen (§ 2 Abs. 2) zu berücksichtigen und mit einem besonderen Steuersatz von 25% zu versteuern: (Anm.: aufgehoben durch BGBl. I Nr. 111/2010)
(9) Bei der erstmaligen Veranlagung für ein Kalenderjahr sind auf Antrag positive Einkünfte aus selbständiger künstlerischer Tätigkeit im Sinne des § 10 Abs. 2 Z 5 des Umsatzsteuergesetzes 1994 und aus schriftstellerischer Tätigkeit beginnend mit dem Veranlagungsjahr, das zwei Jahre vor dem Kalenderjahr liegt, dem die Einkünfte zuzurechnen sind, gleichmäßig auf drei Jahre zu verteilen. Der Antrag ist in der Steuererklärung für das Kalenderjahr zu stellen, dem die zu verteilenden Einkünfte zuzurechnen sind. Der Antrag ist unwiderruflich. Wird ein derartiger Antrag gestellt, sind die betreffenden Verfahren wiederaufzunehmen.
§ 39geändertAbs 3 (neu)
… 4 unveränderte Absätze
4. TEIL
VERANLAGUNG
Allgemeine Veranlagung und Veranlagungszeitraum
§ 39.
(1) Die Einkommensteuer wird nach Ablauf des Kalenderjahres (Veranlagungszeitraumes) nach dem Einkommen veranlagt, das der Steuerpflichtige in diesem Veranlagungszeitraum bezogen hat. Hat der Steuerpflichtige lohnsteuerpflichtige Einkünfte bezogen, so erfolgt eine Veranlagung nur, wenn die Voraussetzungen des § 41 vorliegen. Sind im Einkommen Einkünfte aus Kapitalvermögen enthalten, so bleiben Überschüsse aus dieser Einkunftsart außer Ansatz, wenn sie 22 Euro nicht übersteigen.
(2) Hat die Steuerpflicht nicht während des vollen Veranlagungszeitraumes bestanden, so wird das während der Dauer der Steuerpflicht bezogene Einkommen zugrunde gelegt. Bei Wegfall der Steuerpflicht kann die Veranlagung sofort vorgenommen werden.
(3) Die im Bescheid ausgewiesene Abgabennachforderung oder Abgabengutschrift ist auf volle Euro abzurunden oder aufzurunden. Dabei sind Beträge unter 0,50 Euro abzurunden, Beträge ab 0,50 Euro aufzurunden.
§ 40geändert
Erstattung von Absetzbeträgen in der Veranlagung
§ 40.
Eine Veranlagung nach § 39 erfolgt auch bei Steuerpflichtigen, die kein Einkommen, aber Anspruch auf den Alleinverdienerabsetzbetrag bei mindestens einem Kind (§ 106 Abs. 1) oder auf den Alleinerzieherabsetzbetrag haben und die Erstattung dieses Absetzbetrages beantragen. Der Antrag kann innerhalb von fünf Jahren ab dem Ende des jeweiligen Veranlagungszeitraums gestellt werden.
§ 41geändertAbs 1 Z 5, Z 9 (neu); Abs 3
… 5 unveränderte Absätze
Veranlagung von lohnsteuerpflichtigen Einkünften
§ 41.
(1) Sind im Einkommen lohnsteuerpflichtige Einkünfte enthalten, so ist der Steuerpflichtige zu veranlagen, wenn
1. er andere Einkünfte bezogen hat, deren Gesamtbetrag 730 Euro übersteigt,
2. im Kalenderjahr zumindest zeitweise gleichzeitig zwei oder mehrere lohnsteuerpflichtige Einkünfte, die beim Lohnsteuerabzug gesondert versteuert wurden, bezogen worden sind.
3. im Kalenderjahr Bezüge gemäß § 69 Abs. 2, 3, 5, 6, 7, 8 oder 9 zugeflossen sind,
4. in einem Freibetragsbescheid für das Kalenderjahr berücksichtigte besondere Verhältnisse gemäß § 63 Abs. 1 nicht in der ausgewiesenen Höhe zustehen,
5. der Alleinverdienerabsetzbetrag oder, der Alleinerzieherabsetzbetrag, der erhöhte Pensionistenabsetzbetrag oder Freibeträge nach § 62 Z 10 berücksichtigt wurde wurden, aber die Voraussetzungen nicht vorlagen.
6. der Arbeitnehmer eine unrichtige Erklärung abgegeben hat oder seiner Meldepflicht gemäß § 16 Abs. 1 Z 6 nicht nachgekommen ist.
7. der Arbeitnehmer eine unrichtige Erklärung gemäß § 3 Abs. 1 Z 13 lit. b 5. Teilstrich abgegeben hat oder seiner Verpflichtung, Änderungen der Verhältnisse zu melden, nicht nachgekommen ist.
8. er Einkünfte im Sinn des § 3 Abs. 1 Z 32 bezogen hat.
9. er Einkünfte aus Kapitalvermögen im Sinne des § 27a Abs. 1 oder entsprechende betriebliche Einkünfte erzielt, die keinem Kapitalertragsteuerabzug unterliegen.
§ 39 Abs. 1 dritter Satz ist anzuwenden.
(2) Liegen die Voraussetzungen des Abs. 1 nicht vor, so erfolgt eine Veranlagung nur auf Antrag des Steuerpflichtigen. Der Antrag kann innerhalb von fünf Jahren ab dem Ende des Veranlagungszeitraums gestellt werden. § 39 Abs. 1 dritter Satz ist anzuwenden.
(3) Sind im Einkommen lohnsteuerpflichtige Einkünfte enthalten, ist von den anderen Einkünften ein Veranlagungsfreibetrag bis zu 730 Euro abzuziehen. Dies gilt nicht für Einkünfte aus Kapitalvermögen im Sinne des § 27a Abs. 1. Der Freibetrag vermindert sich um jenen Betrag, um den die anderen Einkünfte 730 Euro übersteigen.
(4) Bei der Ermittlung der Einkünfte aus nichtselbständiger Arbeit bleiben Bezüge, die nach § 67 Abs. 1 oder § 68 steuerfrei bleiben oder mit dem festen Satz des § 67 oder mit den Pauschsätzen des § 69 Abs. 1 zu versteuern waren, außer Ansatz. Die Steuer, die auf sonstige Bezüge innerhalb des Jahressechstels gemäß § 67 Abs. 1 und 2 entfällt, ist aber neu zu berechnen, wenn das Jahressechstel 2 100 Euro übersteigt. Die Bemessungsgrundlage sind die sonstigen Bezüge innerhalb des Jahressechstels gemäß § 67 Abs. 1 und 2 abzüglich der darauf entfallenden Beiträge gemäß § 62 Z 3, 4 und 5. Die Steuer beträgt 6% der 620 Euro übersteigenden Bemessungsgrundlage, jedoch höchstens 30% der 2 000 Euro übersteigenden Bemessungsgrundlage. Ungeachtet des vorläufigen Steuerabzugs gemäß § 69 Abs. 2 und 3 gilt ein Siebentel dieser Bezüge als ein Bezug, der mit dem festen Steuersatz des § 67 Abs. 1 zu versteuern war und von dem 6% Lohnsteuer einbehalten wurde. Ein Siebentel der Bezüge gemäß § 69 Abs. 5 und 7 gilt als Bezug, der mit dem festen Steuersatz des § 67 Abs. 1 zu versteuern ist.
(5) (Anm.: aufgehoben durch Art. I Z 24c, BGBl. Nr. 818/1993)
§ 42geändertAbs 1 Z 4
… 4 unveränderte Absätze
Steuererklärungspflicht
§ 42.
(1) Der unbeschränkt Steuerpflichtige hat eine Steuererklärung für das abgelaufene Kalenderjahr (Veranlagungszeitraum) abzugeben, wenn
1. er vom Finanzamt dazu aufgefordert wird oder
2. das Einkommen ganz oder teilweise aus Einkünften im Sinne des § 2 Abs. 3 Z 1 bis 3 bestanden hat und der Gewinn auf Grund eines Betriebsvermögensvergleiches zu ermitteln war oder ermittelt worden ist oder
3. wenn das Einkommen, in dem keine lohnsteuerpflichtigen Einkünfte enthalten sind, mehr als 11 000 Euro betragen hat; liegen die Voraussetzungen des § 41 Abs. 1 Z 1, 2, 5, 6 oder 7 vor, so besteht Erklärungspflicht dann, wenn das zu veranlagende Einkommen mehr als 12 000 Euro betragen hat, oder
4. wenn Einkünfte gemäß aus Kapitalvermögen im Sinne des § 37 27a Abs. 8 1 oder entsprechende betriebliche Einkünfte vorliegen, die keinem Kapitalertragsteuerabzug unterliegen, es sei denn, eine Veranlagung gemäß § 97 Abs. 4 ergäbe für diese Einkünfte keine Steuerpflicht. eine Regelbesteuerung gemäß § 27a Abs. 5 ergäbe keine Steuerpflicht.
Die Übermittlung der Steuererklärung hat elektronisch zu erfolgen. Ist dem Steuerpflichtigen die elektronische Übermittlung der Steuererklärung mangels technischer Voraussetzungen unzumutbar, hat die Übermittlung der Steuererklärung unter Verwendung des amtlichen Vordrucks zu erfolgen. Der Bundesminister für Finanzen wird ermächtigt, den Inhalt und das Verfahren der elektronischen Übermittlung der Steuererklärung mit Verordnung festzulegen. In der Verordnung kann vorgesehen werden, dass sich der Steuerpflichtige einer bestimmten geeigneten öffentlich-rechtlichen oder privatrechtlichen Übermittlungsstelle zu bedienen hat.
(2) Der beschränkt Steuerpflichtige hat eine Steuererklärung über die inländischen Einkünfte für das abgelaufene Kalenderjahr (Veranlagungszeitraum) abzugeben, wenn er vom Finanzamt dazu aufgefordert wird oder wenn die gesamten inländischen Einkünfte, die gemäß § 102 zur Einkommensteuer zu veranlagen sind, mehr als 2.000 Euro betragen.
§ 46geändertAbs 1 Schlussteil
… 3 unveränderte Absätze
Abschlußzahlungen
§ 46.
(1) Auf die Einkommensteuerschuld werden angerechnet:
1. Die für den Veranlagungszeitraum festgesetzten Vorauszahlungen,
2. die durch Steuerabzug einbehaltenen Beträge, soweit sie auf veranlagte Einkünfte entfallen.
(2) Ist die Einkommensteuerschuld kleiner als die Summe der Beträge, die nach Abs. 1 anzurechnen sind, so wird der Unterschiedsbetrag gutgeschrieben.
(3) (Anm.: aufgehoben durch BGBl. Nr. 818/1993)
§ 62geändertZ 10
… 10 unveränderte Absätze
Berücksichtigung besonderer Verhältnisse
§ 62.
Beim Steuerabzug vom Arbeitslohn sind vor Anwendung des Lohnsteuertarifes (§ 66) vom Arbeitslohn abzuziehen:
1. Der Pauschbetrag für Werbungskosten (§ 16 Abs. 3),
2. der Pauschbetrag für Sonderausgaben (§ 18 Abs. 2),
3. Pflichtbeiträge zu gesetzlichen Interessenvertretungen auf öffentlich-rechtlicher Grundlage, soweit sie nicht auf Bezüge entfallen, die mit einem festen Steuersatz im Sinne des § 67 zu versteuern sind, und vom Arbeitgeber einbehaltene Beiträge für die freiwillige Mitgliedschaft bei Berufsverbänden und Interessenvertretungen,
4. vom Arbeitgeber einbehaltene Beiträge im Sinne des § 16 Abs. 1 Z 4, soweit sie nicht auf Bezüge entfallen, die mit einem festen Steuersatz im Sinne des § 67 zu versteuern sind,
5. der entrichtete Wohnbauförderungsbeitrag im Sinne des § 16 Abs. 1 Z 5, soweit er nicht auf Bezüge entfällt, die mit einem festen Steuersatz im Sinne des § 67 zu versteuern sind,
6. der sich gemäß § 16 Abs. 1 Z 6 ergebende Pauschbetrag und Kosten gemäß § 16 Abs. 1 Z 6 letzter Satz,
7. die Erstattung (Rückzahlung) von Arbeitslohn gemäß § 16 Abs. 2 zweiter Satz,
8. Freibeträge auf Grund eines Freibetragsbescheides (§ 63),
9. der Freibetrag gemäß § 104,
10. Freibeträge gemäß §§ 35 und 105 von jenem Arbeitgeber, der Bezüge aus einer gesetzlichen Sozialversicherung oder Ruhegenußbezüge Ruhegenussbezüge einer Gebietskörperschaft im Sinne des § 25 Abs. 1 Z 1, 3 oder 4 auszahlt, wenn eine diesbezügliche Bescheinigung vorgelegt wurde. Hat der Steuerpflichtige keinen Anspruch auf den Alleinverdienerabsetzbetrag, sind die Freibeträge gemäß § 35 für den (Ehe-)Partner nur zu berücksichtigen, wenn der Steuerpflichtige erklärt, dass die Voraussetzungen im Sinne des § 35 Abs. 1 dritter Teilstrich vorliegen. Bei mehreren Pensions- oder Ruhegenußbezügen Ruhegenussbezügen darf die Bescheinigung nur einer auszahlenden Stelle vorgelegt werden.
§ 76geändertAbs 1; Abs 2
Lohnkonto
§ 76.
(1) Der Arbeitgeber hat für jeden Arbeitnehmer spätestens ab dem 15. Tag des Monats, der dem Beginn des Dienstverhältnisses folgt, ein Lohnkonto zu führen. Im Lohnkonto hat der Arbeitgeber Folgendes anzugeben:
– Name,
… 7 unveränderte Absätze
– Versicherungsnummer gemäß § 31 ASVG,
– Wohnsitz,
– Alleinverdiener/Alleinerzieherabsetzbetrag und Kinderzuschläge zum Alleinverdiener/Alleinerzieherabsetzbetrag laut Antrag des Arbeitnehmers,
– Name und Versicherungsnummer des (Ehe)Partners, wenn der Alleinverdienerabsetzbetrag berücksichtigt wurde,
– Name und Versicherungsnummer des (jüngsten) Kindes, wenn der Alleinerzieherabsetzbetrag berücksichtigt wurde,
– Name und Versicherungsnummer des Kindes (der Kinder), wenn der Kinderzuschlag (die Kinderzuschläge) berücksichtigt wurde,
– Pauschbetrag gemäß § 16 Abs. 1 Z 6 und Kosten gemäß § 16 Abs. 1 Z 6 letzter Satz,
– Freibetrag laut Mitteilung zur Vorlage beim Arbeitgeber (§ 63). Wurde eine Versicherungsnummer nicht vergeben, ist jeweils das Geburtsdatum anstelle der Versicherungsnummer anzuführen.
(2) Der Bundesminister für Finanzen wird ermächtigt, mit Verordnung – weitere Daten, die für Zwecke der Berechnung, Einbehaltung, Abfuhr und Prüfung lohnabhängiger Abgaben von Bedeutung und in das Lohnkonto einzutragen sind, und
– Erleichterungen weitere Daten, die für bestimmte Gruppen von Steuerpflichtigen bei Zwecke der Führung des Lohnkontos festzulegen. Berechnung, Einbehaltung, Abfuhr und Prüfung lohnabhängiger Abgaben von Bedeutung und in das Lohnkonto einzutragen sind, und
– Erleichterungen für bestimmte Gruppen von Steuerpflichtigen bei der Führung des Lohnkontos
festzulegen.
§ 108cgeändertAbs 1; Abs 2 Z 1, Z 2
Prämien für Forschung und Bildung (Forschungsprämie, Bildungsprämie)
§ 108c.
(1) Prämien für Forschung Steuerpflichtige, soweit sie nicht Mitunternehmer sind, und Bildung Gesellschaften, bei denen die Gesellschafter als Mitunternehmer anzusehen sind, können Prämien geltend machen für:
(2) Es beträgt Prämienbegünstigt sind:
1. die Forschungsprämie 8% der Aufwendungen im Sinne des § 4 Abs. 4 Z 4 und Z 4b; die Forschungsprämie kann nur von jenen Aufwendungen geltend gemacht werden, die nicht Grundlage eines Forschungsfreibetrages gemäß § 4 Abs. 4 Z 4a sind; für Kalenderjahre (Wirtschaftsjahre), für die ein Freibetrag gemäß § 4 Abs. 4 Z 4 und Z 4b geltend gemacht wird, steht keine Forschungsprämie zu; Eigenbetriebliche Forschung und experimentelle Entwicklung, die systematisch und unter Einsatz wissenschaftlicher Methoden durchgeführt wird. Zielsetzung muss sein, den Stand des Wissens zu vermehren sowie neue Anwendungen dieses Wissens zu erarbeiten. Die Forschung muss in einem inländischen Betrieb oder einer inländischen Betriebsstätte erfolgen. Der Bundesminister für Finanzen wird ermächtigt, die Kriterien zur Festlegung der prämienbegünstigten Forschungsaufwendungen (-ausgaben) mittels Verordnung festzulegen.
2. die Bildungsprämie 6% der Aufwendungen Auftragsforschung für in Auftrag gegebene Forschung und experimentelle Entwicklung im Sinne des § 4 Abs. 4 Z 8; die Bildungsprämie kann nur von jenen Aufwendungen geltend gemacht werden, die nicht Grundlage eines Bildungsfreibetrages gemäß § 4 Abs. 4 der Z 8 sind. 1 nach Maßgabe folgender Bestimmungen:
– Die Forschung muss von einem inländischen Betrieb oder einer inländischen Betriebsstätte in Auftrag gegeben werden.
– Es dürfen nur Einrichtungen oder Unternehmen beauftragt werden, die mit Forschungsaufgaben und experimentellen Entwicklungsaufgaben befasst sind und deren Sitz in einem Staat der Europäischen Union oder des Europäischen Wirtschaftsraumes gelegen ist.
– Der Auftragnehmer darf nicht unter beherrschendem Einfluss des Auftraggebers stehen oder Mitglied einer Unternehmensgruppe (§ 9 des Körperschaftsteuergesetzes 1988) sein, der auch der Auftraggeber angehört.
– Die Forschungsprämie kann nur für Aufwendungen (Ausgaben) in Höhe von höchstens 100 000 Euro pro Wirtschaftsjahr geltend gemacht werden. Umfasst das Wirtschaftsjahr einen Zeitraum von weniger als zwölf Monaten, ist der Höchstbetrag von 100 000 Euro entsprechend der Anzahl der Monate des Wirtschaftsjahres zu aliquotieren. Angefangene Kalendermonate gelten dabei als volle Kalendermonate.
– Voraussetzung für die Inanspruchnahme der Forschungsprämie ist, dass der Auftraggeber bis zum Ablauf seines Wirtschaftsjahres dem Auftragnehmer nachweislich mitteilt, bis zu welchem Ausmaß an Aufwendungen (Ausgaben) er die Forschungsprämie für Auftragsforschung in Anspruch nimmt. Der Auftragnehmer kann für die in Auftrag genommene Forschung und experimentelle Entwicklung hinsichtlich der von der Mitteilung umfassten Aufwendungen (Ausgaben) keine Forschungsprämie für eigenbetriebliche Forschung in Anspruch nehmen.
– Die Forschungsprämie für Auftragsforschung kann von jenen Aufwendungen (Ausgaben) nicht geltend gemacht werden, die Grundlage einer Forschungsprämie für eigenbetriebliche Forschung ist.
(3) Die Prämien können erst nach Ablauf des jeweiligen Wirtschaftsjahres geltend gemacht werden, spätestens jedoch bis zum Eintritt der Rechtskraft des betreffenden Einkommensteuer-, Körperschaftsteuer- oder Feststellungsbescheides (§ 188 der Bundesabgabenordnung).
… 3 unveränderte Absätze
(4) Die sich aus dem Verzeichnis ergebenden Prämien sind auf dem Abgabenkonto gut zu schreiben, es sei denn, es ist ein Bescheid gemäß § 201 BAO zu erlassen. Die Gutschrift wirkt auf den Tag der Einreichung des Verzeichnisses zurück. Werden Aufwendungen, für die eine Bildungsprämie geltend gemacht worden ist, vergütet, ist die Bildungsprämie im Ausmaß von 6% des als Betriebseinnahme anzusetzenden Vergütungsbetrages zurückzuzahlen. Sowohl die Prämien als auch Rückforderungsansprüche gelten als Abgaben vom Einkommen im Sinne der Bundesabgabenordnung und des Abgabenverwaltungsorganisationsgesetzes. Auf Gutschriften und Rückforderungen sind jene Bestimmungen der Bundesabgabenordnung anzuwenden, die für wiederkehrend zu erhebende, selbst zu berechnende Abgaben gelten. Bei Gesellschaften, die nach bürgerlichem Recht nicht rechtsfähige Personenvereinigungen sind, hat die zusammengefasste Verbuchung der Gebarung mit jenen Abgaben zu erfolgen, die die Beteiligten gemeinsam schulden.
(5) Die Prämien sind zu Lasten des Aufkommens an veranlagter Einkommensteuer zu berücksichtigen.
(6) Die Prämien sind insoweit zu gewähren, als die Aufwendungen nach dem 31. Dezember 2001 angefallen sind.
§ 123geändertAbs 6 (neu)
… 7 unveränderte Absätze
Kapitalertragsteuer
§ 123.
(1) Die Kapitalertragsteuer ist von Kapitalerträgen im Sinne des § 93 Abs. 2 Z 3 einzubehalten, die auf Zeiträume nach dem 31. Dezember 1988 entfallen. Dies gilt auch für Kapitalerträge im Sinne des § 93 Abs. 3, deren Fälligkeit nicht jedes Jahr eintritt.
(2) Abweichend von § 95 beträgt der Steuersatz für Kapitalerträge gemäß § 93 Abs. 3, die bis 31. Dezember 1989 fällig werden, bei Fälligkeit im
1. Kalendervierteljahr 1989 ............................. | 2,5% |
2. Kalendervierteljahr 1989 ............................. | 5% |
3. Kalendervierteljahr 1989 ............................. | 7,5% |
4. Kalendervierteljahr 1989 ............................. | 10%. |
(3) Die Kapitalertragsteuer ist insoweit nicht auf die Einkommensteuer anzurechnen, als sie auf steuerfreie Einkünfte gemäß § 112 Z 7 und 8 entfällt. Eine Anrechnung ist aber insoweit vorzunehmen, als von den Kapitalerträgen auch ohne Anwendung dieser Steuerbefreiungen keine oder eine geringere Einkommensteuer zu erheben wäre.
(4) Hinsichtlich von Kapitalerträgen gemäß § 93 Abs. 2 Z 3 und Abs. 3 gilt Abs. 1 in Verbindung mit § 95 Abs. 1 in der Fassung des Bundesgesetzes BGBl. Nr. 400/1988 für Zeiträume bis 31. Dezember 1992 und Art. I Z 16 lit. b des Bundesgesetzes BGBl. Nr. 12/1993 in Verbindung mit § 95 Abs. 1 in der Fassung des Bundesgesetzes BGBl. Nr. 12/1993 für Zeiträume bis 30. Juni 1996. Die Kapitalertragsteuer ist gemäß § 95 in der Fassung des Bundesgesetzes BGBl. Nr. 201/1996 von Kapitalerträgen im Sinne des § 93 Abs. 2 Z 3 einzubehalten, die auf Zeiträume nach dem 30. Juni 1996 entfallen. Dies gilt auch für Kapitalerträge im Sinne des § 93 Abs. 3, deren Fälligkeit nicht jedes Jahr eintritt. Abweichend von § 95 in der Fassung des Bundesgesetzes BGBl. Nr. 201/1996 beträgt der Steuersatz für Kapitalerträge gemäß § 93 Abs. 3, die bis 31. Dezember 1996 fällig werden, bei Fälligkeit im
3. Kalendervierteljahr 1996 ................................ | 23% |
4. Kalendervierteljahr 1996 ................................ | 24%. |
(5) Die Optionsfrist im Sine (Anm.: richtig: Sinne) der Z 17 des Bundesgesetzes BGBl. Nr. 12/1993 besteht für Forderungswertpapiere, die dem Steuerpflichtigen bereits vor dem 1. Jänner 1996 zuzurechnen waren, bis zum 31. Dezember 1996. Für laufend fällige Kapitalerträge gilt ein Betrag in Höhe der Kapitalertragsteuer dann als freiwillig geleistet, wenn für Fälligkeiten bis zum 31. Dezember 1995 von den Kurswerten jeweils zum Ende der Kalenderjahre 1993, 1994 und 1995 ein Betrag von je 1,5% dieser Werte, bei Anteilscheinen an Kapitalanlagefonds ein Betrag von je 0,25% der rechnerischen Werte jeweils am Ende dieser Kalenderjahre der kuponauszahlenden Stelle entrichtet wird.
(6) Soweit in den Abs. 1 bis 5 auf Bestimmungen dieses Bundesgesetzes verwiesen wird, sind diese Bestimmungen in der Fassung vor dem Budgetbegleitgesetz 2011, BGBl. I Nr. 111/2010, anzuwenden.
§ 124geändertZ 5
… 5 unveränderte Absätze
Pensionskassen und betriebliche Kollektivversicherungen
§ 124.
Werden Anwartschaften und Leistungsverpflichtungen aus Pensionszusagen und direkten Leistungszusagen (§ 14 Abs. 6) nach Maßgabe des Betriebspensionsgesetzes auf Pensionskassen im Sinne des Pensionskassengesetzes und betriebliche Kollektivversicherungen im Sinne des § 18f des Versicherungsaufsichtsgesetzes übertragen, gilt folgendes:
1. Für die Übertragung ist die Zehnprozentgrenze des § 4 Abs. 4 Z 2 lit. a nicht anzuwenden.
2. Das Deckungserfordernis (§ 48 des Pensionskassengesetzes und § 18i des Versicherungsaufsichtsgesetzes) ist zum Übertragungsstichtag zu passivieren. Der Unterschiedsbetrag zwischen der steuerwirksam gebildeten Pensionsrückstellung und dem Deckungserfordernis ist zu aktivieren und gleichmäßig auf zehn Jahre verteilt abzusetzen.
3. Fällt der Übertragungsstichtag auf einen Bilanzstichtag, ist die steuerwirksam zu bildende Pensionsrückstellung zum Übertragungsstichtag heranzuziehen, andernfalls ist die steuerwirksam gebildete Pensionsrückstellung zu dem dem Übertragungsstichtag unmittelbar vorangegangenen Bilanzstichtag heranzuziehen.
4. Der Übertragungsstichtag kann - sofern dies in der Betriebsvereinbarung oder der Vereinbarung nach §§ 3 Abs. 2 oder 6a Abs. 2 des Betriebspensionsgesetzes vorgesehen ist - mit steuerlicher Wirkung auf einen Zeitpunkt vor der Unterfertigung des Pensionskassenvertrages oder des betrieblichen Kollektivversicherungsvertrages oder seiner Änderung, längstens aber auf den Beginn des Wirtschaftsjahres zurückbezogen werden.
5. Die Z 1 bis 4 sind nur dann anzuwenden, wenn als Übertragungsstichtag kein späterer Tag als der 31. Dezember 2020 festgelegt wird.
§ 124bgeändertSchlussteil, Z 179 bis Z 185 (neu), lit b (neu), lit c (neu), lit d (neu), Z 186 bis Z 191 (neu)
… 251 unveränderte Absätze
§ 124b.
1. Abschreibungen gemäß § 6 Z 2 lit. c in der Fassung vor dem Bundesgesetz BGBl. Nr. 201/1996, die für vor dem 1. Jänner 1996 endende Wirtschaftsjahre gebildet worden sind, müssen mit dem im Jahresabschluß des letzten dieser Wirtschaftsjahre angesetzten Betrag jedenfalls mindestens zur Hälfte im folgenden Wirtschaftsjahr und mit dem restlichen Betrag im nächstfolgenden Wirtschaftsjahr gewinnerhöhend aufgelöst werden.
2. Für Privatstiftungen, bei denen die Zuwendungen vor dem 1. Jänner 1996 an diese als Betriebsausgaben abzugsfähig waren, gilt folgendes:
a) Zuwendungen an Privatstiftungen nach dem 31. Dezember 1995, die die Voraussetzungen des § 4 Abs. 11 Z 1 nicht erfüllen, fallen nach Maßgabe folgender Bestimmungen unter diese Vorschrift:
aa) Die Stiftungsurkunde und/oder die Stiftungszusatzurkunde wird innerhalb von sechs Monaten nach Veröffentlichung des Bundesgesetzes BGBl. Nr. 201/1996 an die Voraussetzungen im Sinne des § 4 Abs. 11 Z 1 angepaßt.
bb) Liegt zum 1. Jänner 1996 ein unangemessen hohes Stiftungsvermögen im Sinne des § 4 Abs. 4 Z 2 lit. b vor, sind Zuwendungen nach dem 31. Dezember 1995 so lange nicht abzugsfähig, als der Stand des Stiftungsvermögens die Angemessenheitsgrenze nicht unterschreitet.
b) § 25 Abs. 1 Z 2 lit. c ist auch auf Zuwendungen der Privatstiftung anzuwenden, die auf abzugsfähige Zuwendungen an die Privatstiftung vor dem 1. Jänner 1996 zurückzuführen sind.
3. Körperschaften haben für Zwecke des § 4 Abs. 12 in der Fassung des Bundesgesetzes BGBl. Nr. 201/1996 sowie des § 15 Abs. 4 in der Fassung des Bundesgesetzes BGBl. Nr. 201/1996 das Evidenzkonto nach dem Stand laut dem Jahresabschluß des letzten vor dem 1. Jänner 1996 endenden Wirtschaftsjahres unter Beachtung der Grundsätze des § 4 Abs. 12 in der Fassung des Bundesgesetzes BGBl. Nr. 201/1996 zu erstellen.
4. Soweit Bescheide gemäß § 131 fünfter Satz BAO mit § 76 in der Fassung des Bundesgesetzes BGBl. Nr. 201/1996 in Widerspruch stehen, verlieren sie mit Ablauf des 31. Dezember 1996 ihre Wirksamkeit.
5. § 18 Abs. 6 erster Satz in der Fassung des Bundesgesetzes BGBl. Nr. 201/1996 ist erstmalig auf Verluste anzuwenden, die im Jahr 1991 entstanden sind.
6. § 102 Abs. 2 Z 2 letzter Satz in der Fassung des Bundesgesetzes BGBl. Nr. 201/1996 ist erstmalig bei der Veranlagung für das Kalenderjahr 1990 anzuwenden.
7. § 6 Z 2 lit. c, § 6 Z 7, § 11 und § 28 Abs. 5 jeweils in der Fassung vor dem Bundesgesetz BGBl. Nr. 201/1996, sind letztmalig bei der Veranlagung für das Kalenderjahr 1995 anzuwenden.
8. § 17 Abs. 1, § 42 Abs. 1 Z 3 und § 42 Abs. 2, jeweils in der Fassung des Bundesgesetzes BGBl. Nr. 201/1996, sind erstmalig bei der Veranlagung für das Kalenderjahr 1997 anzuwenden.
9. § 18 Abs. 2, § 33 Abs. 3 und § 33 Abs. 7, jeweils in der Fassung des Bundesgesetzes BGBl. Nr. 201/1996, sind, wenn die Einkommensteuer veranlagt wird, erstmalig bei der Veranlagung für das Kalenderjahr 1997, wenn die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben oder durch Veranlagung festgesetzt wird, für Lohnzahlungszeiträume, die nach dem 31. Dezember 1996 enden, anzuwenden.
10. § 63 Abs. 1 und § 68 Abs. 2, jeweils in der Fassung des Bundesgesetzes BGBl. Nr. 201/1996, sind erstmalig für Lohnzahlungszeiträume, die nach dem 31. Mai 1996 enden, anzuwenden.
11. § 34 Abs. 6, § 35 Abs. 1 und § 35 Abs. 3 und 4, jeweils in der Fassung des Bundesgesetzes BGBl. Nr. 201/1996, treten mit 1. Juni 1996 in Kraft. Der Freibetrag von 16 632 S gemäß § 35 Abs. 3 in der Fassung vor dem Bundesgesetz BGBl. Nr. 201/1996 steht für das Jahr 1996 im Ausmaß von 6 930 S zu.
12. § 25 Abs. 1 Z 2 lit. c und § 26 Z 7 lit. a, jeweils in der Fassung des Bundesgesetzes BGBl. Nr. 201/1996, sind, wenn die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben oder durch Veranlagung festgesetzt wird, erstmalig für Lohnzahlungszeiträume, die nach dem 31. Dezember 1995 enden, anzuwenden.
13. § 16 Abs. 1 Z 4 lit. h, § 25 Abs. 1 Z 2 lit. a und b, § 62 Z 3, 4 und 5, § 67 Abs. 12, und § 76 erster Satz, jeweils in der Fassung des Bundesgesetzes BGBl. Nr. 201/1996, sind, wenn die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben oder durch Veranlagung festgesetzt wird, erstmalig für Lohnzahlungszeiträume, die nach dem 31. Dezember 1996 enden, anzuwenden.
14. § 2 Abs. 2 erster Satz und § 36 in der Fassung vor dem Bundesgesetz BGBl. Nr. 201/1996 ist letztmals bei der Veranlagung für 1997 anzuwenden.
15. § 95 Abs. 1 in der Fassung des Bundesgesetzes BGBl. Nr. 201/1996 ist auf Kapitalerträge im Sinne des § 93 Abs. 2 Z 1 und 2 anzuwenden, die nach dem 30. Juni 1996 zufließen.
16. § 27 Abs. 1 Z 6 in der Fassung des Bundesgesetzes BGBl. Nr. 201/1996 ist auf nach dem 31. Mai 1996 abgeschlossene Versicherungsverträge anzuwenden.
17. § 109a gilt erstmals für Zeiträume ab dem 1. Juli 1996.
18. § 109a in der Fassung des Bundesgesetzes BGBl. Nr. 411/1996 tritt am 1. Juli 1996 in Kraft.
19. § 4 Abs. 4 Z 2 lit. a und § 124 Z 5, jeweils in der Fassung des Bundesgesetzes BGBl. Nr. 755/1996, sind erstmalig bei der Veranlagung für das Kalenderjahr 1997 anzuwenden. § 25 Abs. 1 Z 2 lit. a in der Fassung des Bundesgesetzes BGBl. Nr. 755/1996 ist erstmalig für Lohnzahlungszeiträume, die nach dem 31. Dezember 1996 enden, anzuwenden.
20. § 46 Abs. 1 Z 2 und § 109a Abs. 1, jeweils in der Fassung des Bundesgesetzes BGBl. Nr. 600/1996, treten mit 1. Juli 1996 in Kraft; § 109a Abs. 3 Z 3 in der Fassung des Bundesgesetzes BGBl. Nr. 600/1996 tritt mit 1. Jänner 1997 in Kraft.
21. § 6 Z 2 und Z 13 in der Fassung des Bundesgesetzes BGBl. Nr. 797/1996 ist erstmalig bei der Veranlagung für das Kalenderjahr 1998 anzuwenden. Abweichend davon ist § 6 Z 2 lit. a vorletzter Satz in der Fassung des Bundesgesetzes BGBl. Nr. 797/1996 erstmalig bei der Veranlagung für das Kalenderjahr 1996 anzuwenden.
22. § 27 Abs. 1 Z 6 in der Fassung des Bundesgesetzes BGBl. Nr. 797/1996 ist auf nach dem 31. Oktober 1996 abgeschlossene Versicherungsverträge anzuwenden.
23. § 27 Abs. 1 Z 7 in der Fassung des Bundesgesetzes BGBl. Nr. 797/1996 ist erstmalig bei der Veranlagung für das Kalenderjahr 1996 anzuwenden.
24. § 94a Abs. 2 Z 2 in der Fassung des Bundesgesetzes BGBl. Nr. 797/1996 ist erstmals für Anträge, die nach dem 31. Dezember 1996 gestellt werden, anzuwenden.
25. (Anm.: aufgehoben durch VfGH, BGBl. I Nr. 51/2004)
26. § 1 Abs. 4, § 33 Abs. 4 Z 1 und § 106 Abs. 4, jeweils in der Fassung des Bundesgesetzes BGBl. Nr. 798/1996, sind erstmalig bei der Veranlagung für das Kalenderjahr 1995 anzuwenden.
27. § 70 Abs. 2 Z 1 dritter und vierter Satz in der Fassung vor dem Bundesgesetz BGBl. Nr. 798/1996 ist letztmalig für Lohnzahlungszeiträume anzuwenden, die vor dem 1. Jänner 1997 enden.
28. § 102 Abs. 1 Z 3 in der Fassung des Bundesgesetzes BGBl. Nr. 798/1996 ist erstmals bei der Veranlagung für das Kalenderjahr 1997 anzuwenden.
29. § 108 Abs. 1, 2 und 6 in der Fassung des Bundesgesetzes BGBl. I Nr. 130/1997 ist auf Erstattungen anzuwenden, die nach dem 31. Dezember 1997 erfolgen.
30. § 17 Abs. 1 letzter Satz (Anm.: richtig: vorletzter Satz) sowie § 97 Abs. 4 jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 9/1998 ist erstmals ab der Veranlagung für das Kalenderjahr 1998 anzuwenden.
31. Ein Lehrlingsfreibetrag kann unter folgenden Voraussetzungen – auch außerbilanzmäßig – als Betriebsausgabe abgezogen werden:
a) Einem Steuerpflichtigen, der mit einem Lehrling (§ 1 des Berufsausbildungsgesetzes) ein Lehrverhältnis beginnt, steht in jenem Kalenderjahr (Wirtschaftjahr), in dem das Lehrverhältnis begonnen hat, ein Lehrlingsfreibetrag in Höhe von 1 460 Euro zu. Voraussetzung ist, daß das Lehrverhältnis nach Ablauf der Probezeit in ein definitives Lehrverhältnis umgewandelt wird. Die Fortsetzung eines begonnenen Lehrverhältnisses begründet keinen Anspruch auf den Freibetrag.
b) Einem Steuerpflichtigen, bei dem das Lehrverhältnis mit Ablauf der im Lehrvertrag festgelegten Dauer der Lehrzeit oder durch frühere Ablegung der Lehrabschlußprüfung endet, steht im Kalenderjahr (Wirtschaftsjahr) der Beendigung ein Lehrlingsfreibetrag von weiteren 1 460 Euro zu.
c) Einem Steuerpflichtigen, bei dem das Lehrverhältnis auf Grund der erfolgreichen Ablegung der Lehrabschlußprüfung (§ 21 des Berufsausbildungsgesetzes) beendet wird, steht neben dem Freibetrag nach lit. b ein Lehrlingsfreibetrag von weiteren 1 460 Euro zu.
Die lit. a bis c sind sinngemäß auf Lehrlinge im Sinne des § 2 Abs. 4 des land- und forstwirtschaftlichen Berufsausbildungsgesetzes und des § 63 des Land- und Forstarbeiter-Dienstrechtsgesetzes anzuwenden. Die vorstehenden Bestimmungen sind ab 1. Jänner 2000 und nur für Lehrverhältnisse anzuwenden, die vor dem 1. Jänner 2003 begonnen haben.
32. § 76, § 93 Abs. 3 Z 1 und 2 und § 101 Abs. 2 jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 126/1998 treten mit 1. Jänner 1999 in Kraft.
33. a) § 14 Abs. 12 in der Fassung des Bundesgesetzes BGBl. I Nr. 28/1999 ist erstmals bei der Veranlagung für das Kalenderjahr 1999 anzuwenden. Es darf dabei nur jener Betrag der Rückstellung zugeführt werden, der bei der Verteilung des Gesamtaufwandes auf das einzelne Wirtschaftsjahr entfällt.
b) Art. I Z 64 des Steuerreformgesetzes 1993, BGBl. Nr. 818/1993, in der Fassung des Strukturanpassungsgesetzes 1996, BGBl. Nr. 201/1996, gilt nicht für Rückstellungen im Sinne des § 14 Abs. 12 in der Fassung des Bundesgesetzes BGBl. I Nr. 28/1999. Wurde in endgültig rechtskräftig veranlagten Fällen eine Auflösung derartiger Rückstellungen vorgenommen so sind diese auf Antrag des Steuerpflichtigen wiederaufzunehmen. Der Antrag kann bis 30. Juni 1999 gestellt werden.
33a. § 14 Abs. 12 in der Fassung des Bundesgesetzes BGBl. I Nr. 28/1999 ist erstmals bei der Veranlagung für das Kalenderjahr 1999 anzuwenden. Es darf dabei nur jener Betrag der Rückstellung zugeführt werden, der bei der Verteilung des Gesamtaufwandes auf das einzelne Wirtschaftsjahr entfällt.
34. § 25 Abs. 1 Z 3 lit. a zweiter Satz, § 25 Abs. 1 Z 3 lit. d und § 69 Abs. 5 jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 28/1999 sind für Lohnzahlungszeiträume anzuwenden, die nach dem 31. Dezember 1998 enden.
35. § 108 Abs. 2 in der Fassung des Bundesgesetzes BGBl. I Nr. 28/1999 ist auf Zeiträume nach dem 31. Dezember 1998 anzuwenden.
36. Besondere Steigerungsbeträge aus der Höherversicherung in der Pensionsversicherung, die auf Pflichtbeiträgen beruhen, sind weiterhin nur mit 25% zu erfassen, wenn der Pensionsanfall vor dem 1. Jänner 1999 liegt.
37. § 6 Z 5, § 30 Abs. 1, Abs. 2, Abs. 8 und § 37 Abs. 4 Z 2 lit. a, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 106/1999, sind anzuwenden, wenn die Anschaffung des eingelegten oder veräußerten Wirtschaftsgutes nach dem 30. September 2000 erfolgt ist. Der Bundesminister für Finanzen wird ermächtigt, diesen Zeitpunkt nach Maßgabe der Möglichkeiten zur Schaffung der technischen Rahmenbedingungen bis spätestens 30. September 2001 zu verschieben.
38. § 33 Abs. 4 Z 1 in der Fassung des Bundesgesetzes BGBl. I Nr. 106/1999 ist erstmalig auf steuerfreie Einkünfte anzuwenden, die nach dem 31. Juli 1999 zufließen.
39. § 2 Abs. 2, § 2 Abs. 2a, § 4 Abs. 4 Z 4, 7 und 8, § 11, § 20 Abs. 1 Z 4, § 37 Abs. 8, § 42 Abs. 1 Z 3 und § 42 Abs. 2, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 106/1999, sind erstmalig bei der Veranlagung für das Kalenderjahr 2000 anzuwenden.
40. § 16 Abs. 1 Z 1, § 18 Abs. 1 Z 1 und § 29 Z 1, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 106/1999, sind ab der Veranlagung 1989 anzuwenden. Abweichend davon ist § 29 Z 1 zweiter Satz in der Fassung des Bundesgesetzes BGBl. I Nr. 106/1999 erstmalig bei der Veranlagung für das Kalenderjahr 2000 anzuwenden.
41. § 14 Abs. 12 und Abs. 13 in der Fassung des Bundesgesetzes BGBl. I Nr. 106/1999 ist erstmalig bei der Veranlagung für das Kalenderjahr 1999 anzuwenden.
42. § 18 Abs. 1 Z 2, § 33 Abs. 1 und Abs. 3, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 106/1999, sind anzuwenden, wenn
- die Einkommensteuer veranlagt wird, erstmalig bei der Veranlagung für das Kalenderjahr 2000
- die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben oder durch Veranlagung festgesetzt wird, erstmalig für Lohnzahlungszeiträume, die nach dem 31. Dezember 1999 enden.
§ 33 Abs. 7 in der Fassung vor dem Bundesgesetz BGBl. I Nr. 106/1999, ist anzuwenden, wenn
- die Einkommensteuer veranlagt wird, letztmalig bei der Veranlagung für das Kalenderjahr 1999
- die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben oder durch Veranlagung festgesetzt wird, letztmalig für Lohnzahlungszeiträume, die vor dem 1. Jänner 2000 enden.
43. § 16 Abs. 1 Z 10, § 25 Abs. 1 Z 2 lit. a und Z 3 lit. a und § 67 Abs. 8 lit. b, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 106/1999, sind anzuwenden, wenn die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben oder durch Veranlagung festgesetzt wird, erstmalig für Lohnzahlungszeiträume, die nach dem 31. Dezember 1999 enden.
44. § 108 Abs. 5, § 108a und § 109, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 106/1999 sind auf Beiträge und Erwerbe von Anteilscheinen anzuwenden, die für Zeiträume nach dem 31. Dezember 1999 geleistet werden bzw. nach dem 31. Dezember 1999 erfolgen.
45. § 2 Abs. 2b, § 8 Abs. 1, § 9 Abs. 5, § 29 Z 4 und § 41 Abs. 1 Z 3, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 142/2000, sind erstmalig bei der Veranlagung für das Kalenderjahr 2001 anzuwenden.
46. § 6 Z 16 in der Fassung des Bundesgesetzes BGBl. I Nr. 142/2000 ist erstmalig bei der Veranlagung für das Kalenderjahr 2001 anzuwenden. Ist für einen Betrieb, dessen Unternehmensschwerpunkt in der Vermietung von Wirtschaftsgütern liegt, der Gewinn für das letzte im Kalenderjahr 2000 endende Wirtschaftsjahr zu ermitteln, so kann dabei der Unterschiedsbetrag zwischen dem Buchwert sämtlicher vermieteter Wirtschaftsgüter und dem Teilwert sämtlicher Forderungen aus der Vermietung als aktiver oder passiver Ausgleichsposten angesetzt werden. Als Teilwert der Forderungen ist dabei der Barwert der diskontierten Forderungen aus der Vermietung anzusetzen. Abweichend von § 6 Z 16 in der Fassung des Bundesgesetzes BGBl. I Nr. 142/2000 ist der Unterschiedsbetrag bei Ermittlung der Gewinnes für Wirtschaftsjahre, die nach dem 31. Dezember 2000 enden, auch dann anzusetzen, wenn dieser Unterschiedsbetrag bei Ermittlung des Gewinnes für das letzte im Kalenderjahr 2000 endende Wirtschaftsjahr angesetzt wird.
47. § 9 Abs. 5 in der Fassung des Bundesgesetzes BGBl. I Nr. 142/2000 ist auch auf Rückstellungen anzuwenden, die bereits zum Ende des letzten vor dem 1. Jänner 2001 endenden Wirtschaftsjahres gebildet worden sind. Auflösungsgewinne, die sich aus der erstmaligen Anwendung des § 9 Abs. 5 in der Fassung des Bundesgesetzes BGBl. I Nr. 142/2000 bei den zuvor genannten Rückstellungen ergeben, können auf das Wirtschaftsjahr, das nach dem 31. Dezember 2000 endet, und auf die folgenden vier Wirtschaftsjahre (Auflösungszeitraum) verteilt werden, wobei jährlich mindestens ein Fünftel anzusetzen ist. Scheidet eine Rückstellung während des Auflösungszeitraumes aus dem Betriebsvermögen aus, ist der darauf entfallende Auflösungsgewinn im Wirtschaftsjahr des Ausscheidens jedenfalls anzusetzen.
48. § 3 Abs. 1 Z 4 lit. c in der Fassung des Bundesgesetzes BGBl. I Nr. 59/2001 sowie § 25 Abs. 1 Z 1 lit. e, § 25 Abs. 1 Z 4 und 5, § 33 Abs. 3 Z 5, § 33 Abs. 5, 6 und 8, § 47 Abs. 2, § 67 Abs. 4, 5, 6, 8, 9 und 10, § 69 Abs. 2, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 142/2000, sind anzuwenden, wenn
- die Einkommensteuer veranlagt wird, erstmalig bei der Veranlagung für das Kalenderjahr 2001;
- die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben oder durch Veranlagung festgesetzt wird, erstmalig für Lohnzahlungszeiträume, die nach dem 31. Dezember 2000 enden.
49. § 69 Abs. 6 und § 78 Abs. 1, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 142/2000 sind anzuwenden, wenn der Antrag auf Insolvenz-Ausfallgeld nach dem 31. Dezember 2000 gestellt wird.
50. § 84 Abs. 1 ist erstmalig auf Lohnzettel anzuwenden, die nach dem 31. Dezember 2000 zu übermitteln sind.
51. § 108a Abs. 1 in der Fassung des Bundesgesetzes BGBl. I Nr. 142/2000 ist auf Beiträge und Erwerbe von Anteilscheinen anzuwenden, die für Zeiträume nach dem 31. Dezember 2000 geleistet werden bzw. nach dem 31. Dezember 2000 erfolgen.
52. Zur Abgeltung der erhöhten Treibstoffkosten der Jahre 2000 und 2001 sind im Kalenderjahr 2001 anstelle der Pauschbeträge gemäß § 16 Abs. 1 Z 6 lit. c folgende Pauschbeträge zu berücksichtigen:
Bei einer einfachen Fahrtstrecke von
2 km bis 20 km | 3 600 S jährlich |
20 km bis 40 km | 14 400 S jährlich |
40 km bis 60 km | 24 480 S jährlich |
über 60 km | 34 560 S jährlich. |
53. Zahlungen für Pensionsabfindungen, deren Barwert den Betrag im Sinne des § 1 Abs. 2 Z 1 des Pensionskassengesetzes übersteigt, sind gemäß § 67 Abs. 10 im Kalendermonat der Zahlung zu erfassen. Dabei ist bei Pensionsabfindungen, die im Jahre 2001 zufließen, nach Abzug der darauf entfallenden Beiträge im Sinne des § 62 Z 3, 4 und 5 ein Viertel steuerfrei zu belassen. Zahlungen für Pensionsabfindungen von Pensionskassen auf Grund gesetzlicher oder statutenmäßiger Regelungen sind nach Abzug der darauf entfallenden Pflichtbeiträge ab dem Jahr 2001 und in den folgenden Jahren zu einem Drittel steuerfrei zu belassen.
54. § 3 Abs. 1 Z 15 lit. b, § 26 Z 7 und § 26 Z 8, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 2/2001, sind anzuwenden, wenn
- die Einkommensteuer veranlagt wird, erstmalig bei der Veranlagung für das Kalenderjahr 2001;
- die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben oder durch Veranlagung festgesetzt wird, erstmalig für Lohnzahlungszeiträume, die nach dem 31. Dezember 2000 enden.
55. § 3 Abs. 1 Z 15 lit. c in der Fassung des Bundesgesetzes BGBl. I Nr. 2/2001 ist anzuwenden, wenn die Option nach dem 31. Dezember 2000 eingeräumt wird.
56. § 4 Abs. 11, § 6 Z 5, § 30, § 32 Abs. 4 und § 37 Abs. 4, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 2/2001, sind erstmalig bei der Veranlagung für das Jahr 2001 anzuwenden. Abweichend davon ist § 4 Abs. 11 in der Fassung des Bundesgesetzes BGBl. I Nr. 2/2001 erstmalig bei der Veranlagung für das Jahr 2000 anzuwenden, wenn die Stiftung nach dem 30. November 2000 errichtet worden ist.
57. § 31 Abs. 1 in der Fassung des Bundesgesetzes BGBl. I Nr. 2/2001 ist auf Veräußerungsvorgänge nach dem 31. Dezember 2000 anzuwenden. Hat der Veräußerer oder bei unentgeltlichem Erwerb der Rechtsvorgänger die Anteile vor dem 1. Jänner 1998 angeschafft und war er nach dem 31. Dezember 1997 bis zum 31. Dezember 2000 zu nicht mehr als 10% beteiligt, kann an Stelle der Anschaffungskosten der gemeine Wert der Anteile zum 1. Jänner 2001 angesetzt werden. Der Ansatz des gemeinen Wertes ist bei Anteilen, die nur auf Grund des § 20 Abs. 5 des Umgründungssteuergesetzes als Anteile im Sinne des § 31 des Einkommensteuergesetzes gelten, nicht zulässig.
58. § 93 Abs. 3 Z 4 in der Fassung des Bundesgesetzes BGBl. I Nr. 2/2001 ist auf Ausschüttung aus Substanzgewinnen anzuwenden, wenn die Substanzgewinne nach dem 31. Dezember 2000 angefallen sind.
59. § 1 Abs. 4, § 3 Abs. 1 Z 15 lit. a, b und c, § 13, § 16 Abs. 1 Z 6 lit. b und c, § 16 Abs. 3, § 17 Abs. 2 Z 2, § 18 Abs. 1 Z 5, § 18 Abs. 2, § 18 Abs. 3 Z 2, § 24 Abs. 4, § 26 Z 4 lit. b und c, § 26 Z 8, § 27 Abs. 1 Z 7, § 27 Abs. 3 Z 3, § 29 Z 3, § 30 Abs. 4, § 33 Abs. 1, § 33 Abs. 3, § 33 Abs. 4 Z 1 und 2, § 33 Abs. 5 Z 1, 2 und 3, § 33 Abs. 6, § 34 Abs. 4, § 34 Abs. 8, § 35 Abs. 3, § 39 Abs. 1, § 40, § 41 Abs. 1 Z 1, § 41 Abs. 3, § 41 Abs. 4, § 42 Abs. 1 Z 3, § 42 Abs. 2, § 45 Abs. 1, § 63 Abs. 1 Z 4, § 63 Abs. 4, § 66 Abs. 1, § 67 Abs. 1, § 67 Abs. 8 lit. f, § 68 Abs. 1 und 2, § 69 Abs. 1, 2 und 3, § 77 Abs. 4, § 104 Abs. 1, § 105 und § 124b Z 31, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 59/2001, sind anzuwenden, wenn
- die Einkommensteuer veranlagt wird, erstmals bei der Veranlagung für das Kalenderjahr 2002,
- wenn die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben oder durch Veranlagung festgesetzt wird, erstmals für Lohnzahlungszeiträume, die nach dem 31. Dezember 2001 enden.
60. § 76, § 101 Abs. 2, § 107 Abs. 3 lit. b, § 107 Abs. 4, 5 und 6, § 107 Abs. 9 Z 1, § 108 Abs. 2, § 108 Abs. 9 und § 108a Abs. 2, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 59/2001, treten mit 1. Jänner 2002 in Kraft.
61. § 121 Abs. 5 Z 2 in der Fassung des Bundesgesetzes BGBl. I Nr. 59/2001 ist erstmals auf die Festsetzung von Vorauszahlungen nach dem 31. Dezember 2001 anzuwenden.
62. § 18 Abs. 3 Z 2 und § 33 Abs. 6, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 144/2001, sind anzuwenden, wenn
- die Einkommensteuer veranlagt wird, erstmals bei der Veranlagung für das Kalenderjahr 2002,
- die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben oder durch Veranlagung festgesetzt wird, erstmals für Lohnzahlungszeiträume, die nach dem 31. Dezember 2001 enden.
63. § 33 Abs. 9 tritt mit Ablauf des 31. Dezember 2001 außer Kraft.
64. § 107 in der Fassung des Bundesgesetzes, BGBl. I Nr. 7/2002, tritt mit 1. Jänner 2002 in Kraft.
65. § 4 Abs. 4 Z 4a sowie § 4 Abs. 4 Z 8, jeweils in der Fassung des Konjunkturbelebungsgesetzes 2002, BGBl. I Nr. 68, sind auf Aufwendungen anzuwenden, die nach dem 31. Dezember 2001 anfallen.
66. Werden Abfertigungsansprüche bis zum Ausmaß des sich nach § 23 des Angestelltengesetzes oder gleichartigen österreichischen Rechtsvorschriften oder des sich nach den am 1. Jänner 2002 bestehenden kollektivvertraglichen Regelungen ergebenden Betrages nach Maßgabe des BMSVG oder gleichartiger österreichischer Rechtsvorschriften auf BV-Kassen übertragen, gilt Folgendes: Der Unterschiedsbetrag zwischen der steuerwirksam gebildeten Abfertigungsrückstellung (§ 14) und dem an die BV-Kasse zu leistenden Betrag ist gleichmäßig verteilt auf fünf Jahre abzusetzen. Dies gilt sinngemäß für steuerfreie Beträge nach § 14 Abs. 6.
67. § 14 Abs. 1 in der Fassung des Bundesgesetzes BGBl. I Nr. 100/2002 ist erstmalig bei der Veranlagung für das Kalenderjahr 2002 anzuwenden. § 14 Abs. 1 in der Fassung des Bundesgesetzes BGBl. I Nr. 100/2002 ist auch auf Rückstellungen anzuwenden, die bereits zum Ende des letzten vor dem 1. Jänner 2002 endenden Wirtschaftsjahres gebildet worden sind. Auflösungsgewinne, die sich aus der erstmaligen Anwendung des in § 14 Abs. 1 in der Fassung des Bundesgesetzes BGBl. I Nr. 100/2002 vorgesehenen Satzes ergeben, sind anzusetzen
- im ersten Wirtschaftsjahr, das nach dem 31. Dezember 2001 endet, soweit der Satz 47,5% beträgt,
- im ersten Wirtschaftsjahr, das nach dem 31. Dezember 2002 endet, soweit der Satz 45% beträgt.
Die vorstehenden Sätze gelten sinngemäß für steuerfreie Beträge nach § 14 Abs. 6.
68. Wurde am Ende des letzten vor dem 1. Jänner 2002 endenden Wirtschaftsjahres eine Abfertigungsrückstellung gebildet, gilt Folgendes:
a) Der Gesamtbetrag der Abfertigungsrückstellung kann, soweit nicht die zugrunde liegenden Abfertigungsansprüche ausbezahlt werden, im ersten vor dem 1. Jänner 2003 endenden Wirtschaftsjahr auf das Kapitalkonto oder auf eine als versteuert geltende Rücklage steuerfrei übertragen werden. Erfolgt in diesem Wirtschaftsjahr keine Übertragung, so kann der Gesamtbetrag der am Ende dieses Wirtschaftsjahres bestehenden Abfertigungsrückstellung, soweit nicht die zugrunde liegenden Abfertigungsansprüche ausbezahlt oder an eine BV-Kasse übertragen werden, im folgenden Wirtschaftsjahr auf das Kapitalkonto oder auf eine als versteuert geltende Rücklage steuerfrei übertragen werden. Dies gilt auch, wenn im unternehmensrechtlichen Jahresabschluss weiterhin eine Rückstellung für Abfertigungen (§ 198 Abs. 8 Z 4 lit. a des Unternehmensgesetzbuches) gebildet wird.
b) Erfolgt eine Übertragung im Sinne der lit. a, kann der Steuerpflichtige ab dem Wirtschaftsjahr der Übertragung keine Abfertigungsrückstellung bilden.
c) Treten nach einer Übertragung im Sinne der lit. a Verpflichtungen zur Auszahlung von Abfertigungen im Sinne des § 14 Abs. 1 Z 1 und 2 ein oder erfolgt eine Übertragung der Abfertigungsansprüche an eine BV-Kasse, sind die entstehenden Aufwendungen (Ausgaben) gleichmäßig verteilt auf fünf Jahre abzusetzen.
Die lit. a bis c gelten sinngemäß für steuerfreie Beträge nach § 14 Abs. 6.
69. Die Wertpapierdeckung im Sinne des § 14 Abs. 5 vermindert sich in den nach dem 31. Dezember 2002 endenden Wirtschaftsjahren wie folgt:
- im ersten Wirtschaftsjahr auf 40%,
- im zweiten Wirtschaftsjahr auf 30%,
- im dritten Wirtschaftsjahr auf 20%,
- im vierten Wirtschaftsjahr auf 10%,
des am Schluss des vorangegangenen Wirtschaftsjahres ausgewiesenen Rückstellungsbetrages. Ab dem fünften Wirtschaftsjahr besteht keine Verpflichtung zur Wertpapierdeckung. Die Wertpapierdeckung für Pensionsrückstellungen (§ 14 Abs. 7 Z 7) ist davon nicht berührt.
70. Die §§ 81 Abs. 3 und 89 Abs. 1, 3 und 4, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 132/2002, sind ab 1. Jänner 2003 anzuwenden. § 84 in der Fassung des Bundesgesetzes BGBl. I Nr. 132/2002 ist für Lohnzahlungszeiträume anzuwenden, die nach dem 31. Dezember 2002 enden. § 86 in der Fassung des Bundesgesetzes BGBl. I Nr. 132/2002 ist für Prüfungen anzuwenden, die nach dem 31. Dezember 2002 begonnen werden.
71. § 3 Abs. 1 Z 16 und § 34 Abs. 6, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 155/2002, sind anzuwenden, wenn
- die Einkommensteuer veranlagt wird, erstmalig bei der Veranlagung für das Kalenderjahr 2002,
- die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben oder durch Veranlagung festgesetzt wird, erstmalig für Lohnzahlungszeiträume, die nach dem 31. Dezember 2001 enden.
72. § 4 Abs. 4 Z 9 und § 6 Z 10, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 155/2002, sind erstmalig bei der Veranlagung für das Kalenderjahr 2002 anzuwenden.
73. § 4 Abs. 4 Z 4a, § 4 Abs. 4 Z 7, § 4 Abs. 4 Z 10 und § 108c Abs. 2 Z 1 jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 155/2002 sind erstmalig bei der Veranlagung für das Kalenderjahr 2003 anzuwenden.
74. §§ 108g bis § 108i, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 155/2002, sind auf Beiträge anzuwenden, die nach dem 31. Dezember 2002 geleistet werden. § 108a Abs. 1 bis Abs. 4 ist anzuwenden, wenn der Antrag auf Abschluss einer Versicherung, eines unwiderruflichen Auszahlungsplanes gemäß § 108b Abs. 2, auf Erwerb des Anteilscheines an einem prämienbegünstigten Investmentfonds oder auf Widmung des Beitrags zur Höherversicherung in der gesetzlichen Pensionsversicherung (zusätzliche Pensionsversicherung) vor dem 1. Jänner 2004 gestellt worden ist.
75. § 16 Abs. 1 Z 10 und § 67 Abs. 7, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 155/2002, sind anzuwenden, wenn
- die Einkommensteuer veranlagt wird, erstmalig bei der Veranlagung für das Kalenderjahr 2003,
- die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben oder durch Veranlagung festgesetzt wird, erstmalig für Lohnzahlungszeiträume, die nach dem 31. Dezember 2002 enden.
76. § 108f in der Fassung des Bundesgesetzes BGBl. I Nr. 155/2002 ist erstmalig bei der Veranlagung für das Kalenderjahr 2002 anzuwenden, und zwar bei Lehrverhältnissen, die am 1. Jänner 2002 oder an einem späteren Zeitpunkt bestanden haben.
77. § 16 Abs. 1 Z 10, § 33 Abs. 3 und § 67 Abs. 1 in der Fassung des Bundesgesetzes BGBl. I Nr. 71/2003 sind anzuwenden, wenn
- die Einkommensteuer veranlagt wird, erstmalig bei der Veranlagung für das Kalenderjahr 2004,
- die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben oder durch Veranlagung festgesetzt wird, erstmalig für Lohnzahlungszeiträume, die nach dem 31. Dezember 2003 enden.
78. § 4 Abs. 4 Z 7, § 9 Abs. 1 Z 3, § 11a, § 12 Abs. 3, § 14 Abs. 1 und § 17 Abs. 1 in der Fassung des Bundesgesetzes BGBl. I Nr. 71/2003 sind erstmalig bei der Veranlagung für das Kalenderjahr 2004 anzuwenden.
79. § 11 in der Fassung des Bundesgesetzes BGBl. I Nr. 106/1999 ist für natürliche Personen letztmalig bei der Veranlagung für das Kalenderjahr 2003 anzuwenden.
80. § 16 Abs. 1 Z 1 und § 18 Abs. 1 Z 1 in der Fassung des Bundesgesetzes BGBl. I Nr. 71/2003 sind anzuwenden, wenn
- die Einkommensteuer veranlagt wird, erstmalig bei der Veranlagung für das Kalenderjahr 2004,
- die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben oder durch Veranlagung festgesetzt wird, erstmalig für Lohnzahlungszeiträume, die nach dem 31. Dezember 2003 enden.
Ist der Rechtsgrund für Renten oder dauernde Lasten vor dem 1. Jänner 2004 entstanden, gilt Folgendes:
a) Hat der Empfänger der Renten und dauernden Lasten einen Antrag gemäß Z 82 gestellt, sind Werbungskosten oder Sonderausgaben gemäß § 16 Abs. 1 Z 1 und § 18 Abs. 1 Z 1 in der Fassung vor dem Bundesgesetz BGBl. I Nr. 71/2003 unter Anwendung der Bewertungsbestimmungen vor der Kundmachung BGBl. I Nr. 165/2002 abzuziehen.
b) Gehören die Renten und dauernden Lasten beim Empfänger nicht zu Einkünften im Sinne des § 29 Z 1, kann der Abzug von Renten und dauernden Lasten wahlweise gemäß § 16 Abs. 1 Z 1 und § 18 Abs. 1 Z 1 in der Fassung vor dem Bundesgesetz BGBl. I Nr. 71/2003 unter Anwendung der Bewertungsbestimmungen vor der Kundmachung BGBl. I Nr. 165/2002 vorgenommen werden.
81. Als Sonderausgaben im Sinne des § 18 Abs. 1 sind absetzbar:
Ausgaben für die erstmalige Herstellung eines Internetzuganges mittels Breitbandtechnik bis zu einem Betrag von maximal 50 € und
die laufenden Grundentgelte für den Internetzugang mittels Breitbandtechnik bis zu einem Betrag von maximal 40 €
monatlich.
Breitbandtechnik liegt vor, wenn eine physikalische Downloadbandbreite von mindestens 256 kbit/Sekunde gegeben ist und ein ständiger Internetzugang gegen ein zeitunabhängiges, laufendes Grundentgelt vereinbart ist. Voraussetzung ist, dass die erstmalige Herstellung des Internetzuganges nach dem 30. April 2003 erfolgt und die Ausgaben vor dem 1. Jänner 2005 anfallen. Nicht anzuwenden sind § 18 Abs. 2 und 3 mit Ausnahme des § 18 Abs. 3 Z 1.
82. § 29 Z 1 in der Fassung des Bundesgesetzes BGBl. I Nr. 71/2003 ist erstmalig bei der Veranlagung für das Kalenderjahr 2004 anzuwenden. Ist der Rechtsgrund für wiederkehrende Bezüge vor dem 1. Jänner 2004 entstanden, kann spätestens bis 31. Dezember 2006 im Einvernehmen mit dem zur Rentenzahlung Verpflichteten beantragt werden, dass die wiederkehrenden Bezüge gemäß § 29 Z 1 in der Fassung des Bundesgesetzes BGBl. I Nr. 71/2003 unter Anwendung der Bewertungsbestimmungen vor der Kundmachung BGBl. I Nr. 165/2002 versteuert werden.
83. § 20 Abs. 2, § 37 Abs. 1, § 37 Abs. 4 Z 1, § 37 Abs. 8 und § 97 Abs. 4 in der Fassung des Bundesgesetzes BGBl. I Nr. 71/2003 sind erstmals für Einkünfte anzuwenden, die nach dem 31. März 2003 zufließen.
84. § 93 Abs. 2 Z 1 lit. e und Abs. 3 Z 4 in der Fassung des Budgetbegleitgesetzes 2003, BGBl. I Nr. 71, ist erstmals auf Kapitalerträge anzuwenden, die nach dem 31. März 2004 zufließen. Fließen Kapitalerträge gemäß § 93 Abs. 2 Z 1 lit. e und gemäß § 93 Abs. 3 Z 4, die aus Kapitalerträgen gemäß § 93 Abs. 2 Z 1 lit. e bestehen, nach dem 31. März 2003 und vor dem 1. April 2004 im Inland zu, ist auf diese Kapitalerträge § 37 Abs. 8 in der Fassung des Budgetbegleitgesetzes 2003, BGBl. I Nr. 71/2003, anzuwenden. § 94a in der Fassung des Bundesgesetzes BGBl. I Nr. 71/2003 ist erstmals auf Ausschüttungen anzuwenden, die nach dem 31. Dezember 2003 zufließen.
85. § 27 Abs. 2 Z 2 ist nicht auf Kapitalanlagen anzuwenden, deren Verzinsung nur von der Entwicklung eines (bestehenden oder künstlich geschaffenen) Wertpapierindex oder eines vergleichbaren Index abhängig ist, wenn folgende Voraussetzungen erfüllt sind:
a) Die Kapitalanlagen wurden vor dem 1. März 2004 begeben und
b) es ist rechtlich oder faktisch eine Kapitalrückzahlung von nicht mehr als 20% des bei der Begebung eingesetzten Kapitals garantiert.
Die Wertveränderungen solcher Wertpapiere sind nicht als kapitalertragsteuerpflichtig im Sinne des § 93 Abs. 4 Z 2 zu behandeln. Dies gilt für Daueremissionen mit unbegrenztem Volumen nur dann, wenn die Emission bis zu dem in lit. a genannten Zeitpunkt geschlossen wurde, für Daueremissionen mit begrenztem Volumen, wenn die Emission vor dem 1. August 2005 geschlossen wurde. Wurde keine Schließung durchgeführt, hat eine lineare Abgrenzung der Bemessungsgrundlage für die zu späteren Stichtagen zu erhebende (oder gutzuschreibende) Kapitalertragsteuer zu erfolgen.
86. Rückstellungen für Verpflichtungen zur Rücknahme und Verwertung von Altfahrzeugen gemäß § 5 der auf Grund von § 14 Abs. 1 des Abfallwirtschaftsgesetzes 2002, BGBl. I Nr. 102/2002, erlassenen Altfahrzeugeverordnung vom 6. November 2002, BGBl. II Nr. 407/2002, sind erstmals für das nach dem 5. November 2002 endende Wirtschaftsjahr zu bilden. Soweit sich diese Verpflichtungen auf Fahrzeuge beziehen, die vor dem 1. Juli 2002 in Verkehr gebracht wurden, ist der Unterschiedsbetrag zwischen der Rückstellung und dem Betrag, der sich bei Ansammlung der Rückstellung in gleichmäßig bemessenen Jahresraten ergibt, als gesonderter Aktivposten in der Bilanz auszuweisen. Dabei ist ein Ansammlungszeitraum zugrundezulegen, der mit dem nach dem 5. November 2002 endenden Wirtschaftsjahr beginnt und mit dem letzten vor dem 1. Jänner 2007 endenden Wirtschaftsjahr endet.
87. § 108b und § 108g in der Fassung des Budgetbegleitgesetzes 2003, BGBl. I Nr. 71, sind anzuwenden, wenn Verträge nach dem 31. Juli 2003 abgeschlossen werden. Werden Verträge vor diesem Zeitpunkt abgeschlossen, kann die unwiderrufliche Verpflichtung an § 108g Abs. 1 Z 3 in der Fassung des genannten Bundesgesetzes angepasst werden.
88. § 41 Abs. 4 und § 77 Abs. 4, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 124/2003, sind anzuwenden, wenn
- die Einkommensteuer veranlagt wird, erstmalig bei der Veranlagung für das Kalenderjahr 2004,
- die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben oder durch Veranlagung festgesetzt wird, erstmalig für Lohnzahlungszeiträume, die nach dem 31. Dezember 2003 enden.
89. § 42 Abs. 1 Z 3, § 98 und § 99a, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 124/2003, gelten ab der Veranlagung für das Kalenderjahr 2004.
90. § 42 Abs. 1 letzter Unterabsatz, § 44 Abs. 1, Abs. 3, Abs. 4, Abs. 5 und Abs. 8 in der Fassung des Bundesgesetzes BGBl. I Nr. 124/2003 gelten ab der Veranlagung für das Kalenderjahr 2003.
91. § 98 in der Fassung des Bundesgesetzes BGBl. I Nr. 124/2003 und § 99a sind anzuwenden, wenn
- die Einkommensteuer veranlagt wird, erstmalig bei der Veranlagung für das Kalenderjahr 2004,
- die Einkommensteuer durch Abzug eingehoben wird, erstmalig für Zinsen- und Lizenzgebührenzahlungen, die nach dem 31. Dezember 2003 erfolgen.
92. § 109a Z 1 in der Fassung des Bundesgesetzes BGBl. I Nr. 124/2003 ist erstmals für Übermittlungen anzuwenden, die das Kalenderjahr 2004 betreffen.
93. § 4 Abs. 4 Z 4, § 4 Abs. 4 Z 4a, § 10c, § 108c Abs. 2 Z 1 und § 108e Abs. 3 jeweils in der Fassung des Wachstums- und Standortgesetzes 2003, BGBl. I Nr. 133/2003, sind erstmalig bei der Veranlagung für das Kalenderjahr 2004 anzuwenden.
94. § 1 Abs. 4, § 42 Abs. 1 Z 3 und § 42 Abs. 2, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 57/2004, sind erstmals bei der Veranlagung für das Kalenderjahr 2005 anzuwenden.
95. § 12 in der Fassung des Bundesgesetzes BGBl. I Nr. 57/2004 ist auf stille Reserven anzuwenden, die aufgrund des Ausscheidens von Wirtschaftsgütern nach dem 31. Dezember 2004 aufgedeckt werden.
96. § 16 Abs. 1 Z 6 in der Fassung des Bundesgesetzes BGBl. I Nr. 57/2004 ist anzuwenden, wenn
- die Einkommensteuer (Lohnsteuer) veranlagt wird, erstmalig bei der Veranlagung für das Kalenderjahr 2004,
- die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben wird, erstmalig für Lohnzahlungszeiträume, die nach dem 30. Juni 2004 enden. Für Lohnzahlungszeiträume, die nach dem 31. Dezember 2003 beginnen und vor dem 1. Juli 2004 enden, kann der Arbeitgeber spätestens im letzten vor dem 1. Dezember 2004 endenden Lohnzahlungszeitraum die Lohnsteuer nach § 77 Abs. 3 unter Berücksichtigung der erhöhten Pendlerpauschalien für das Kalenderjahr 2004 bis zu den vor dem 1. Dezember 2004 endenden Lohnzahlungszeiträumen neu berechnen.
97. § 18 Abs. 1 Z 5 in der Fassung des Bundesgesetzes BGBl. I Nr. 57/2004 ist erstmalig für im Kalenderjahr 2005 geleistete Beiträge an gesetzlich anerkannte Kirchen und Religionsgesellschaften anzuwenden.
98. § 33 Abs. 1 und 2 und § 33 Abs. 6 in der Fassung des Bundesgesetzes BGBl. I Nr. 57/2004 sind anzuwenden, wenn
- die Einkommensteuer veranlagt wird, erstmalig bei der Veranlagung für das Kalenderjahr 2005,
- die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben oder durch Veranlagung festgesetzt wird, erstmalig für Lohnzahlungszeiträume, die nach dem 31. Dezember 2004 enden.
99. § 33 Abs. 3, § 66 Abs. 1 und § 70 Abs. 2 Z 1, jeweils in der vor dem Bundesgesetz BGBl. I Nr. 57/2004 geltenden Fassung, sind letztmalig anzuwenden, wenn
- die Einkommensteuer veranlagt wird, bei der Veranlagung für das Kalenderjahr 2004,
- die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben oder durch Veranlagung festgesetzt wird, für Lohnzahlungszeiträume, die vor dem 1. Jänner 2005 enden.
100. § 33 Abs. 4 Z 1 und 2 in der Fassung des Bundesgesetzes BGBl. I Nr. 57/2004 ist anzuwenden, wenn
- die Einkommensteuer (Lohnsteuer) veranlagt oder erstattet wird, erstmalig bei der Veranlagung oder Erstattung für das Kalenderjahr 2004,
- die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben wird, erstmalig für Lohnzahlungszeiträume, die nach dem 30. Juni 2004 enden. Für Lohnzahlungszeiträume, die nach dem 31. Dezember 2003 beginnen und vor dem 1. Juli 2004 enden, kann der Arbeitgeber spätestens im letzten vor dem 1. Dezember 2004 endenden Lohnzahlungszeitraum die Lohnsteuer nach § 77 Abs. 3 unter Berücksichtigung des erhöhten Alleinverdiener- oder Alleinerzieherabsetzbetrages für das Kalenderjahr 2004 bis zu den vor dem 1. Dezember 2004 endenden Lohnzahlungszeiträumen neu berechnen.
101. § 33 Abs. 8 in der Fassung des Bundesgesetzes BGBl. I Nr. 57/2004 ist erstmalig bei der Veranlagung für das Kalenderjahr 2004 anzuwenden.
102. § 40 in der Fassung des Bundesgesetzes BGBl. I Nr. 57/2004 ist erstmalig bei der Erstattung des Alleinverdiener- oder Alleinerzieherabsetzbetrages für das Kalenderjahr 2004 anzuwenden.
103. § 41 Abs. 4, § 67 Abs. 1 und § 77 Abs. 4, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 57/2004, sind anzuwenden, wenn
- die Einkommensteuer veranlagt wird, erstmalig bei der Veranlagung für das Kalenderjahr 2005,
- die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben oder durch Veranlagung festgesetzt wird, erstmalig für Lohnzahlungszeiträume, die nach dem 31. Dezember 2004 enden.
Für das Kalenderjahr 2004 (im Kalenderjahr 2004 endende Lohnzahlungszeiträume) beträgt die in diesen Bestimmungen bezeichnete Freigrenze 1.950 Euro.
104. § 84 in der Fassung des Bundesgesetzes BGBl. I Nr. 57/2004 ist erstmalig auf Lohnzettel für das Kalenderjahr 2005 anzuwenden. Die Verpflichtung des Masseverwalters zur Ausstellung von Lohnzetteln für das Kalenderjahr 2005 gemäß § 84 Abs. 1 Z 3 lit. b in der Fassung des Bundesgesetzes BGBl. I Nr. 57/2004 gilt nur in jenen Fällen, in denen der Konkurs oder im Falle eines Anschlusskonkurses die vorangegangene Eröffnung des Ausgleichsverfahrens nach dem auf die Kundmachung dieses Bundesgesetzes folgenden Kalendertag erfolgt ist; wurde eine Verordnung gemäß dieser Gesetzesstelle erlassen, ist der auf die Kundmachung dieser Verordnung folgende Kalendertag maßgeblich.”
105. § 108c Abs. 3, § 108d Abs. 3 und § 108f Abs. 4, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 57/2004, sind erstmals für Prämien anzuwenden, die ein bei der Veranlagung 2004 zu erfassendes Wirtschaftsjahr betreffen. § 108e Abs. 4 in der Fassung des Bundesgesetzes BGBl. I Nr. 57/2004 ist erstmals für Prämien anzuwenden, die das Kalenderjahr 2004 betreffen.
106. § 129 Abs. 1 in der Fassung des Bundesgesetzes BGBl. I Nr. 57/2004 ist erstmalig für das Kalenderjahr 2004 anzuwenden.
107. § 4 Abs. 4 Z 7 und § 16 Abs. 1 Z 10 in der Fassung des Bundesgesetzes BGBl. I Nr. 180/2004 sind erstmalig bei der Veranlagung für das Kalenderjahr 2003 anzuwenden.
108. § 11a Abs. 1 und § 97 Abs. 4 Z 2 in der Fassung des Bundesgesetzes BGBl. I Nr. 180/2004, sind erstmalig bei der Veranlagung für das Kalenderjahr 2004 anzuwenden.
109. § 33 Abs. 8, § 42 Abs. 2, § 67 Abs. 11 und § 102 in der Fassung des Bundesgesetzes BGBl. I Nr. 180/2004 sind erstmalig bei der Veranlagung für das Kalenderjahr 2005 anzuwenden.
110. § 24 Abs. 6 in der Fassung des Bundesgesetzes BGBl. I Nr. 180/2004 ist erstmalig bei der Veranlagung für das Kalenderjahr 2005 anzuwenden. § 24 Abs. 6 in der Fassung des Bundesgesetzes BGBl. I Nr. 180/2004 ist auf Betriebsaufgaben vor In-Kraft-Treten dieses Bundesgesetzes anzuwenden, wenn der Steuerpflichtige unwiderruflich erklärt, dass § 24 Abs. 6 in der Fassung des Bundesgesetzes BGBl. I Nr. 180/2004 auf ihn angewendet werden soll. Die Erklärung ist bis zum Ablauf jenes Kalenderjahres abzugeben, in dem eine unentgeltliche Übertragung unter Lebenden oder eine Überlassung oder Verwendung im Sinne des zweiten und dritten Teilstriches des § 24 Abs. 6 Z 2 in der Fassung des Bundesgesetzes vor BGBl. I Nr. 180/2004 erfolgt.
111. § 35 Abs. 2 in der Fassung des Bundesgesetzes BGBl. I Nr. 180/2004 ist erstmals auf Bescheinigungen anzuwenden, die nach dem 31. Dezember 2004 ausgestellt werden. Bescheinigungen, die vor dem 1. Jänner 2005 gemäß § 35 Abs. 2 in der Fassung vor dem Bundesgesetz BGBl. I Nr. 180/2004 ausgestellt werden, gelten ab 1. Jänner 2005 als Bescheinigungen im Sinne des § 35 Abs. 2 in der Fassung des Bundesgesetzes BGBl. I Nr. 180/2004.
112. § 63 und § 70 in der Fassung des Bundesgesetzes BGBl. I Nr. 180/2004 sind erstmals für Lohnzahlungszeiträume anzuwenden, die nach dem 31. Dezember 2004 enden. Für das Jahr 2005 für beschränkt Steuerpflichtige ausgestellte Freibetragsbescheide treten außer Kraft.
113. § 68 Abs. 9 in der Fassung des Bundesgesetzes BGBl. I Nr. 180/2004 ist erstmals für Lohnzahlungszeiträume anzuwenden, die nach dem 31. Dezember 2004 enden.
114. § 94 Z 6 lit. e in der Fassung des Bundesgesetzes BGBl. I Nr. 180/2004 ist auf Kapitalerträge anzuwenden, die nach dem 31. Dezember 2004 zufließen.
115. § 81 in der Fassung des Bundesgesetzes BGBl. I Nr. 180/2004 ist ab 1. Februar 2005 anzuwenden.
116. § 93 Abs. 3 Z 5 und § 95 Abs. 2 in der Fassung des Bundesgesetzes BGBl. I Nr. 180/2004 sind erstmals auf ausschüttungsgleiche Erträge anzuwenden, die nach dem 30. Juni 2005 als zugeflossen gelten.
117. § 12 Abs. 7 in der Fassung des Bundesgesetzes BGBl. I Nr. 180/2004 ist auf stille Reserven anzuwenden, die auf Grund des Ausscheidens von Wirtschaftsgütern nach dem 31. Dezember 2004 aufgedeckt werden.
118. § 4 Abs. 4 Z 2, § 18 Abs. 1 Z 2, § 26 Z 7, § 47 Abs. 4 und § 124, jeweils in der Fassung des Bundesgesetzes BGBl I Nr. 8/2005, sind erstmals anzuwenden, wenn
- die Einkommensteuer veranlagt wird, bei der Veranlagung für das Kalenderjahr 2005,
- die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben oder durch Veranlagung festgesetzt wird, erstmalig für Lohnzahlungszeiträume, die nach dem 31. Dezember 2004 enden.
119. § 3 Abs. 1 Z 16a in der Fassung des Bundesgesetzes BGBl. I Nr. 35/2005 und § 3 Abs. 1 Z 31 in der Fassung des Bundesgesetzes BGBl. I Nr. 100/2006 sind anzuwenden, wenn
- die Einkommensteuer veranlagt wird, erstmals bei der Veranlagung für das Kalenderjahr 1999,
- die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben oder durch Veranlagung festgesetzt wird, erstmals für Lohnzahlungszeiträume, die nach dem 31. Dezember 1998 enden.
120. § 33 Abs. 8 in der Fassung des Bundesgesetzes BGBl. I Nr. 34/2005 ist erstmals bei der Veranlagung oder im Verfahren gemäß § 40 für das Kalenderjahr 2005 anzuwenden.
121. § 41 Abs. 1 Z 3 und § 69 Abs. 7 in der Fassung des Bundesgesetzes BGBl. I Nr. 45/2005 treten mit 1. Jänner 2006 in Kraft.
122. § 3 Abs. 1 Z 15 lit. b in der Fassung des Bundesgesetzes BGBl. I Nr. 103/2005 ist erstmals auf Kapitalanteile anzuwenden, die nach dem 30. Juni 2005 unentgeltlich oder verbilligt abgegeben werden. § 3 Abs. 1 Z 15 lit. c in der Fassung des Bundesgesetzes BGBl. I Nr. 103/2005 ist erstmals auf Optionen anzuwenden, die nach dem 30. Juni 2005 eingeräumt werden.
123. § 4 Abs. 4 Z 4b und § 108c Abs. 2 Z 1 jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 103/2005 sind erstmalig für ab dem 1. Jänner 2005 erteilte Forschungsaufträge anzuwenden.
124. § 108 Abs. 6 und 7 in der Fassung des Bundesgesetzes BGBl. I Nr. 103/2005, ist ab 1. September 2005 anzuwenden.
125. § 108b Abs. 2 tritt mit Ablauf des 31. Dezember 2005 außer Kraft. Die Beschränkungen des Auszahlungsplanes gemäß § 23g Investmentfondsgesetz 1993 müssen nach dem 31. Dezember 2005 nicht mehr eingehalten werden. Bei einer Übertragung in eine Zukunftsvorsorgeeinrichtung gemäß § 108i Abs. 2 und bei Abschichtung ist § 41 Abs. 2 Investmentfondsgesetz 1993 sowie § 108a Abs. 5 nicht anzuwenden. Für Pensionsinvestmentfonds Anteile, die die Voraussetzungen des § 108 h Abs. 1 nicht erfüllen, ist § 41 Abs. 1 Investmentfondsgesetz 1993 ab 1. Jänner 2006 nicht anzuwenden.
126. § 16 Abs. 1 Z 6 in der Fassung des Bundesgesetzes BGBl. I Nr. 115/2005 ist anzuwenden, wenn
- die Einkommensteuer (Lohnsteuer) veranlagt wird, erstmalig bei der Veranlagung für das Kalenderjahr 2006,
- die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben wird, erstmalig für Lohnzahlungszeiträume, die nach dem 31. Dezember 2005 enden.
127. § 2 Abs. 2b Z 3, § 4 Abs. 4 Z 4a lit. b, § 24 Abs. 6 Z 2, § 36 und § 37 Abs. 5 Z 2, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 161/2005, sind erstmalig bei der Veranlagung für das Kalenderjahr 2006 anzuwenden.
128. § 3 Abs. 1 Z 10 in der Fassung des Bundesgesetzes BGBl. I Nr. 161/2005 ist anzuwenden, wenn
- die Einkommensteuer veranlagt wird, erstmalig bei der Veranlagung für das Kalenderjahr 2006.
- die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben oder durch Veranlagung festgesetzt wird, erstmalig für Lohnzahlungszeiträume, die nach dem 31. Dezember 2005 enden.
129. § 4 Abs. 4 Z 4, der letzte Satz des § 4 Abs. 4 Z 4a, des § 4 Abs. 4 Z 4b, des § 4 Abs. 4 Z 8 sowie § 4 Abs. 4 Z 10 jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 161/2005 sind erstmalig bei der Veranlagung für das Kalenderjahr 2005 anzuwenden.
130. § 19 Abs. 1 in der Fassung des Bundesgesetzes BGBl. I Nr. 161/2005 ist erstmals für Konkurse, die nach dem 31. Dezember 2005 eröffnet werden, anzuwenden. § 69 Abs. 6 und § 84 Abs. 1 Z 3 in der Fassung des BGBl. I Nr. 161/2005 sind erstmalig auf Lohnzettel anzuwenden, die das Kalenderjahr 2006 betreffen.
131. § 98 in der Fassung des Bundesgesetzes BGBl. I Nr. 161/2005 ist erstmalig bei der Veranlagung für das Kalenderjahr 2006 anzuwenden. Für betrieblich genutzte Grundstücke und Gebäude, bei denen bis zum In-Kraft-Treten des Bundesgesetzes BGBl. I Nr. 161/2005 keine Einkünfte nach § 98 Z 3 zu erfassen waren, gilt bei Ausscheiden aus dem Betriebsvermögen Folgendes:
a) Erfolgt eine Veräußerung zu einem Zeitpunkt, der bei Anwendung des § 98 Z 7 außerhalb der Spekulationsfrist gelegen wäre, ist der Unterschiedsbetrag zwischen dem Buchwert zum 1. Jänner 2006 und dem höheren gemeinen Wert zum 1. Jänner 2006 vom Veräußerungsgewinn abzuziehen; es darf sich dadurch aber kein Veräußerungsverlust ergeben.
b) Im Fall einer Entnahme ist der Unterschiedsbetrag zwischen dem Buchwert zum 1. Jänner 2006 und dem höheren gemeinen Wert zum 1. Jänner 2006 vom Entnahmegewinn abzuziehen; es darf sich dadurch aber kein Entnahmeverlust ergeben.
132. § 108c Abs. 3 und § 108f Abs. 4, jeweils in der Fassung des Bundesgesetzes BGBl. Nr. 161/2005, sind erstmalig auf Prämien anzuwenden, die ein bei der Veranlagung 2006 zu erfassendes Wirtschaftsjahr betreffen.
133. Die §§ 14 Abs. 6, 37 Abs. 9 und 43 jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 99/2006 sind erstmals bei der Veranlagung für das Kalenderjahr 2006 anzuwenden. § 89 Abs. 3 in der Fassung des Bundesgesetzes BGBl. I Nr. 99/2006 tritt mit 1. Jänner 2007 in Kraft.
134. § 2 Abs. 5, 6, § 4 Abs. 10 Z 3, § 5 und § 6 Z 5 jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 100/2006 sind erstmalig für Wirtschaftsjahre anzuwenden, die nach dem 31. Dezember 2006 beginnen. § 16 Abs. 1 Z 8 lit. d sowie § 17 Abs. 1 und Abs. 2 Z 2 in der Fassung des Bundesgesetzes BGBl. I Nr. 100/2006 sind erstmalig für die Veranlagung 2007 anzuwenden. § 30 in der Fassung des Bundesgesetzes BGBl. I Nr. 100/2006 ist erstmals auf Veräußerungsvorgänge nach dem 31. Dezember 2006 anzuwenden. § 102 Abs. 2 Z 2 in der Fassung des Bundesgesetzes BGBl. I Nr. 100/2006 ist erstmalig bei der Veranlagung 2006 anzuwenden. § 2 Abs. 4, § 23 Z 2, § 27 Abs. 1 Z 2, § 93 Abs. 2 Z 2, § 95 Abs. 4 Z 2, § 96 Abs. 3 und § 102 Abs. 1 Z 2 jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 100/2006 treten mit 1. Jänner 2007 in Kraft. Bei Unternehmern, deren Betrieb vor dem 1. Jänner 2007 eröffnet wurde, ist folgendermaßen vorzugehen: Für Betriebe, die bis zu diesem Stichtag nicht im Firmenbuch eingetragen waren, richtet sich die Art der Gewinnermittlung für Wirtschaftsjahre, die vor dem 1. Jänner 2010 beginnen, auf Antrag unbeschadet der Bestimmungen des § 124 BAO nach den vor dem 1. Jänner 2007 geltenden abgabenrechtlichen Bestimmungen. Eine zwischen 1. Jänner 2007 und 31. Dezember 2009 erfolgende Eintragung in das Firmenbuch löst für Gewerbetreibende jedoch keinen Wechsel zur Gewinnermittlung nach § 5 aus. Der Antrag ist in der Steuererklärung jenes Wirtschaftsjahres zu stellen, für das sich erstmals eine Rechnungslegungspflicht nach § 189 UGB ergibt.
135. Die §§ 10, 11a Abs. 2 und 18 Abs. 7 jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 101/2006 sind erstmalig bei der Veranlagung für das Kalenderjahr 2007 anzuwenden. Anlaufverluste im Sinne der bis zur Veranlagung für das Kalenderjahr 2006 geltenden Fassung des § 18 Abs. 7 sind abzugsfähig, soweit sie vor 2007 weder ausgeglichen noch abgezogen werden konnten. Diese Verluste sind bei der Einkommensermittlung vorrangig abzuziehen.
136. § 67 Abs. 11 in der Fassung des Bundesgesetzes BGBl. I Nr. 24/2007 ist erstmals bei der Veranlagung für das Kalenderjahr 2005 anzuwenden.
137. § 38 Abs. 3 in der Fassung des Bundesgesetzes BGBl. I Nr. 24/2007 ist erstmals bei der Veranlagung für das Kalenderjahr 2006 anzuwenden. § 4 Abs. 4 Z 4 und Z 4a, § 6 Z 6 lit. b, § 10, § 11a und § 31 Abs. 2 Z 2 vorletzter Satz, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 24/2007, sind erstmals bei der Veranlagung für das Kalenderjahr 2007 anzuwenden. § 14 in der Fassung des Bundesgesetzes BGBl. I Nr. 24/2007 ist erstmals für Wirtschaftsjahre anzuwenden, die nach dem 30. Juni 2007 beginnen. § 43 in der Fassung des Bundesgesetzes BGBl. I Nr. 24/2007 ist erstmals für Einkünftefeststellungen für das Kalenderjahr 2006 anzuwenden. § 98 Abs. 3 in der Fassung des Bundesgesetzes BGBl. I Nr. 24/2007 ist erstmals anzuwenden
- hinsichtlich nachträglicher Einkünfte und Nachversteuerungen, die im Rahmen einer Veranlagung erfolgen, bei der Veranlagung für das Kalenderjahr 2007,
- sonst auf Nachversteuerungs- oder Rückzahlungstatbestände, die nach dem 31. Dezember 2006 erfüllt werden.
138. § 16 Abs. 1 Z 6 in der Fassung des Bundesgesetzes BGBl. I Nr. 24/2007 ist anzuwenden, wenn
- die Einkommensteuer (Lohnsteuer) veranlagt wird, erstmalig bei der Veranlagung für das Kalenderjahr 2007 für Lohnzahlungszeiträume, die nach dem 30. Juni 2007 enden,
- die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben wird, erstmalig für Lohnzahlungszeiträume, die nach dem 30. Juni 2007 enden.
139. § 33 Abs. 9 in der Fassung des Bundesgesetzes BGBl. I Nr. 44/2008 ist erstmals bei der Veranlagung des Kalenderjahres 2008 und letztmals bei der Veranlagung für das Kalenderjahr 2010 anzuwenden.
140. Die §§ 3 Abs. 1 Z 16b, 26 Z 4 und 67 Abs. 2 jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 45/2007 sind anzuwenden, wenn
- die Einkommensteuer (Lohnsteuer) veranlagt wird, erstmalig bei der Veranlagung für das Kalenderjahr 2008,
- die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben wird, erstmalig für Lohnzahlungszeiträume, die nach dem 31. Dezember 2007 enden.
141. § 4 Abs. 10 Z 3 lit. b, § 10 Abs. 7 und § 33 Abs. 10 und 11 jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 99/2007 sind erstmalig bei der Veranlagung 2007 anzuwenden. § 10 Abs. 5 Z 2 in der Fassung des Bundesgesetzes BGBl I Nr. 99/2007 tritt erstmals bei der Veranlagung für das Kalenderjahr 2008 in Kraft.
142. § 27 Abs. 3 Z 3 in der Fassung des Bundesgesetzes BGBl. I Nr. 100/2007 tritt mit 1. Jänner 2008 in Kraft.
143. § 4 Abs. 4 Z 1 lit. c, § 25 Abs. 1 Z 2 lit. d und § 67 Abs. 3 jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 102/2007 treten mit 1. Jänner 2008 in Kraft.
144. § 95 Abs. 4 Z 3 in der Fassung des Bundesgesetzes BGBl. I Nr. 65/2008 tritt mit 1. Jänner 1998 in Kraft. Depotübertragungen im Sinne des § 95 Abs. 4 Z 3 vor dem 1. Jänner 2008 gelten nicht als Veräußerung.
145. § 95 Abs. 7 in der Fassung des Bundesgesetzes BGBl. I Nr. 65/2008 tritt mit 1. Jänner 1998 in Kraft. Für Depotübertragungen im Sinne des § 95 Abs. 4 Z 3 vor dem 1. Jänner 2008 steht eine Gutschrift nicht zu.
146. Die Änderungen treten wie folgt in Kraft:
a) § 15 in der Fassung des Bundesgesetzes BGBl. I Nr. 85/2008 ist auf Zuwendungen nach dem 31. Juli 2008 anzuwenden.
b) § 16 Abs. 1 Z 6 in der Fassung des Bundesgesetzes BGBl. I Nr. 85/2008 ist anzuwenden, wenn
- die Einkommensteuer (Lohnsteuer) veranlagt wird, erstmalig bei der Veranlagung für das Kalenderjahr 2008 für Zeiträume, die nach dem 30. Juni 2008 enden, und letztmalig bei der Veranlagung 2010.
- die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben wird, für Lohnzahlungszeiträume, die nach dem 30. Juni 2008 und vor dem 1. Jänner 2011 enden.
c) § 16 Abs. 1 Z 8 lit. b sowie § 28 Abs. 2, Abs. 3 und Abs. 7, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 85/2008, sind erstmalig auf Übertragungen nach dem 31. Juli 2008 anzuwenden.
d) § 24 Abs. 5, § 30 Abs. 7 und § 31 Abs. 4, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 85/2008, sind erstmalig nach dem 31. Juli 2008 anzuwenden.
e) § 27 Abs. 1 Z 7, § 37 Abs. 4 Z 1 lit. f und Abs. 8 Z 2, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 85/2008, sind erstmalig auf Zuwendungen nach dem 31. Juli 2008 anzuwenden.
f) § 27 Abs. 1 Z 8, in der Fassung des Bundesgesetzes BGBl. I Nr. 85/2008, gilt erstmalig für Zuwendungen an Stiftungen nach dem 31. Juli 2008.
g) § 27 Abs. 1 Z 9, in der Fassung des Bundesgesetzes BGBl. I Nr. 85/2008, ist erstmals auf Widerrufe nach dem 31. Juli 2008 anzuwenden.
h) § 32 Z 4, in der Fassung vor dem Bundesgesetz BGBl. I Nr. 85/2008, ist letztmals auf Zuwendungen oder Widerrufe vor dem 1. August 2008 anzuwenden.
147. § 3 Abs. 1 Z 16b in der Fassung des Bundesgesetzes BGBl. I Nr. 133/2008 ist anzuwenden, wenn
- die Einkommensteuer (Lohnsteuer) veranlagt wird, erstmalig bei der Veranlagung für das Kalenderjahr 2009,
- die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben wird, erstmalig für Lohnzahlungszeiträume, die nach dem 31. Dezember 2008 enden.
Die §§ 68 Abs. 2 und 124b Z 140 in der Fassung des Bundesgesetzes BGBl. I Nr. 133/2008 treten mit 1. Jänner 2009 in Kraft.
148. § 108 Abs. 2 in der Fassung des Bundesgesetzes, BGBl. I Nr. 137/2008, ist auf Erstattungen anzuwenden, die nach dem 31. Dezember 2008 erfolgen.
149. § 1 Abs. 4, § 2 Abs. 2, § 41 Abs. 1 Z 7 und Abs. 4, § 42 Abs. 1 Z 3, § 97 Abs. 4 Z 2, § 102 Abs. 3 und § 106a, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 26/2009, sind erstmals bei der Veranlagung für das Kalenderjahr 2009 anzuwenden.
150. § 3 Abs. 1 Z 13, § 67 Abs. 1 und § 77 Abs. 4, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 26/2009, sind erstmalig für Lohnzahlungszeiträume, die nach dem 31. Dezember 2008 enden, anzuwenden.
151. § 3 Abs. 1 Z 15 lit. c ist letztmalig auf Optionen anzuwenden, die vor dem 1. April 2009 eingeräumt werden.
152. § 4a Z 3 und Z 4 sowie § 18 Abs. 1 Z 8, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 26/2009, sind erstmalig auf Zuwendungen anzuwenden, die im Kalenderjahr 2009 getätigt werden.
Zur Aufnahme in die in § 4a Z 4 genannten Listen für das Jahr 2009 haben Körperschaften im Sinne des § 4a Z 3, die selbst bereits seit drei Jahren bestehen und die die Voraussetzungen im Übrigen erfüllen, oder aus einer Vorgängerorganisation (Organisationsfeld mit eigenem Rechnungskreis), die diese Voraussetzungen erfüllt hat, hervorgegangen sind, zur Wahrung der rückwirkenden Spendenabzugsfähigkeit bis 15. Juni 2009 dem Finanzamt Wien 1/23 die Bestätigungen des Wirtschaftsprüfers über das Vorliegen der in § 4a Z 4 genannten Voraussetzungen zu den Abschlussstichtagen der Jahre 2006 und 2007 gemeinsam mit einer aktuellen Fassung der Rechtsgrundlage (wie Satzung, Gesellschaftsvertrag) vorzulegen. Ab dem Abschlussstichtag des Jahres 2008 gilt § 4a Z 4, sodass eine Spendenabzugsfähigkeit erst mit Eintragung in der jeweiligen Liste gegeben ist. Das Finanzamt Wien 1/23 hat die Listen für 2009 erstmalig bis 31. Juli 2009 zu veröffentlichen. Diese bis 31. Juli 2009 veröffentlichten Listen gelten für Zuwendungen ab dem 1. Jänner 2009.
Die in § 18 Abs. 1 Z 8 genannte Datenübermittlung hat erstmals für das Jahr 2011 bis zum 28. Februar 2012 zu erfolgen. Der Sonderausgabenabzug von Zuwendungen im Jahr 2009 und 2010 ist vom Spender oder der Spenderin durch einen Beleg nachzuweisen, 1 Z 8 genannte Datenübermittlung hat erstmals für das Jahr 2012 bis zum 28. Februar 2013 zu erfolgen. Der Sonderausgabenabzug von Zuwendungen in den Jahren 2009 bis 2011 ist vom Spender oder der Spenderin durch einen Beleg nachzuweisen, der auf Verlangen der Abgabenbehörde vorzulegen ist. Dieser Beleg hat jedenfalls zu enthalten:
- Name der empfangenden Körperschaft,
… 35 unveränderte Absätze
- Name und Anschrift des Zuwendenden,
- Betrag der Zuwendung.
Für Zwecke der Evaluierung der Abzugsfähigkeit von Zuwendungen gemäß § 4a Z 3 und 4 sowie § 18 Abs. 1 Z 8 ist ein Prüfungsbeirat beim Bundesministerium für Finanzen einzurichten. Arbeitgeber, die Bezüge aus einer gesetzlichen Sozialversicherung oder Ruhegenussbezüge einer Gebietskörperschaft im Sinne des § 25 Abs. 1 Z 1, 3 oder 4 auszahlen, können in den Kalenderjahren 2009 und 2010 im Zuge einer Aufrollung gemäß § 77 Abs. 3 Sonderausgaben im Sinne des § 18 Abs. 1 Z 8 berücksichtigen.
153. § 10 in der Fassung des Bundesgesetzes BGBl. I Nr. 26/2009 ist erstmals bei der Veranlagung für das Kalenderjahr 2010 anzuwenden. Für geltend gemachte Freibeträge für investierte Gewinne ist § 10 Abs. 5 und Abs. 6 in der Fassung vor dem BGBl. I Nr. 26/2009 weiterhin anzuwenden. Für Herstellungskosten von Gebäuden oder Herstellungsaufwendungen eines Mieters oder eines sonstigen Nutzungsberechtigten auf ein Gebäude kann ein investitionsbedingter Gewinnfreibetrag nur geltend gemacht werden, wenn mit der tatsächlichen Bauausführung nach dem 31. Dezember 2008 begonnen worden ist.
154. § 11a Abs. 1 und 2 sind letztmals bei der Veranlagung für das Kalenderjahr 2009 anzuwenden. Abweichend von § 11a Abs. 3 bis 6 kann bei der Veranlagung für das Kalenderjahr 2009 eine Nachversteuerung nach Maßgabe folgender Bestimmungen vorgenommen werden:
- Es werden sämtliche bis zur Veranlagung für das Kalenderjahr 2008 begünstigt versteuerten Beträge, die noch nicht nachversteuert worden sind, mit einem Steuersatz von 10% nachversteuert.
- Erfolgt eine Nachversteuerung nach Teilstrich 1, sind § 11a Abs. 1 und 2 bei der Veranlagung für das Kalenderjahr 2009 und § 11a Abs. 3 bis 6 bei der Veranlagung für das Kalenderjahr 2010 und folgende Jahre nicht mehr anzuwenden.
155. § 33 Abs. 1 und 4, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 26/2009, sind anzuwenden, wenn
- die Einkommensteuer veranlagt wird, erstmalig bei der Veranlagung für das Kalenderjahr 2009,
- die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben wird oder durch Veranlagung festgesetzt wird, erstmalig für Lohnzahlungszeiträume, die nach dem 31. Dezember 2008 enden. Für Lohnzahlungszeiträume, die nach dem 31. Dezember 2008 enden, ist dieser Lohnzahlungszeitraum im Sinne des § 77 Abs. 3, sofern die technischen und organisatorischen Möglichkeiten gegeben sind und ein aufrechtes Dienstverhältnis bei diesem Arbeitgeber vorliegt, ehe baldigst jedoch bis spätestens 30.6.2009 aufzurollen.
156. § 18 Abs. 1 Z 5, in der Fassung des Bundesgesetzes BGBl. I Nr. 26/2009, ist erstmalig auf Beiträge anzuwenden, die im Kalenderjahr 2009 geleistet werden.
157. § 33 Abs. 2 und 3, § 34 Abs. 6, Abs. 7 Z 1, Z 2 und Abs. 9, § 106 Abs. 1 und 2 und § 109, jeweils in der Fassung des Bundesgesetzes BGBl I Nr. 26/2009, gelten ab 1. Jänner 2009.
158. § 94 Z 6 lit. e in der Fassung des Bundesgesetzes BGBl. I Nr. 26/2009 ist erstmals auf Zuwendungen nach dem 31. Dezember 2008 anzuwenden.
159. § 3 Abs. 1 Z 16c in der Fassung des Bundesgesetzes BGBl. I Nr. 52/2009 tritt mit 1. Jänner 2009 in Kraft.
160. Die Änderungen in § 14 Abs. 7 Z 4 lit. a und b in der Fassung des Bundesgesetzes BGBl. I Nr. 52/2009 sind erstmals für Wertpapieranschaffungen nach dem 30. Juni 2009 anzuwenden.
161. § 18 Abs. 3 Z 2 in der Fassung des Bundesgesetzes BGBl. I Nr. 52/2009 ist erstmals bei der Veranlagung für das Kalenderjahr 2009 anzuwenden.
162. § 27 Abs. 1 Z 1 in der Fassung des Bundesgesetzes BGBl. I Nr. 52/2009 ist für Bezüge anzuwenden, die ab dem 1. Jänner 2009 zufließen.
163. § 69 Abs. 6 in der Fassung des Bundesgesetzes BGBl. I Nr. 52/2009 ist für Auszahlungen anzuwenden, die ab 30. September 2009 zufließen.
164. § 89 Abs. 5 in der Fassung des Bundesgesetzes BGBl. I Nr. 52/2009 tritt mit 1. Jänner 2010 in Kraft.
165. § 93 Abs. 2 Z 1 in der Fassung des Bundesgesetzes BGBl. I Nr. 52/2009 ist für Ausschüttungen anzuwenden, die ab dem 1. Jänner 2009 erfolgen.
166. § 34 Abs. 9 Z 2 in der Fassung des Bundesgesetzes BGBl. I Nr. 79/2009 tritt mit 1. Jänner 2009 in Kraft.
167. § 108h Abs. 1 Z 2 ist für Vertragsabschlüsse vor dem 1. Jänner 2010 hinsichtlich der Absenkung der Aktienquote auf 30% (§ 108h Abs. 1 Z 2 lit. b) sowie deren Berechnung bereits ab dem 1. Jänner 2009 anzuwenden.
168. § 3 Abs. 1 Z 20 in der Fassung vor dem Bundesgesetz BGBl. I Nr. 34/2010 ist letztmalig anzuwenden, wenn
- die Einkommensteuer veranlagt wird, bei der Veranlagung für das Kalenderjahr 2009,
- die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben oder durch Veranlagung festgesetzt wird, für Lohnzahlungszeiträume, die vor dem 1. Jänner 2010 enden.
169. § 3 Abs. 4 in der Fassung des Bundesgesetzes BGBl. I Nr. 34/2010 ist auf Zuwendungen anzuwenden, die nach dem 30. Juni 2010 ausbezahlt werden.
170. § 14 Abs. 7 Z 4 lit. a und lit. b in der Fassung des Bundesgesetzes BGBl. I Nr. 34/2010 sind erstmals für Wertpapieranschaffungen nach dem 30. Juni 2010 anzuwenden.
171. § 34 Abs. 7 Z 2 in der Fassung des BGBl. I Nr. 34/2010 ist anzuwenden, wenn
- die Einkommensteuer veranlagt wird, erstmalig bei der Veranlagung für das Kalenderjahr 2011,
- die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben oder durch Veranlagung festgesetzt wird, erstmalig für Lohnzahlungszeiträume, die nach dem 31. Dezember 2010 enden.
172. § 2 Abs. 2b Z 3 und § 36 Abs. 2 in der Fassung des Bundesgesetzes BGBl. I Nr. 58/2010 treten mit 1. Juli 2010 in Kraft. § 2 Abs. 2b Z 3 und § 36 Abs. 2 jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 58/2010 sind auf Gewinne anzuwenden, die in einem Insolvenzverfahren entstanden sind, das nach dem 30. Juni 2010 eröffnet oder wieder aufgenommen worden ist. Davon unberührt sind § 2 Abs. 2b Z 3 und § 36 Abs. 2 jeweils in der Fassung vor dem Bundesgesetz BGBl. I Nr. 58/2010 auf Gewinne anzuwenden, die in Konkurs- oder Ausgleichsverfahren entstanden sind, die aufgrund der Rechtslage vor Inkrafttreten des Bundesgesetzes BGBl. I Nr. 58/2010, abgewickelt werden.
173. § 69 Abs. 6 Z 2, § 84 Abs. 1 Z 3 lit. b und § 84 Abs. 2 in der Fassung des Bundesgesetzes BGBl. I Nr. 58/2010 treten mit 1. Juli 2010 in Kraft. § 69 Abs. 6 Z 2, § 84 Abs. 1 Z 3 lit. b und § 84 Abs. 2 jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 58/2010 sind für Insolvenzverfahren, die nach dem 30. Juni eröffnet werden, anzuwenden. Davon unberührt sind § 69 Abs. 6 Z 2, § 84 Abs. 1 Z 3 lit. b und § 84 Abs. 2 jeweils in der Fassung vor dem Bundesgesetz BGBl. I Nr. 58/2010 für Insolvenzverfahren, die vor dem 1. Juli eröffnet werden, anzuwenden.
175. § 35 Abs. 2 Z 2 in der Fassung des Bundesgesetzes, BGBl. I Nr. 81/2010 tritt mit 1. September 2010 in Kraft.
176. § 62a, § 77 Abs. 1, § 82, § 83 Abs. 3 und jeweils in der Fassung des Bundesgesetzes, BGBl. I Nr. 105/2010, treten mit 1. Jänner 2011 in Kraft.
177. § 109b in der Fassung des Bundesgesetzes, BGBl. I Nr. 105/2010, ist erstmals auf Zahlungen nach dem 31. Dezember 2010 anzuwenden.
178. § 82a und § 89 Abs. 6 in der Fassung des Bundesgesetzes, BGBl. I Nr. 105/2010 treten mit 1. Juli 2011 in Kraft.
179. § 3 Abs. 1 Z 15 lit. a erster Teilstrich und § 27 Abs. 5 Z 3, jeweils in der Fassung des Budgetbegleitgesetzes 2011, BGBl. I Nr. 111/2010, sind erstmals auf nach dem 31. Dezember 2010 abgeschlossene Versicherungsverträge anzuwenden.
180. § 4 Abs. 4 Z 4, 4a und 4b, § 10 Abs. 4 und § 108c Abs. 1 und 2, jeweils in der Fassung vor dem Budgetbegleitgesetz 2011, BGBl. I Nr. 111/2010, sind letztmalig auf Wirtschaftsjahre anzuwenden, die vor dem 1. Jänner 2011 beginnen. § 108c in der Fassung des Budgetbegleitgesetzes 2011, BGBl. I Nr. 111/2010, ist erstmalig auf Prämien anzuwenden, die Wirtschaftsjahre betreffen, die nach dem 31. Dezember 2010 beginnen.
181. § 6 Z 2 lit. a und c und Z 5 in der Fassung des Budgetbegleitgesetzes 2011, BGBl. I Nr. 111/2010, treten mit 1. Oktober 2011 in Kraft und sind ab diesem Zeitpunkt auf nach dem 31. Dezember 2010 erworbene Wirtschaftsgüter im Sinne des § 27 Abs. 3 und auf nach dem 30. September 2011 erworbene Derivate im Sinne des § 27 Abs. 4 anzuwenden. Auf vor dem 1. Jänner 2011 erworbene Wirtschaftsgüter und vor dem 1. Oktober 2011 erworbene Derivate sind § 6 Z 2 und Z 5 in der Fassung vor dem Budgetbegleitgesetz 2011, BGBl. I Nr. 111/2010, weiter anzuwenden.
182. § 16 Abs. 1 Z 6, § 26 Z 5, § 33 Abs. 4 Z 1, Abs. 6, 8 und 9, § 34 Abs. 6, § 35 Abs. 1, § 40 und § 76 Abs. 1, jeweils in der Fassung des Budgetbegleitgesetzes 2011, BGBl. I Nr. 111/2010, sind anzuwenden, wenn
– die Einkommensteuer (Lohnsteuer) veranlagt wird, erstmalig bei der Veranlagung für das Kalenderjahr 2011
– die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben oder durch Veranlagung festgesetzt wird, erstmalig für Lohnzahlungszeiträume, die nach dem 31. Dezember 2010 enden.
183. § 18 Abs. 1 Z 3 lit. b und Z 5 in der Fassung des Budgetbegleitgesetzes 2011, BGBl. I Nr. 111/2010, sind erstmalig bei der Veranlagung für das Kalenderjahr 2011 anzuwenden. § 18 Abs. 1 Z 3 lit. b in der Fassung vor dem Budgetbegleitgesetz 2011, BGBl. I Nr. 111/2010, ist auf Maßnahmen der Wohnraumschaffung, mit deren tatsächlicher Bauausführung vor dem 1. Jänner 2011 begonnen wurde, weiterhin anzuwenden. Auf Ausschüttungen aus Genussscheinen und jungen Aktien, die vor dem 1. Jänner 2011 angeschafft wurden und deren Anschaffung nach § 18 Abs. 1 Z 4 begünstigt war, ist § 27 Abs. 3 in der Fassung vor dem Budgetbegleitgesetz 2011, BGBl. I Nr. 111/2010, weiter anzuwenden. § 18 Abs. 6 in der Fassung des Budgetbegleitgesetzes 2011, BGBl. I Nr. 111/2010, tritt mit 1. Jänner 2011 in Kraft.
184. § 20 Abs. 2, § 98 Abs. 1, § 99 Abs. 1 und § 100 in der Fassung des Budgetbegleitgesetzes 2011, BGBl. I Nr. 111/2010, treten mit 1. Oktober 2011 in Kraft. § 29 Z 2, § 30 und § 37 in der Fassung vor dem Budgetbegleitgesetz 2011, BGBl. I Nr. 111/2010, sind letztmalig auf vor dem 1. Oktober 2011 verwirklichte Besteuerungstatbestände anzuwenden. Davon abweichend ist § 30 in der Fassung vor dem Bundesgesetz BGBl. I Nr. 111/2010
- auf Anteile an Körperschaften und Anteilscheine an Kapitalanlagefonds im Sinne des Investmentfondsgesetzes und an Immobilienfonds im Sinne des Immobilien-Investmentfondsgesetzes, die vor dem 1. Jänner 2011 entgeltlich erworben worden sind, bis zum 31. Dezember 2011 sowie
- auf alle anderen Wirtschaftsgüter und Derivate im Sinne des § 27 Abs. 3 und 4, die vor dem 1. Oktober 2011 entgeltlich erworben worden sind, bis zum 30. September 2012
weiter anzuwenden.
185. Die §§ 27, 27a, 93, 94, 95, 96 und 97 in der Fassung des Bundesgesetzes BGBl. I Nr. 111/2010 treten mit 1. Oktober 2011 nach Maßgabe der folgenden Regelungen in Kraft:
a) § 27 Abs. 3 und 4 in der Fassung des Bundesgesetzes BGBl. I Nr. 111/2010 sind ab 1. Oktober 2011 erstmals anzuwenden auf
- Beteiligungen, die am 30. September 2011 die Voraussetzungen des § 31 erfüllen; bei vor dem 1. Jänner 2011 erworbenen Beteiligungen, an denen der Steuerpflichtige zum 30. September 2011 mit weniger als einem Prozent beteiligt ist, gilt dies nur dann, wenn die Beteiligungen innerhalb der Frist gemäß § 31 Abs. 1 oder innerhalb einer durch das Umgründungssteuergesetz verlängerten Frist veräußert wird;
- Anteile an Körperschaften, die nach dem 31. Dezember 2010 entgeltlich erworben worden sind;
- Anteilscheine an Kapitalanlagefonds im Sinne des Investmentfondsgesetzes und an Immobilienfonds im Sinne des Immobilien-Investmentfondsgesetzes, die nach dem 31. Dezember 2010 entgeltlich erworben worden sind;
- alle anderen Wirtschaftsgüter und Derivate im Sinne des § 27 Abs. 3 und 4, die nach dem 30. September 2011 entgeltlich erworben worden sind.
Sind dem Abzugsverpflichteten die Anschaffungskosten von Anteilen im Sinne des zweiten und dritten Teilstriches zum 1. Oktober 2011 nicht bekannt, hat der Abzugsverpflichtete (§ 95 Abs. 2 Z 2) einen vom gemeinen Wert der Anteile zum 1. Oktober 2011 abgeleiteten Wert als Anschaffungskosten anzusetzen. Der Bundesminister für Finanzen wird ermächtigt, mittels Verordnung festzulegen, wie dieser Wert vom gemeinen Wert zum 1. Oktober 2011 abzuleiten ist. Die Verordnung kann zudem vorsehen, dass für Gutschriften von Kapitalertragsteuer gemäß § 95 Abs. 7 in der Fassung vor dem Bundesgesetz BGBl. I Nr. 111/2010 ein Abschlag von den tatsächlichen oder abgeleiteten Anschaffungskosten zu erfolgen hat.
b) § 31 ist letztmalig für Veräußerungen vor dem 1. Oktober 2011 anzuwenden. Werden nach dem 30. September 2011 Beteiligungen im Sinne des § 31 in der Fassung vor dem Bundesgesetz BGBl. I Nr. 111/2010 veräußert, die vor dem 1. Oktober 2011 erworben worden sind, besteht keine Abzugspflicht gemäß § 93.
c) Auf vor dem 1. Oktober 2011 erworbene Forderungswertpapiere im Sinne des § 93 Abs. 3 Z 1 bis 3 in der Fassung vor dem Bundesgesetz BGBl. I Nr. 111/2010 (zB Nullkuponanleihen und Indexzertifikate) sind § 21, § 22, § 23, § 27, § 37 Abs. 8, § 93 und § 95 bis § 97 in der Fassung vor dem Bundesgesetz BGBl. I Nr. 111/2010 weiter anzuwenden.
d) Realisierte Wertsteigerungen aus Kapitalvermögen und Derivaten gemäß § 27 Abs. 3 und 4, das bzw. die im Rahmen eines vor dem 1. November 2010 abgeschlossenen Tilgungsplanes erworben wurden, bleiben auf Antrag des Steuerpflichtigen im Rahmen der Veranlagung (§ 97 Abs. 2) steuerfrei. Dies gilt nur,
– wenn der Tilgungsplan nachweislich im Zusammenhang mit einem Darlehen steht, das dem Erwerb eines Eigenheimes, der Wohnraumschaffung oder Wohnraumsanierung im Sinne des § 18 Abs. 1 Z 3 in der Fassung vor dem Bundesgesetz BGBl. I Nr. 111/2010 dient und
– soweit die Darlehensvaluta den Betrag von 200 000 Euro nicht übersteigt.
186. § 93 Abs. 2 Z 1 in der Fassung des Budgetbegleitgesetzes 2011, BGBl. I Nr. 111/2010, gilt nicht für Wertpapiere, die ein Forderungsrecht verbriefen und vor dem 31. Dezember 1983 in Schilling begeben wurden, sowie für Wertpapiere, die ein Forderungsrecht verbriefen und vor dem 31. Dezember 1988 in einer anderen Währung als Schilling begeben wurden (Altemissionen). Für natürliche Personen und für Körperschaften, soweit die Körperschaften Einkünfte aus Kapitalvermögen beziehen, gilt die Einkommensteuer (Körperschaftsteuer) für solche Altemissionen durch einen der auszahlenden Stelle in Höhe der Kapitalertragsteuer freiwillig geleisteten Betrag als abgegolten.
187. § 34 Abs. 7 Z 3 ist letztmalig bei der Veranlagung 2010 anzuwenden.
188. § 28 Abs. 2 und § 39 Abs. 3, jeweils in der Fassung des Budgetbegleitgesetzes 2011, BGBl. I Nr. 111/2010, sind erstmalig bei der Veranlagung für das Kalenderjahr 2010 anzuwenden.
189. § 41 Abs. 1 und 3, § 42 Abs. 1 und § 46 Abs. 1, jeweils in der Fassung des Bundesgesetzes, BGBl. I Nr. 111/2010, sind erstmalig bei der Veranlagung 2012 anzuwenden.
190. Abweichend von § 96 Abs. 1 Z 2 letzter Satz in der Fassung vor dem Budgetbegleitgesetz 2011, BGBl. I Nr. 111/2010, ist für im Jahre 2011 zu entrichtende Vorauszahlungen an Stelle des Prozentsatzes von 90% ein Prozentsatz von 93% anzuwenden.
191. § 41 Abs. 1 Z 5, § 62 Z 10 und § 129, jeweils in der Fassung des Bundesgesetzes BGBl. I Nr. 111/2010, sind anzuwenden, wenn
- die Einkommensteuer (Lohnsteuer) veranlagt wird, erstmalig bei der Veranlagung für das Kalenderjahr 2011
- die Einkommensteuer (Lohnsteuer) durch Abzug eingehoben oder durch Veranlagung festgesetzt wird, erstmalig für Lohnzahlungszeiträume, die nach dem 31. Dezember 2010 enden.
§ 129geändertÜberschrift; Abs 1; Abs 2